신용 위험 이해하기
Python을 활용한 신용 위험 모델링

Michael Crabtree
Data Scientist, Ford Motor Company
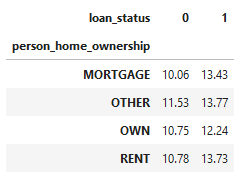
교차표로 탐색하기
pd.crosstab(cr_loan['person_home_ownership'], cr_loan['loan_status'],
            values=cr_loan['loan_int_rate'], aggfunc='mean').round(2)
시각화로 탐색하기
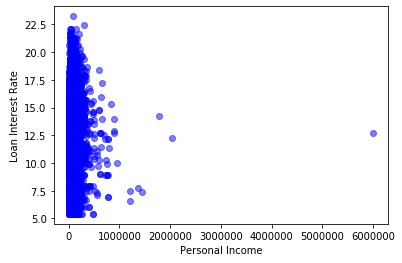
plt.scatter(cr_loan['person_income'], cr_loan['loan_int_rate'],c='blue', alpha=0.5)
plt.xlabel("Personal Income")
plt.ylabel("Loan Interest Rate")
plt.show()