R로 배우는 다변량 확률 분포
Surajit Ray
Professor, University of Glasgow
| 분포 | 위치 매개변수 | 척도 매개변수 |
|---|---|---|
| 정규분포 | mean |
sigma |
| t | delta |
sigma |
| 왜도 정규분포 | xi |
Omega |
| 왜도 t | xi |
Omega |
| 분포 | 위치 매개변수 | 척도 매개변수 | 자유도 |
|---|---|---|---|
| 정규분포 | mean |
sigma |
없음 |
| t | delta |
sigma |
있음 |
| 왜도 정규분포 | xi |
Omega |
없음 |
| 왜도 t | xi |
Omega |
있음 |
비교
표준 정규분포
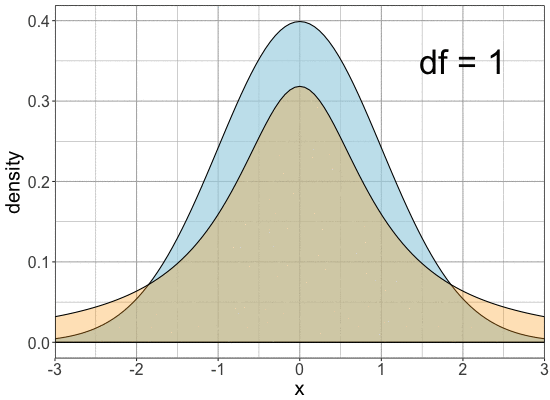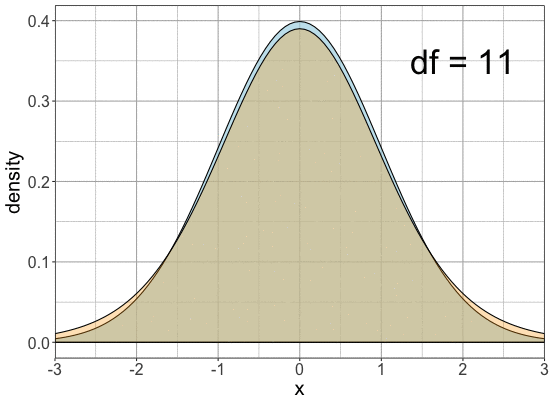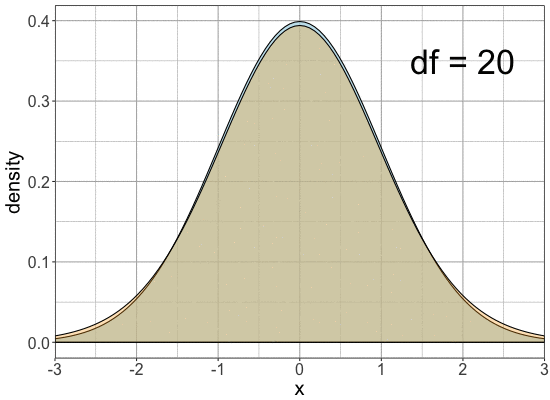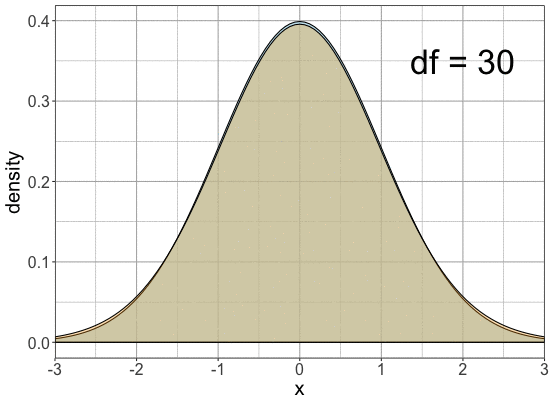
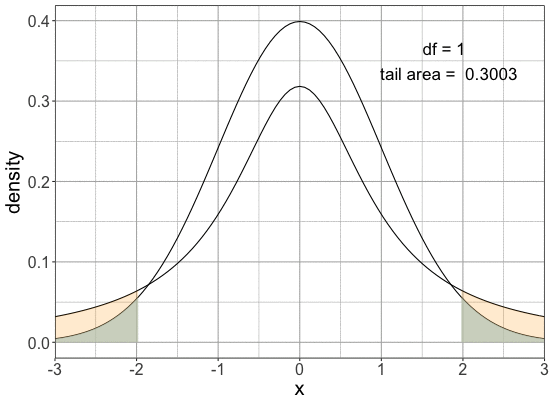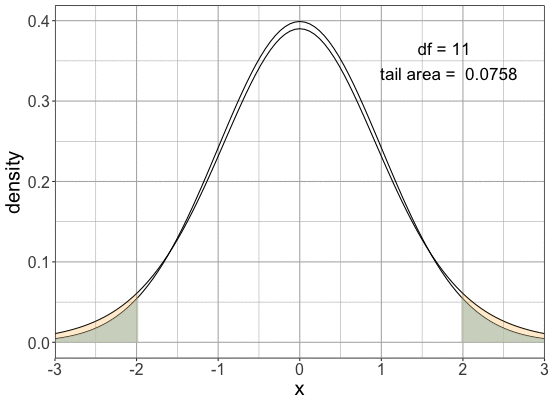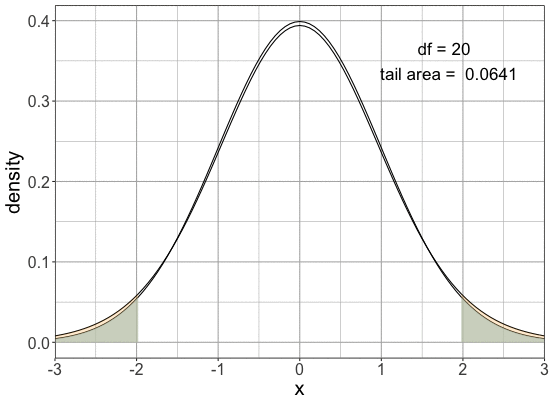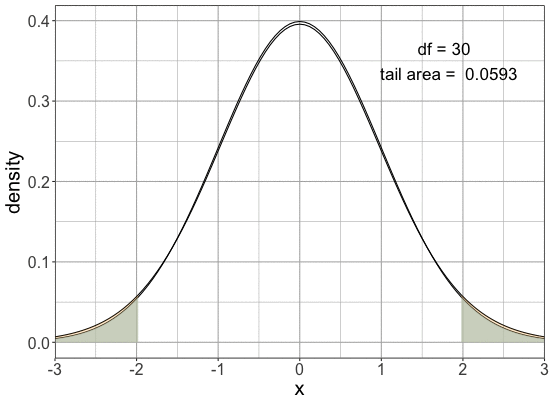
다양한 df의 t-분포

동일한 임계값에서 꼬리가 더 두껍습니다
$P(X< - 1.96 \text{ or } X > 1.96)$
| 분포 | 확률 |
|---|---|
| 정규분포 | 0.05 |
| t(df=1) | 0.3 |
| t(df=8) | 0.0857 |
| t(df=20) | 0.0641 |
| t(df=30) | 0.0593 |

단변량 Student's t-분포의 일반화
$$t_{df}(\delta, \Sigma ) $$
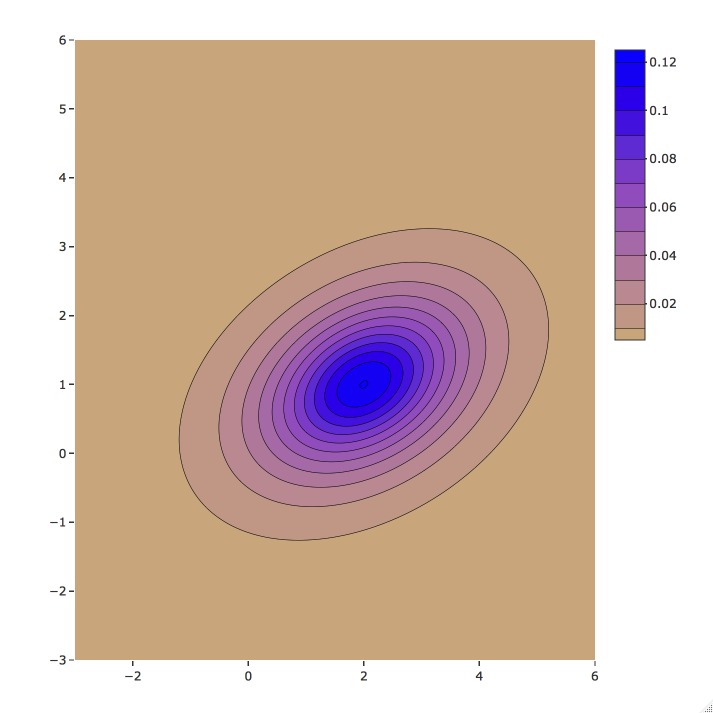
${\mu}=\delta={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$
df = 3인 t-분포의 등고선
${\begin{matrix} ~ \\ ~ \end{matrix}}$
이변량 정규분포의 등고선
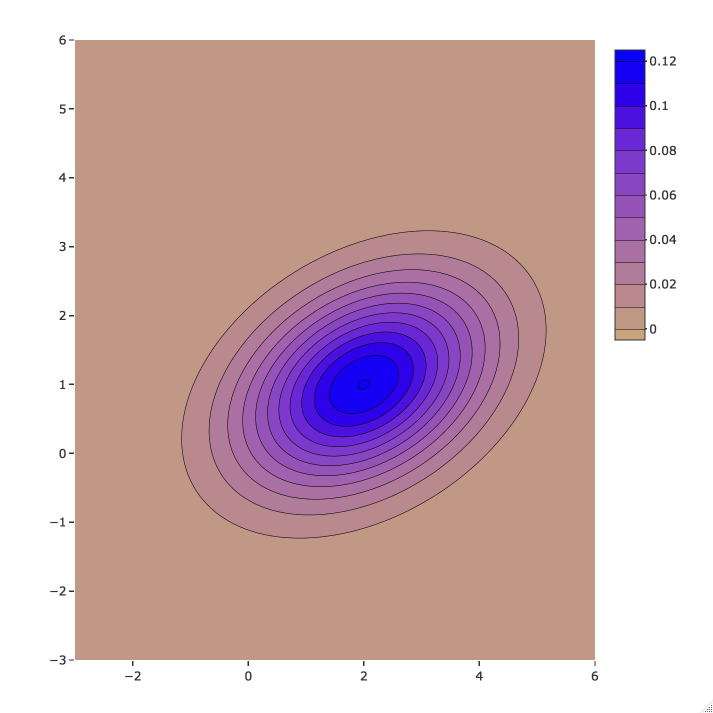
rmvt(n, delta, sigma, df)dmvt(x, delta, sigma, df)qmvt(p, delta, sigma, df)pmvt(upper, lower, delta, sigma, df)난수 샘플 생성
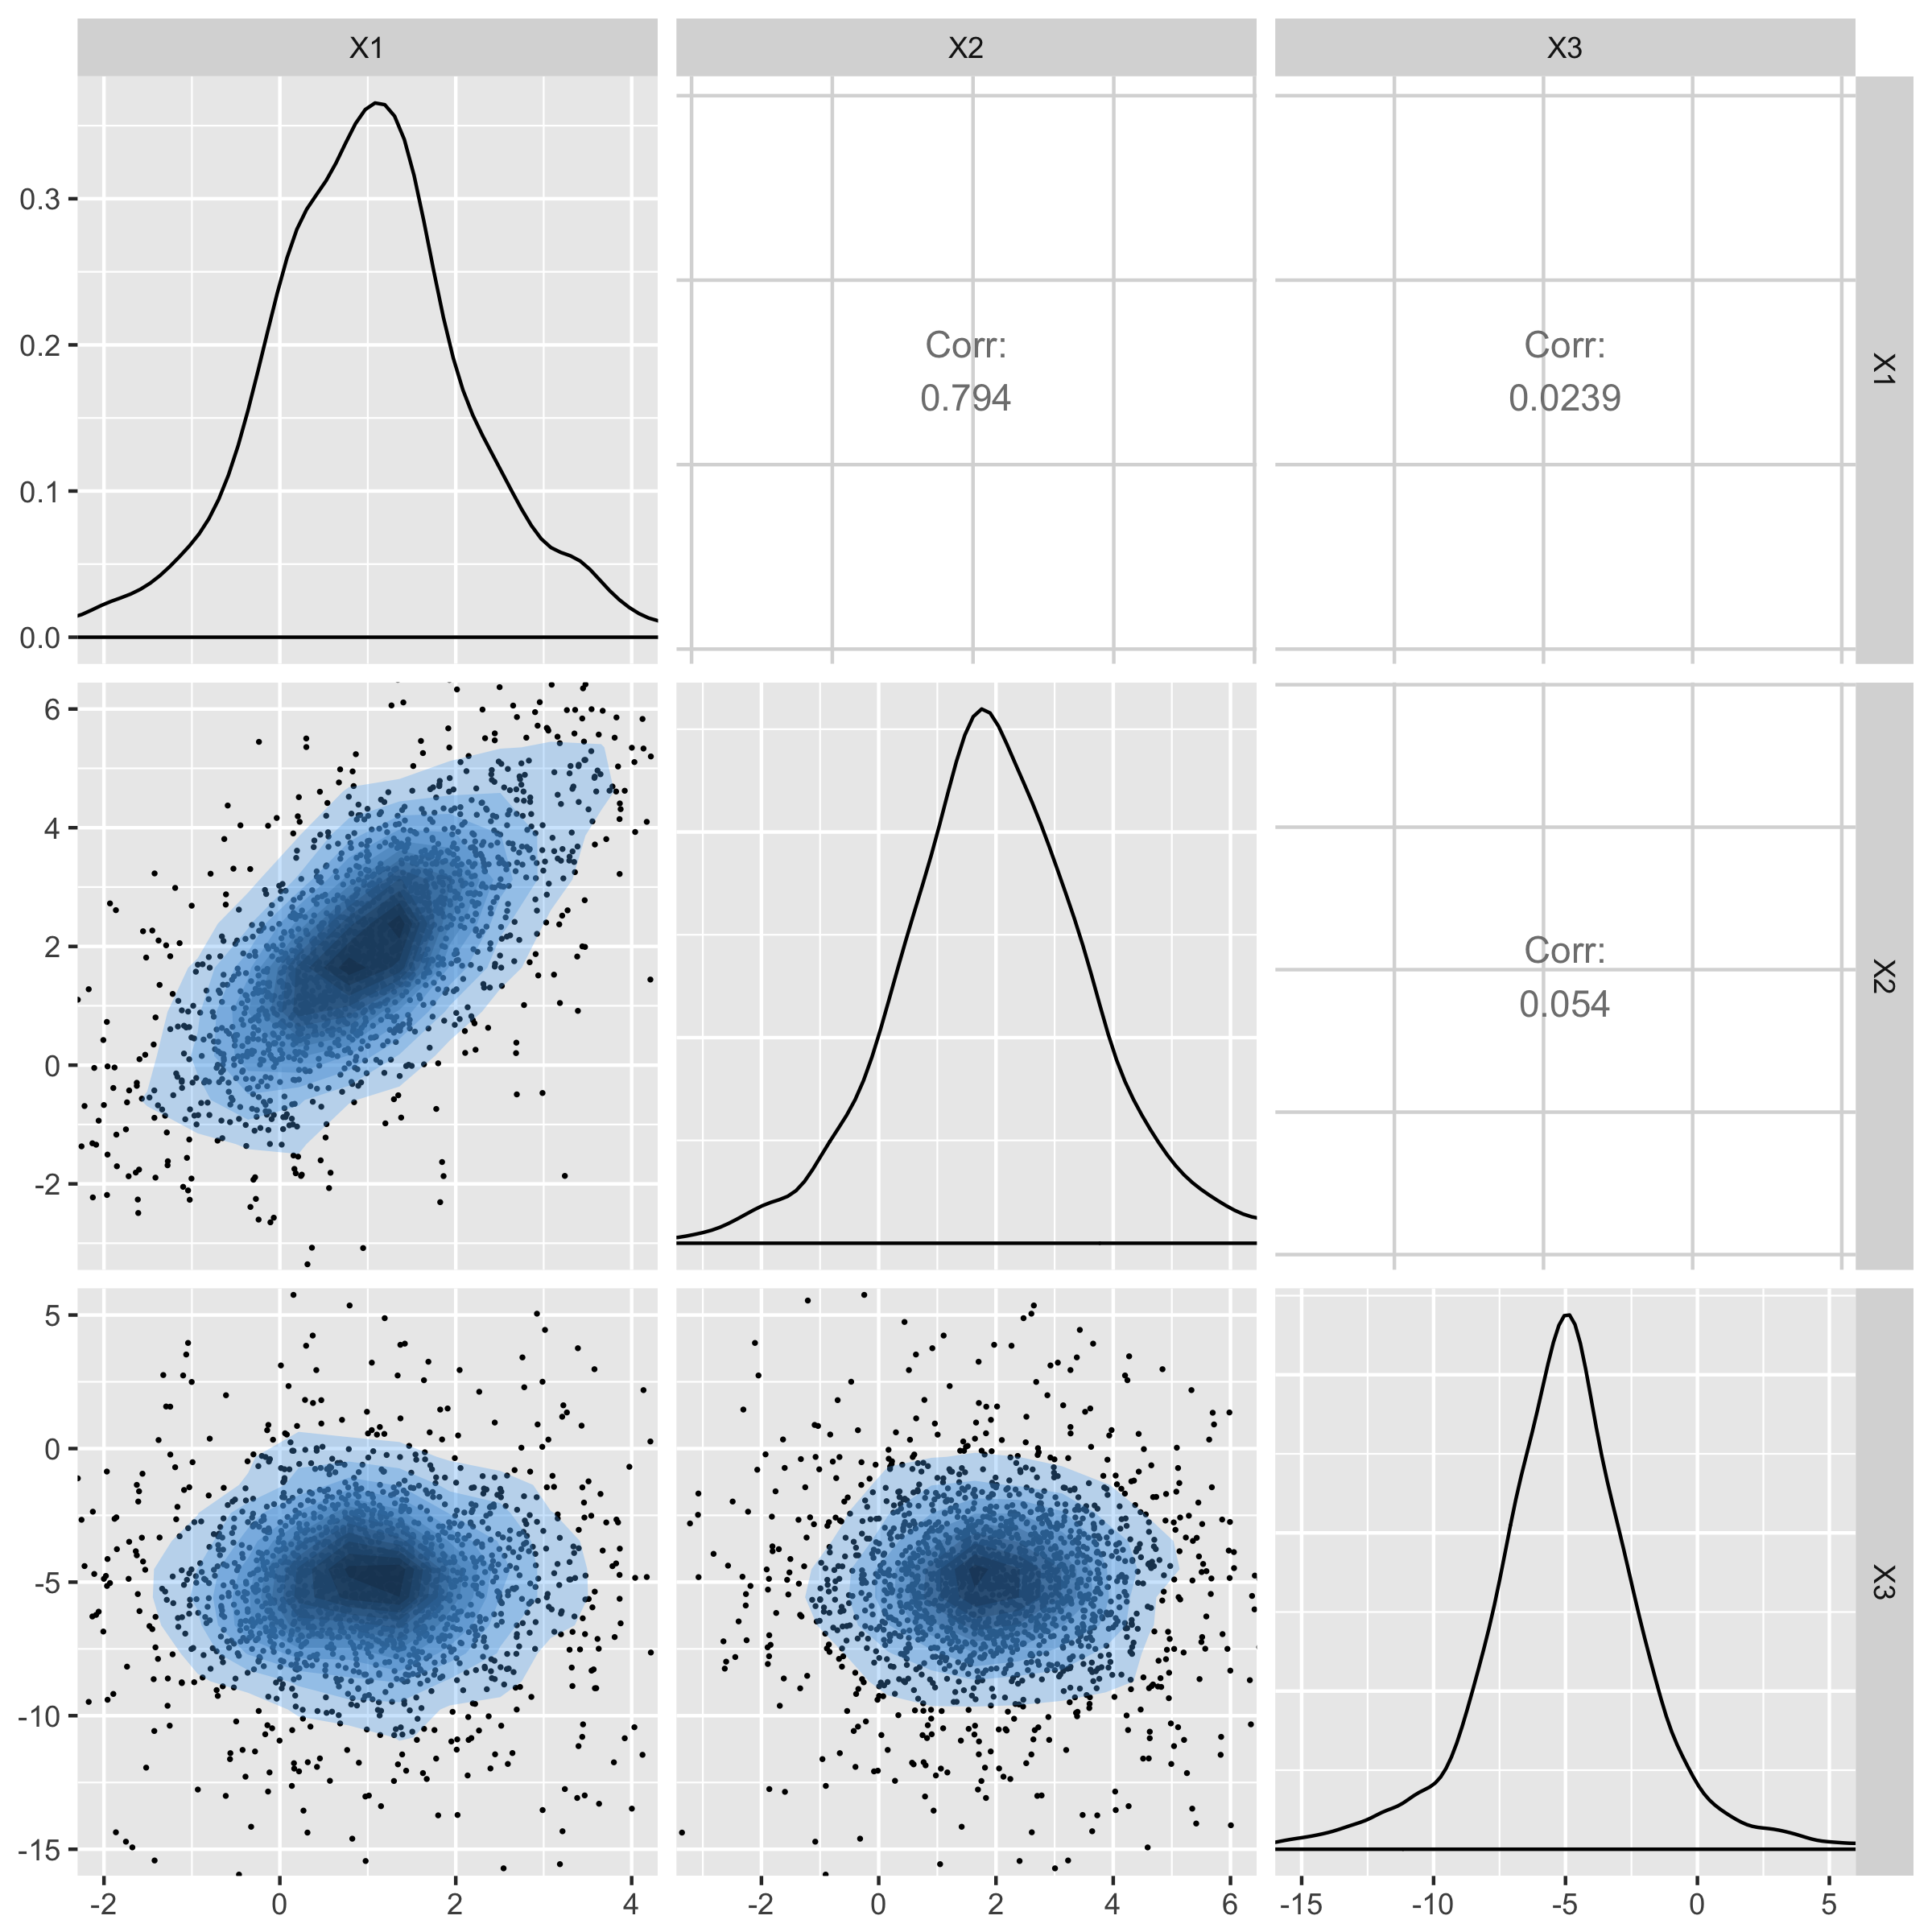
$ \delta= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} ,~~\Sigma={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}}, ~~df = 4$인 3차원 t-분포에서 샘플을 생성합니다.
# Specify delta and sigma
delta <- c(1, 2, -5)
sigma <- matrix(c(1, 1, 0,
1, 2, 0,
0, 0, 5), 3, 3)
# Generate samples
t.sample <- rmvt(n = 2000, delta = delta, sigma = sigma, df = 4)
head(t.sample,4)
[,1] [,2] [,3]
[1,] -1.256 -1.518 -12.340
[2,] 1.479 1.908 -7.647
[3,] -0.152 1.357 -9.011
[4,] 1.938 2.531 -4.534
자유도 4인 t-분포

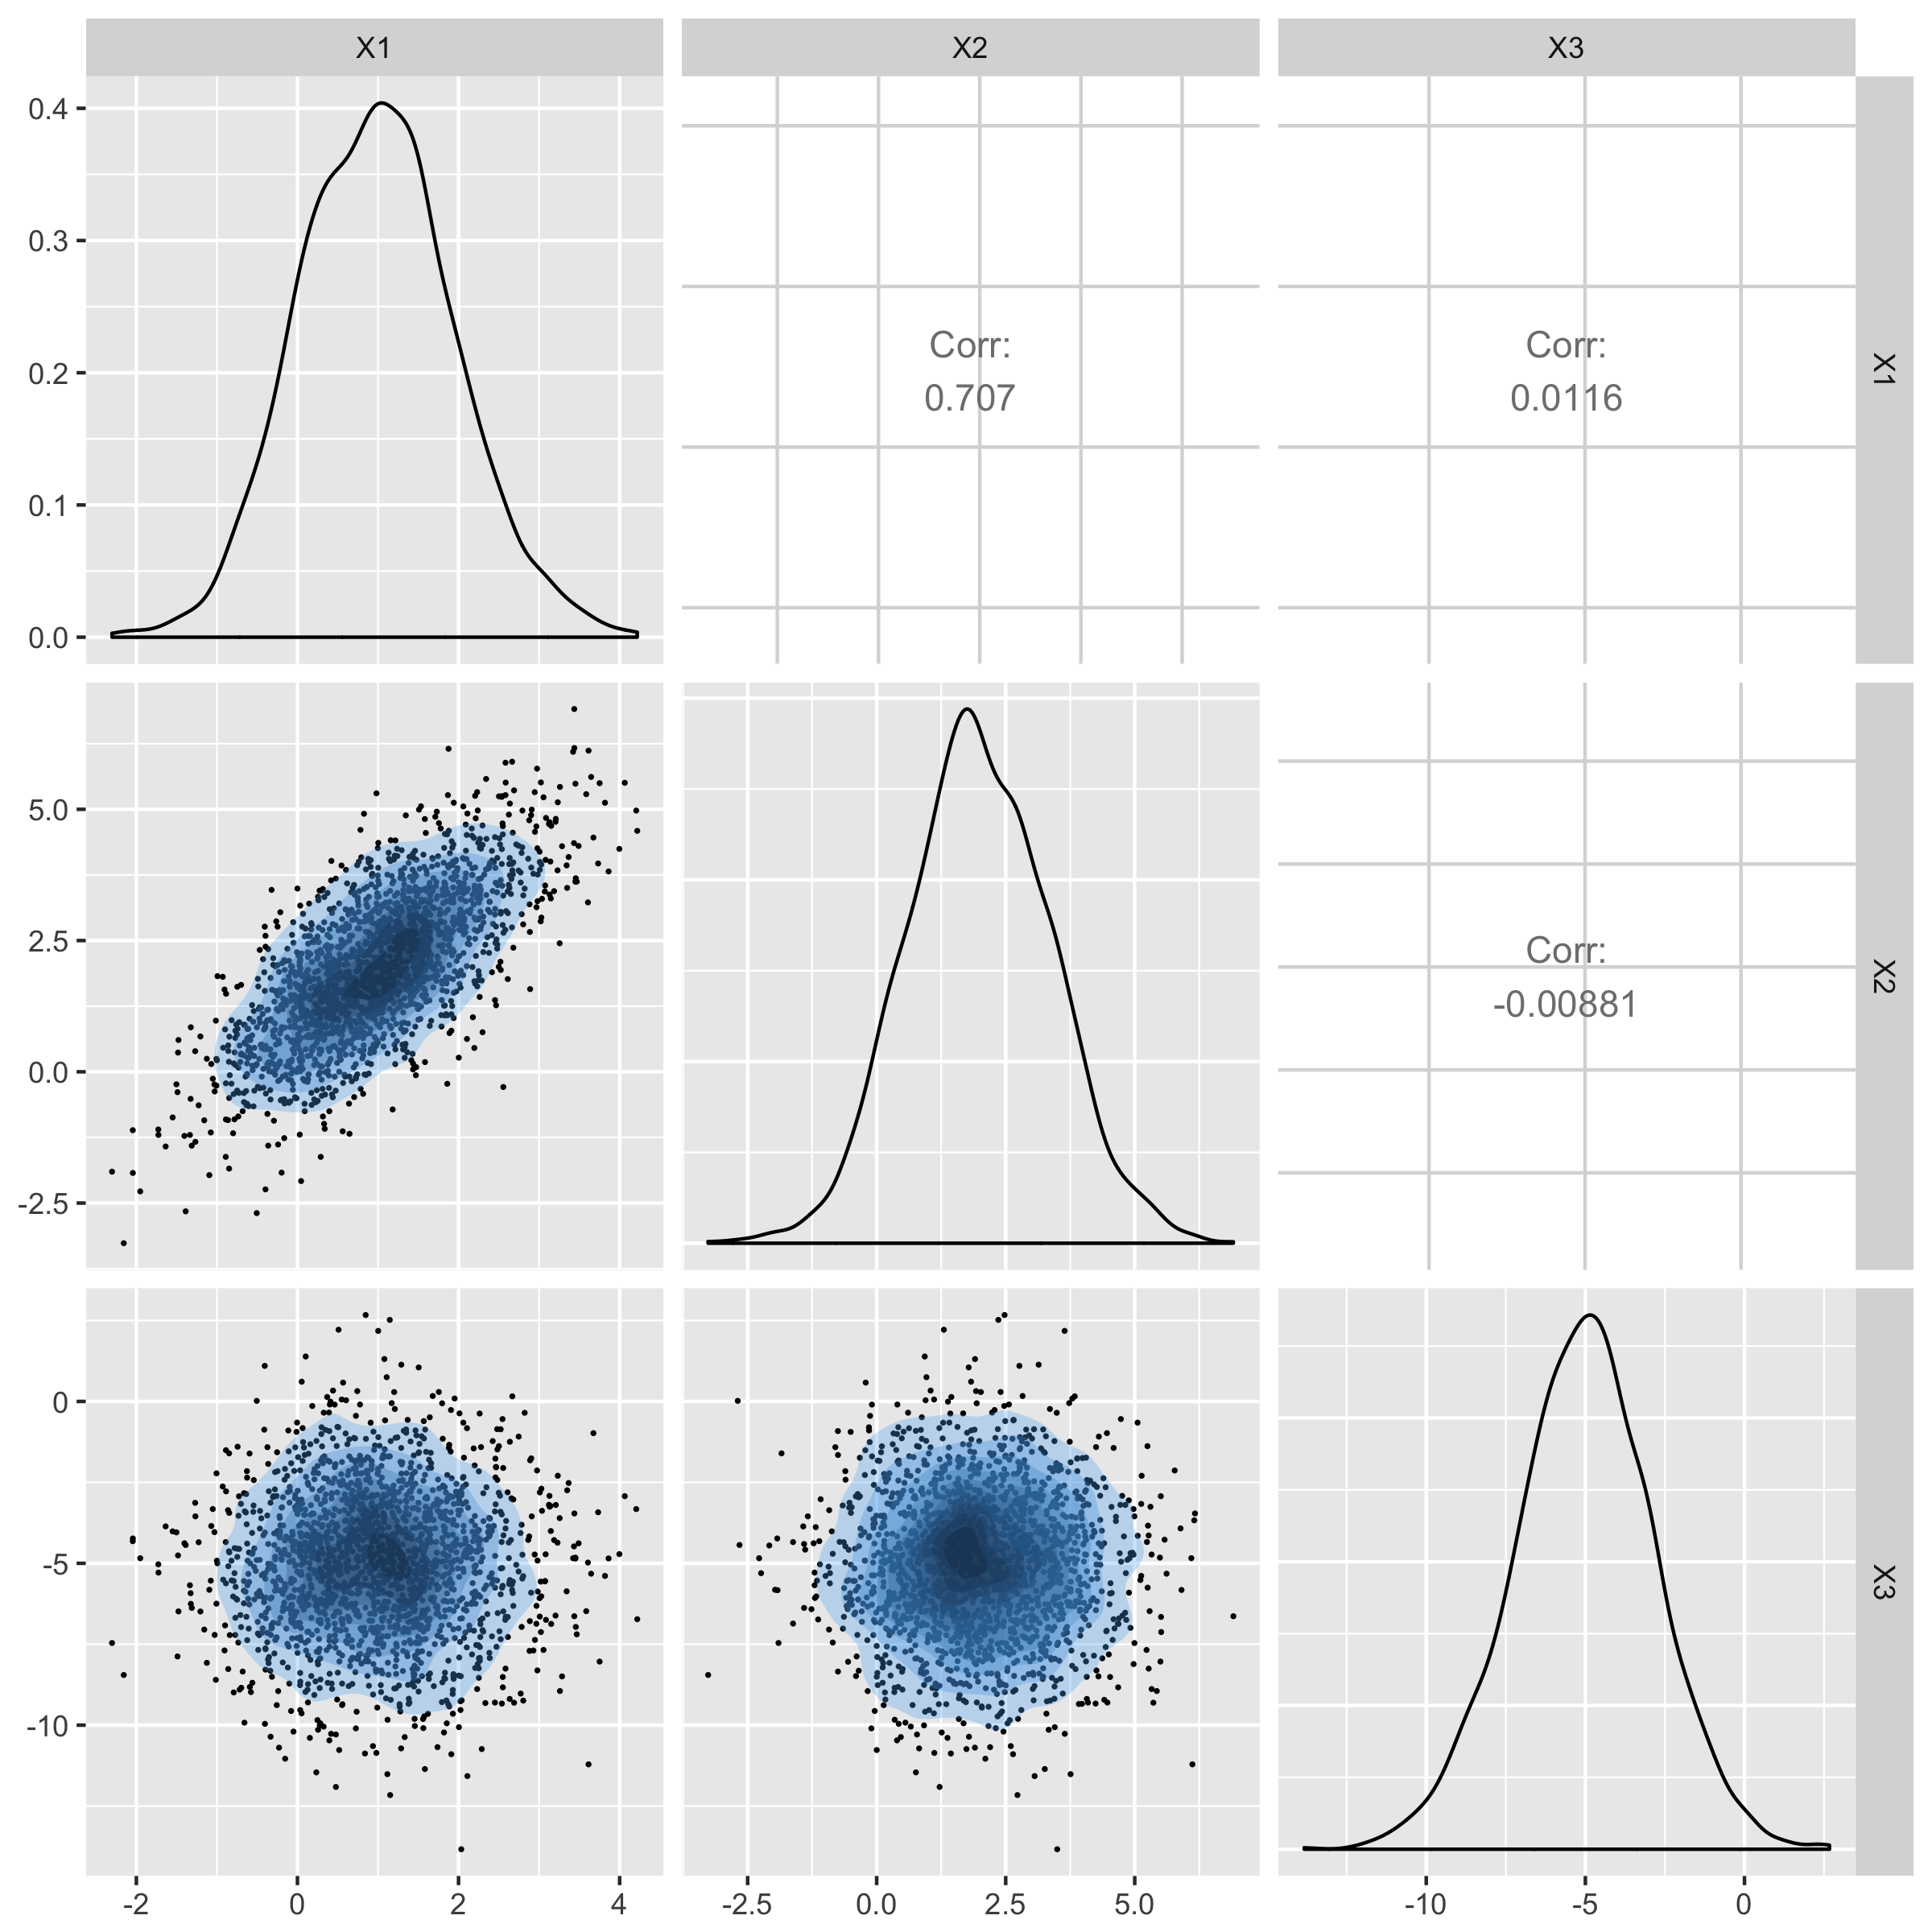
정규분포

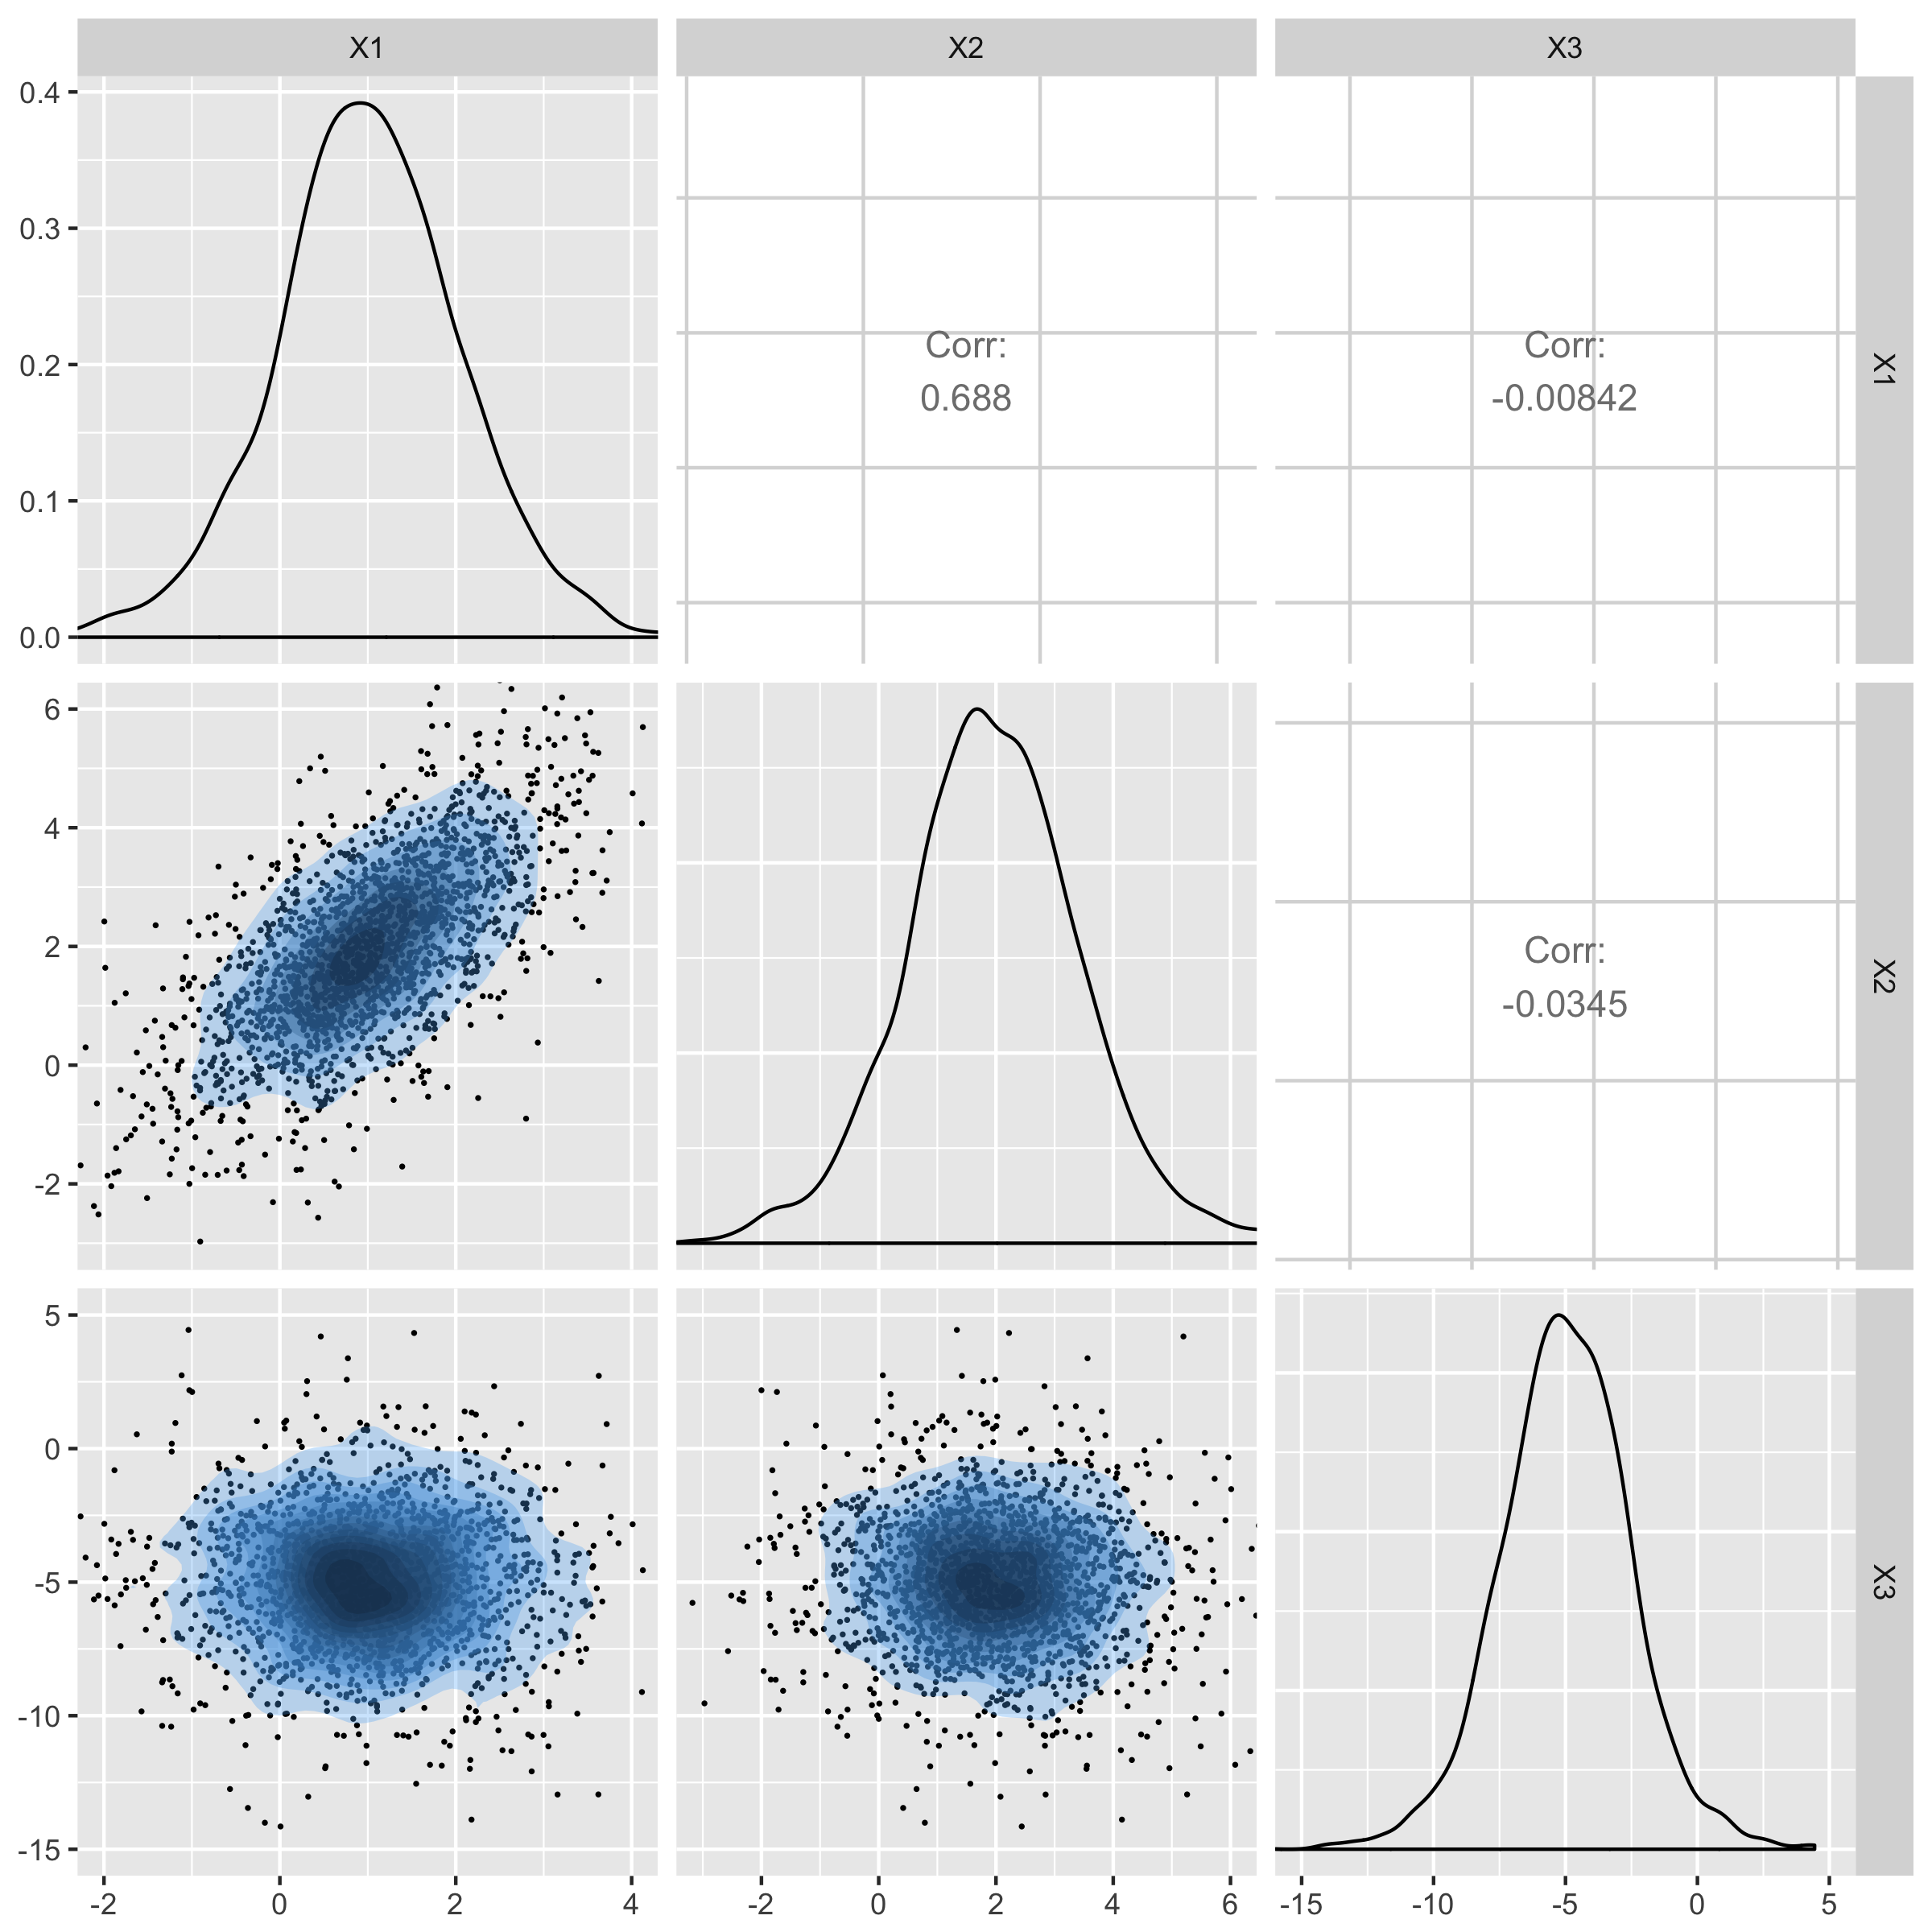
자유도 10인 t-분포

정규분포

R로 배우는 다변량 확률 분포