Pythonで学ぶ定量的リスク管理
Jamsheed Shorish
Computational Economist
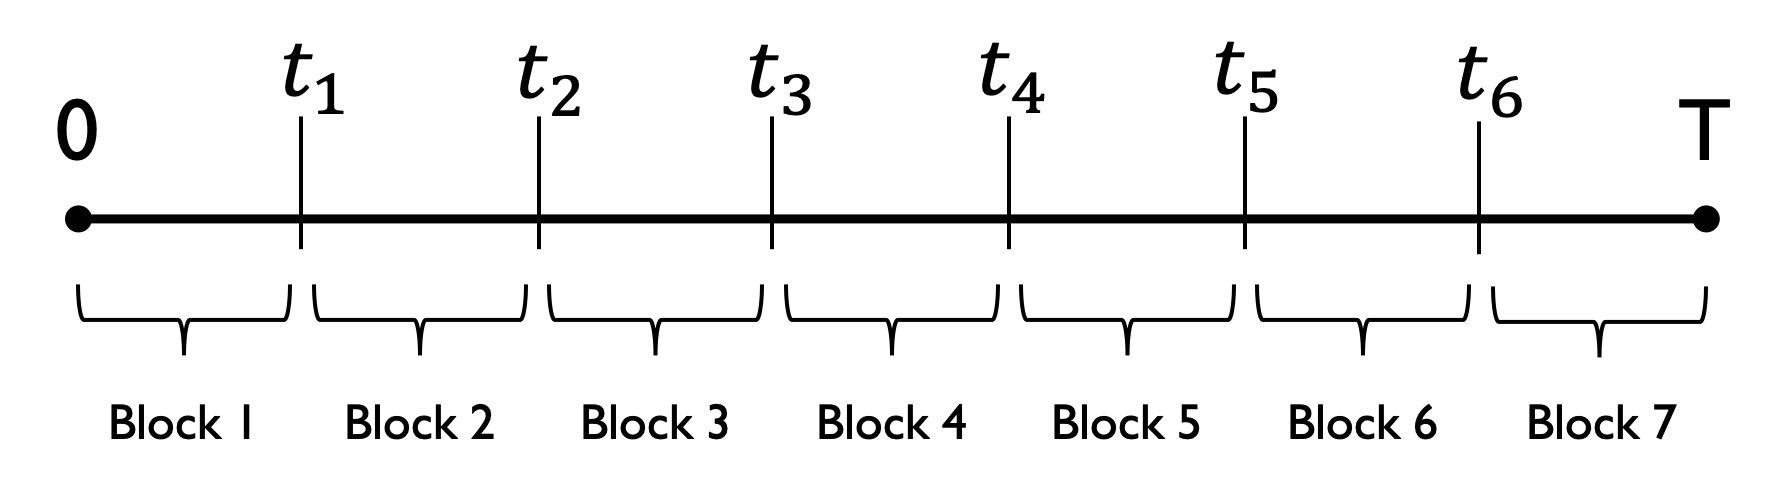
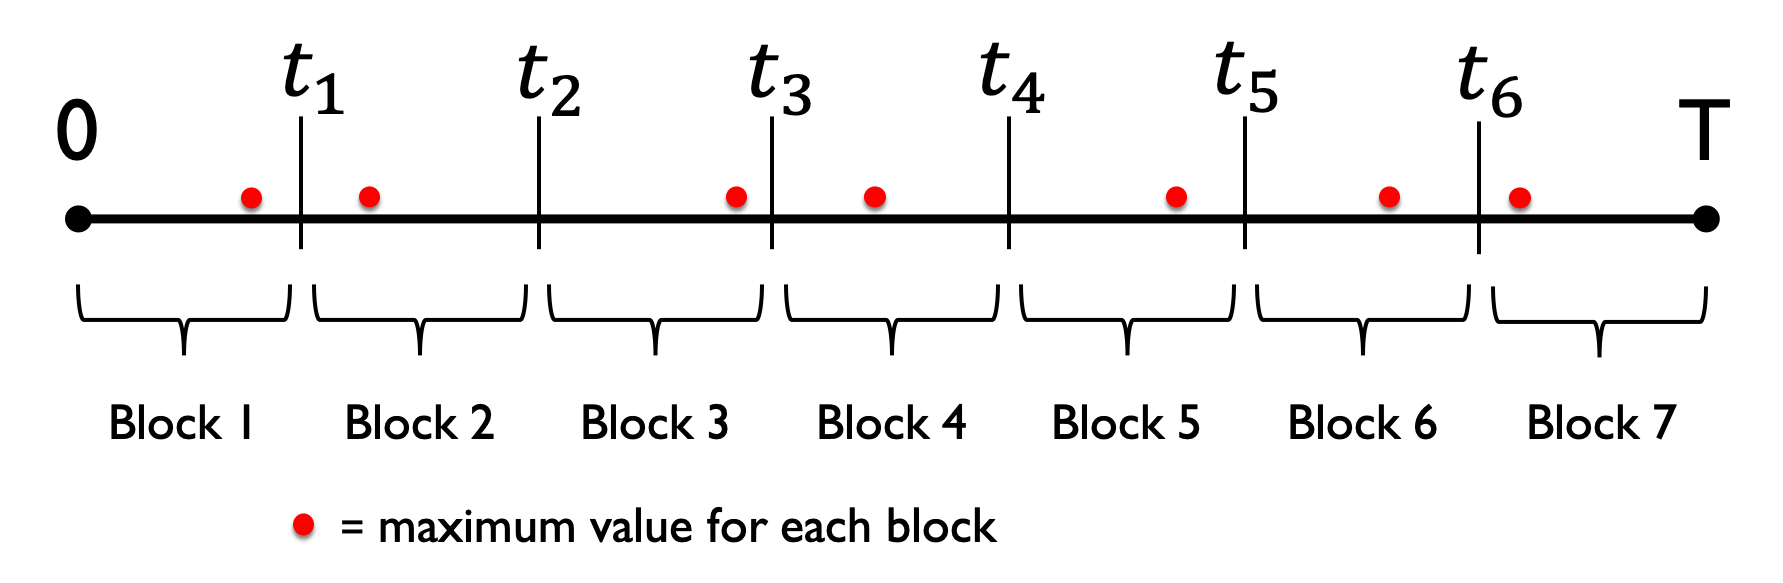
例: 2007〜2009 のブロック最大
maxima = losses.resample("W").max()
一般化極値分布 (GEV)
scipy.stats.genextreme
from scipy.stats import genextreme
params = genextreme.fit(maxima)
.ppf()
params
.expect()
VaR_99 = genextreme.ppf(0.99, *params)
CVar_99 = ( 1 / (1 - 0.99) ) * genextreme.expect(lambda x: x, *params, lb = VaR_99)