リスク要因と金融危機

Pythonで学ぶ定量的リスク管理

Jamsheed Shorish

Computational Economist

リスク要因

  • ボラティリティ: 期待値の周りの収益の分散の大きさ
  • 時系列: 期待値 = 標本平均
  • 期待と分散を動かすものは何か?
  • リスク要因: 収益とボラティリティを左右する変数・事象

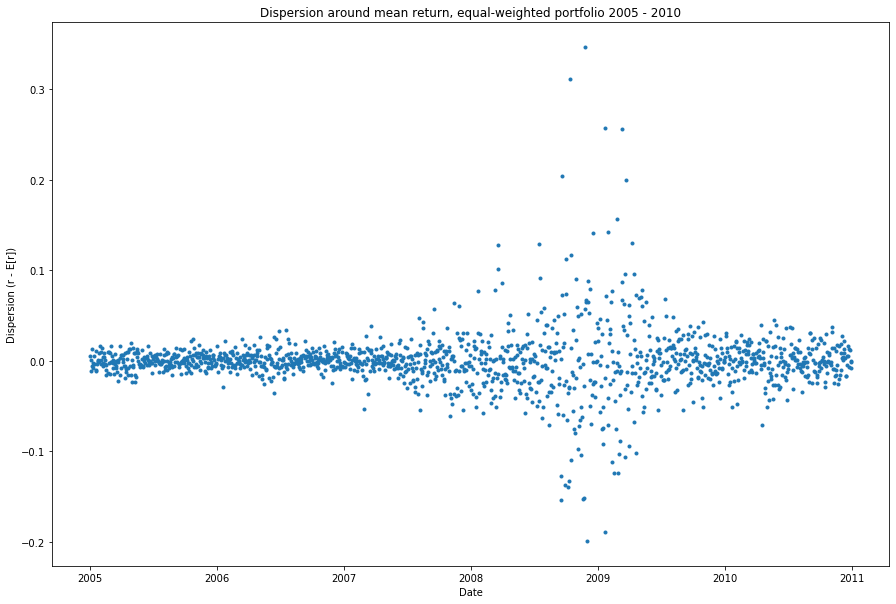
分散プロット: 時系列平均からの収益の乖離

Pythonで学ぶ定量的リスク管理

リスクエクスポージャー

  • リスクエクスポージャー: 想定損失の大きさ

    • リスク要因がエクスポージャーを決める
  • 例: 洪水保険

    • 免責額: 損失に関わらず自己負担
    • 100%補償でも免責額は自己負担
    • よって免責額が「リスクエクスポージャー」
    • 洪水が頻発 => 洪水損失のボラティリティ増
    • 洪水が頻発 => リスクエクスポージャー増
Pythonで学ぶ定量的リスク管理

システマティックリスク

  • システマティックリスク: 全資産のボラティリティに影響する要因

    • マーケットリスク: 市場全体の動きによるシステマティックリスク
  • 航空機エンジン故障: システマティックリスクの例

  • 金融のシステマティック要因例:

    • 物価水準の変化(インフレ)
    • 金利の変化
    • 景気動向の変化

プロペラ機のエンジン

Pythonで学ぶ定量的リスク管理

特有リスク

  • 特有リスク: 特定の資産/資産クラスに固有のリスク

  • 乱気流と未着用シートベルト: 特有リスクの例

  • 特有リスクの例:

    • 債券ポートフォリオ: 発行体のデフォルトリスク
    • 企業/セクター特性
      • 企業規模(時価総額)
      • PBR(簿価対時価比)
      • セクターショック

航空機のシートベルト

Pythonで学ぶ定量的リスク管理

ファクターモデル

  • ファクターモデル: ポートフォリオ収益に影響するリスク要因の評価
  • 統計的回帰(最小二乗法 OLS など):
    • 従属変数: 収益(またはボラティリティ)
    • 独立変数: システマティック/特有リスク要因
  • Fama-French ファクターモデル: 次の組合せ
    • マーケットリスク と
    • 特有リスク(企業規模、企業価値)
Pythonで学ぶ定量的リスク管理

危機のリスク要因: 住宅ローン担保証券

  • 投資銀行: 危機直前に大規模に借入
  • 担保: 住宅ローン担保証券(MBS)
  • MBS: 多様な特性の多数のローンでリスク分散するはずだった
    • 欠陥: 実際は延滞・デフォルトが高相関
    • 延滞/デフォルトの連鎖で担保価値が崩壊
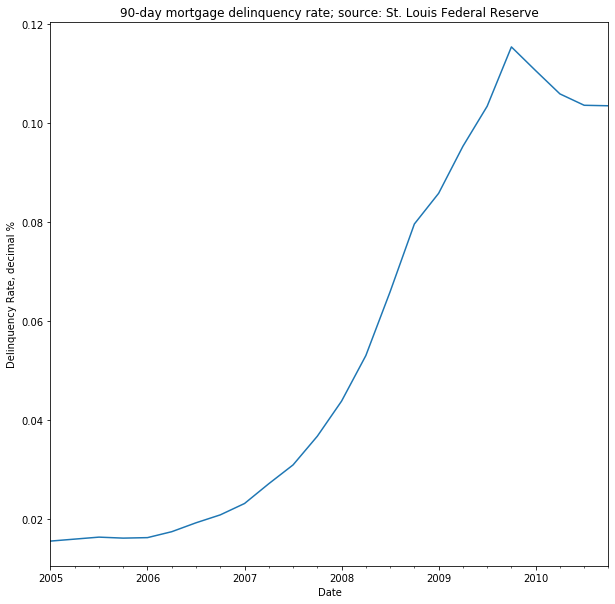
  • 90日延滞率: 危機時の投資銀行ポートフォリオのリスク要因

2005–2010年の住宅ローン90日延滞率

Pythonで学ぶ定量的リスク管理

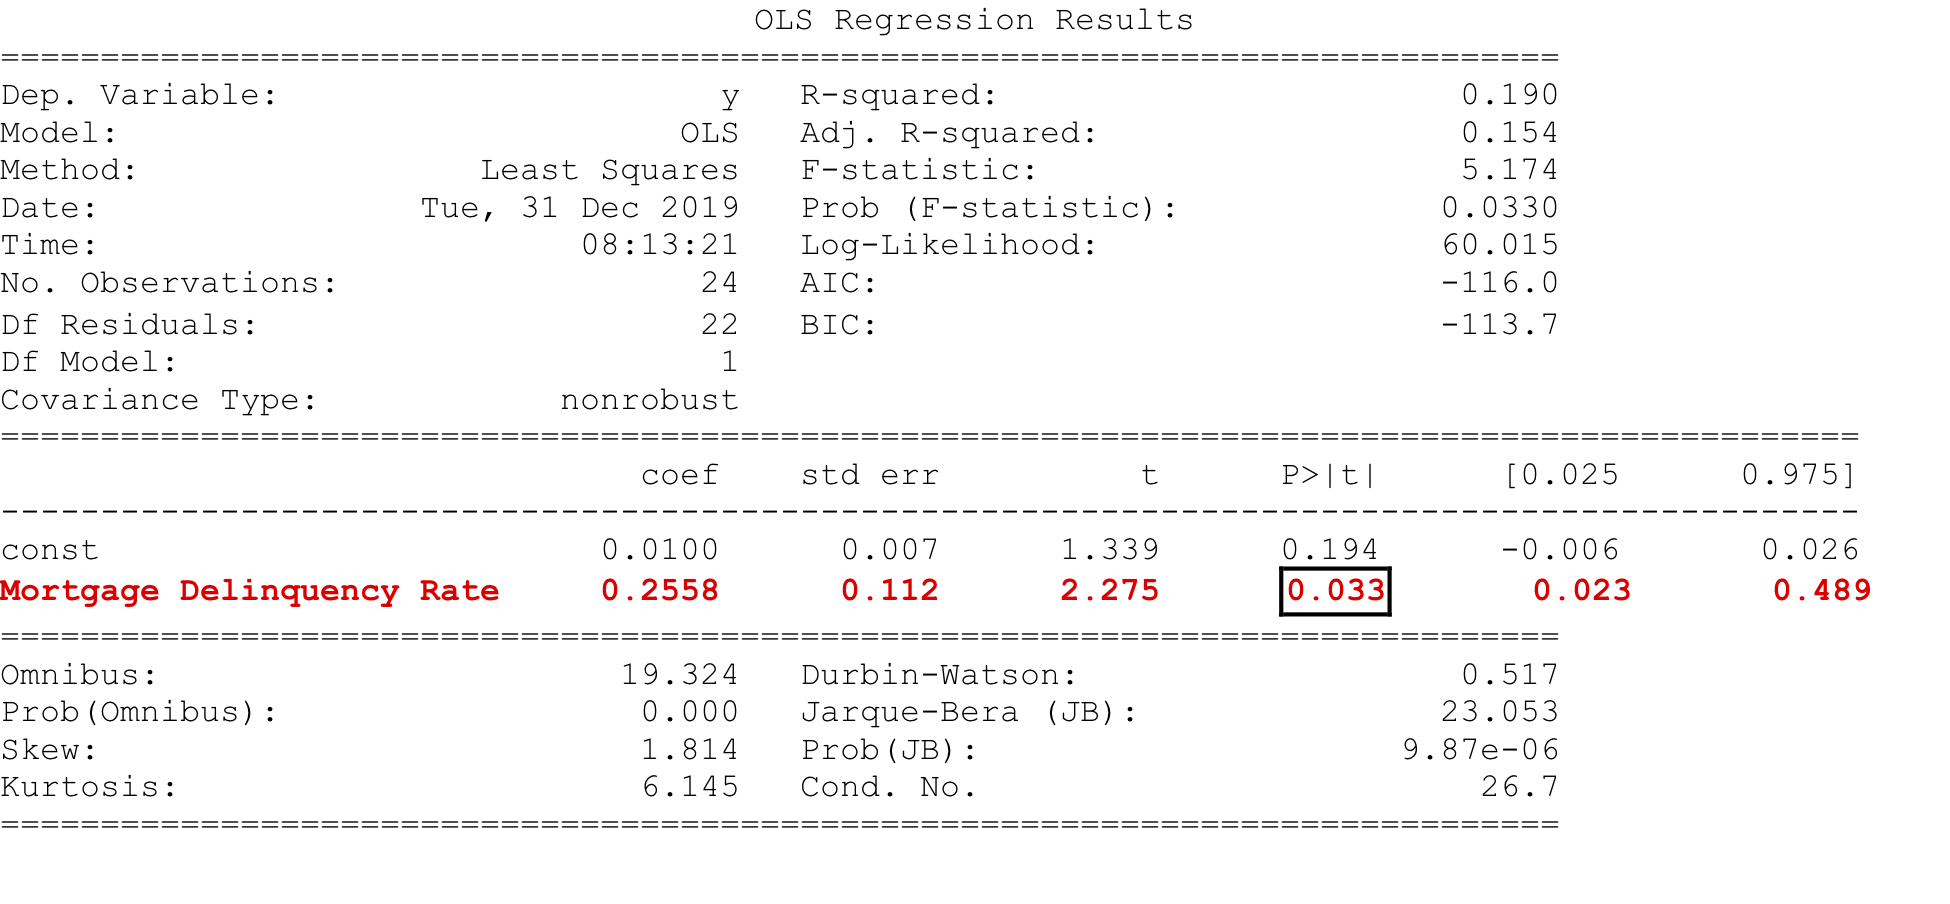
危機時のファクターモデル

  • ファクターモデル回帰: ポートフォリオ収益 vs. 住宅ローン延滞
  • 回帰ツールのために statsmodels.api をインポート
  • .OLS() と .fit() で回帰を適合
  • .summary() で結果を表示


import statsmodels.api as sm

regression = sm.OLS(returns, delinquencies).fit()
print(regression.summary())
Pythonで学ぶ定量的リスク管理

回帰 .summary() の結果

回帰サマリーの例

Pythonで学ぶ定量的リスク管理

演習に進みましょう!

Pythonで学ぶ定量的リスク管理

Preparing Video For Download...