Pythonで学ぶ定量的リスク管理
Jamsheed Shorish
Computational Economist
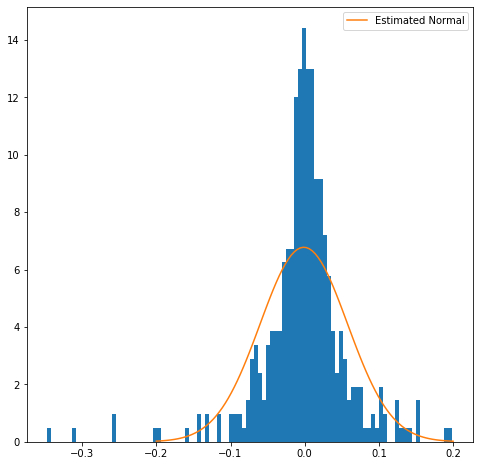
scipy.stats.norm.fit()
norm.fit()
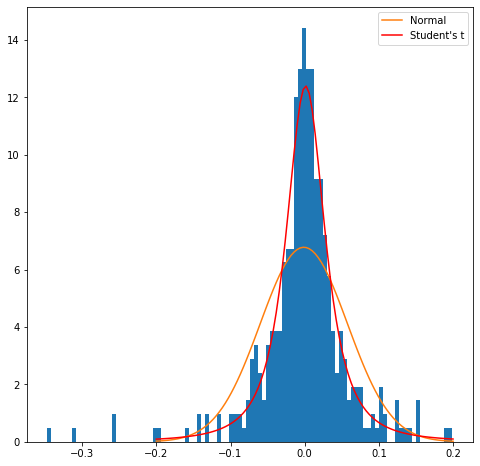
t.fit()
critical_values
scipy.stats.anderson
loss
from scipy.stats import anderson

anderson(loss)
from scipy.stats import anderson
anderson(loss)
AndersonResult(statistic=11.048641503898523,
critical_values=array([0.57 , 0.649, 0.779, 0.909, 1.081]),
significance_level=array([15. , 10. ,  5. ,  2.5,  1. ]))
scipy.stats
skewnorm
scipy.stats.skewtest
skewtest
from scipy.stats import skewtest

skewtest(loss)
from scipy.stats import skewtest
skewtest(loss)
SkewtestResult(statistic=-7.786120875514511,
pvalue=6.90978472959861e-15)