リスクの測定
Pythonで学ぶ定量的リスク管理

Jamsheed Shorish
CEO, Shorish Research
損失分布
- FX例:
- ポートフォリオ評価額(米ドル)USD 100
- リスク要因=
 /
 為替レート
- 1 = 1 のときのEUR評価額: USD 100 × EUR 1 / USD 1 = EUR 100
- r = 1 のときのEUR評価額: USD 100 × EUR r / USD 1 = EUR 100 × r
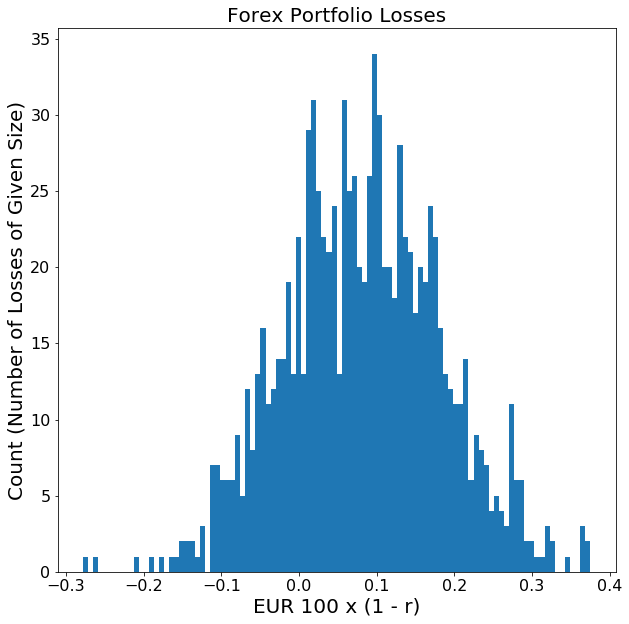
- 損失 = EUR 100 − EUR 100 × r = EUR 100 × (1 − r)
- 損失分布: r のランダム実現値により、将来のポートフォリオ損失の分布が決まる
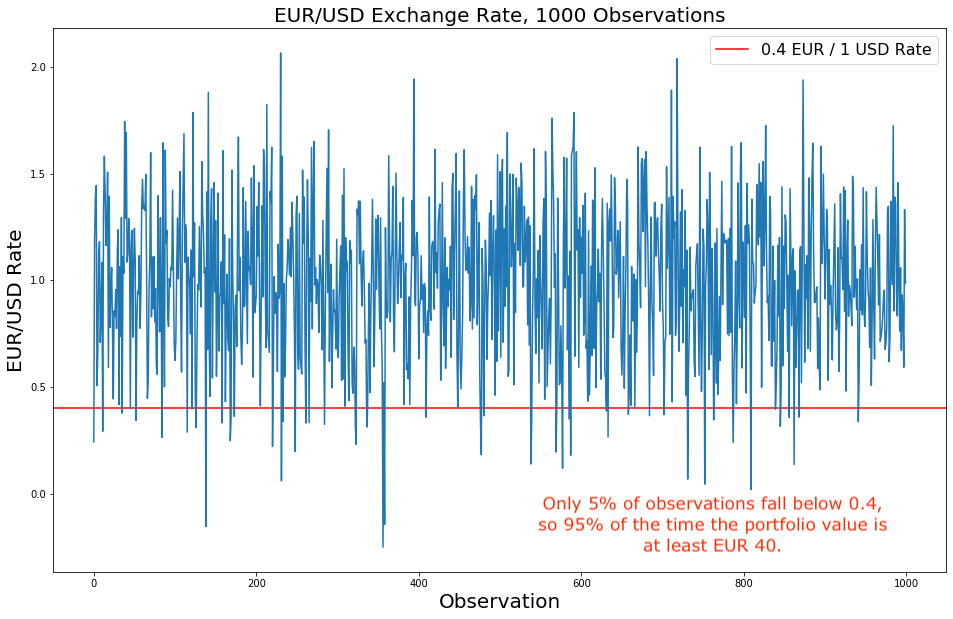
バリュー・アット・リスク(VaR)
条件付きバリュー・アット・リスク(CVaR)
- FX例:
- 95% CVaR = ポートフォリオ価値がEUR 40未満となる5%のケースでの期待損失
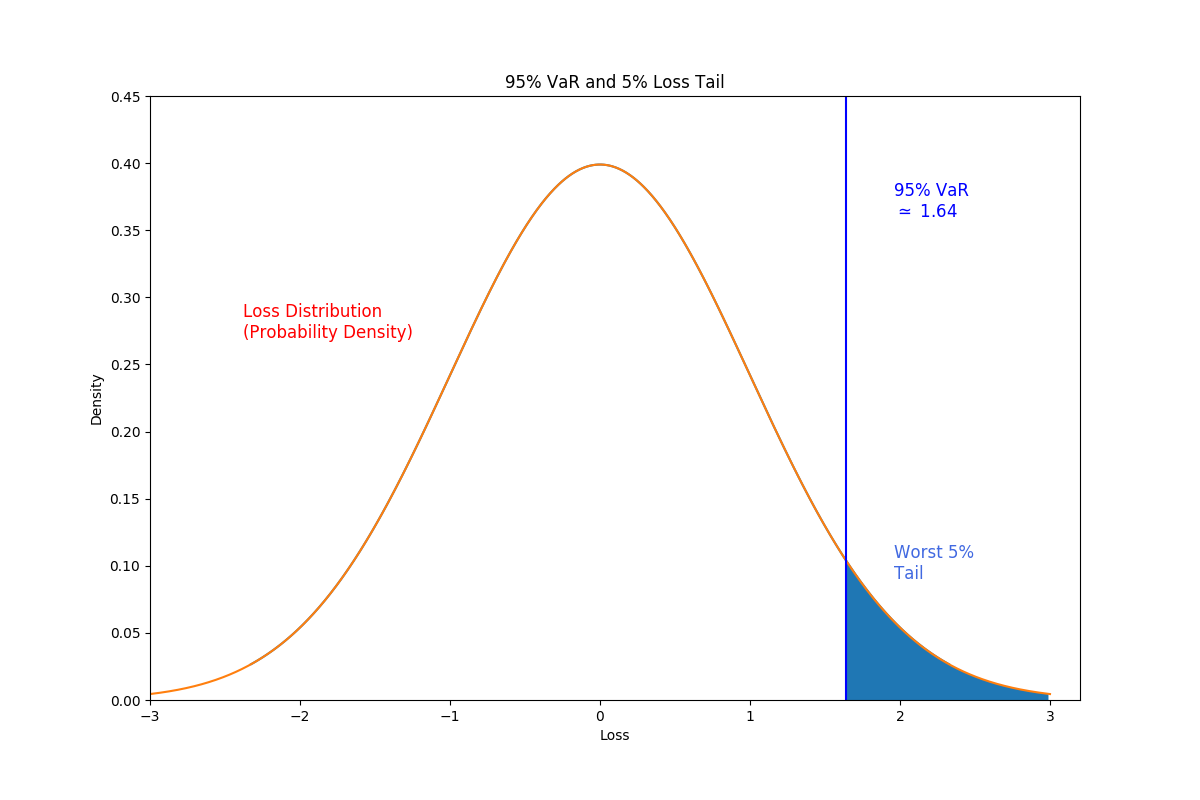
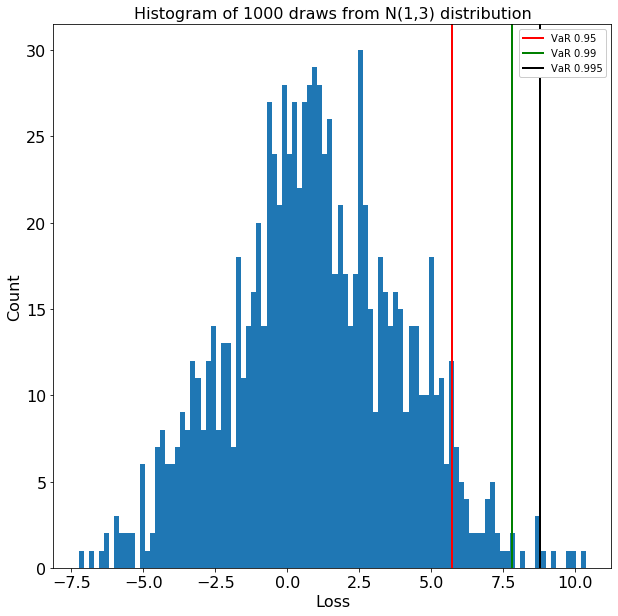
VaRの可視化
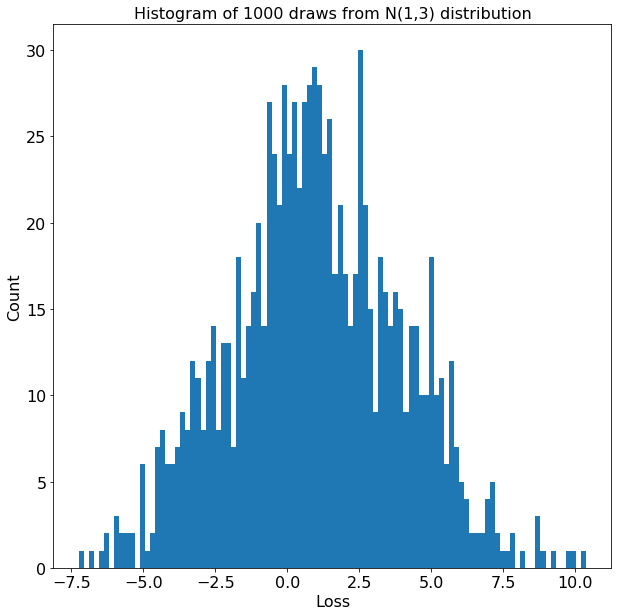
VaRの可視化
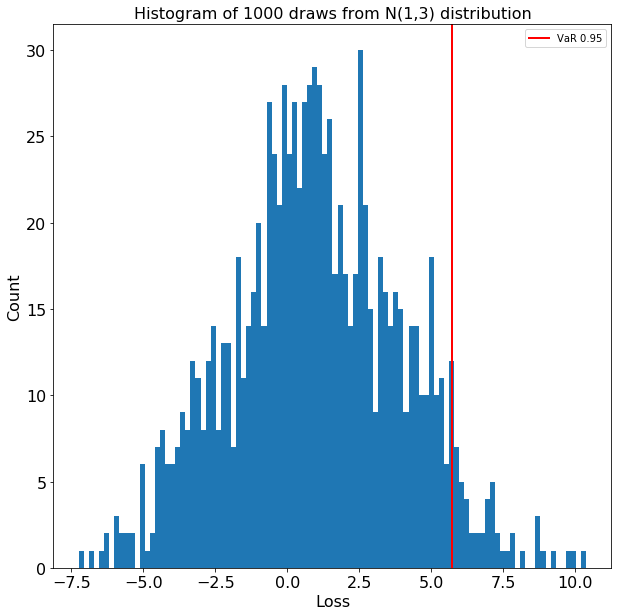
VaRの可視化
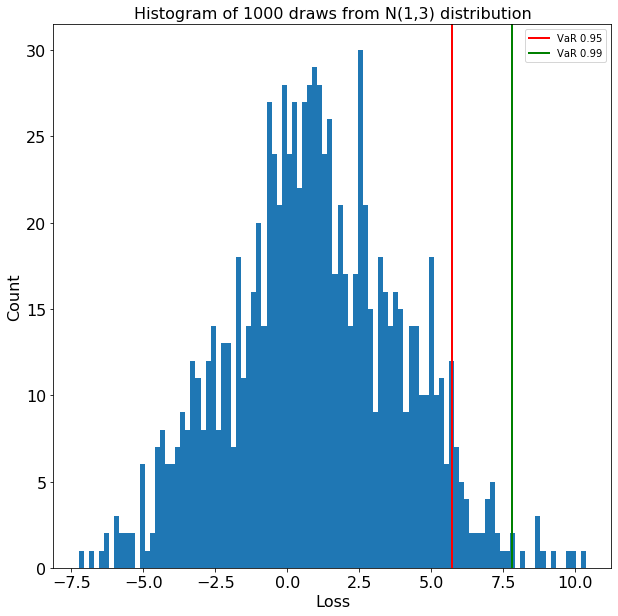
VaRの可視化