ポートフォリオのヘッジ:リスクの相殺

Pythonで学ぶ定量的リスク管理

Jamsheed Shorish

Computational Economist

ポートフォリオの安定性

  • VaR/CVaR:所与の信頼水準での損失見込み
  • ポートフォリオ最適化:最適な資産配分
    • ただしボラティリティは残る!
  • 機関投資家:変動に対するポートフォリオの安定性重視
    • 年金基金:約 20兆米ドル
Pythonで学ぶ定量的リスク管理

雨の日、晴れの日

  • 投資ポートフォリオ:サングラス会社
    • リスク要因:天候

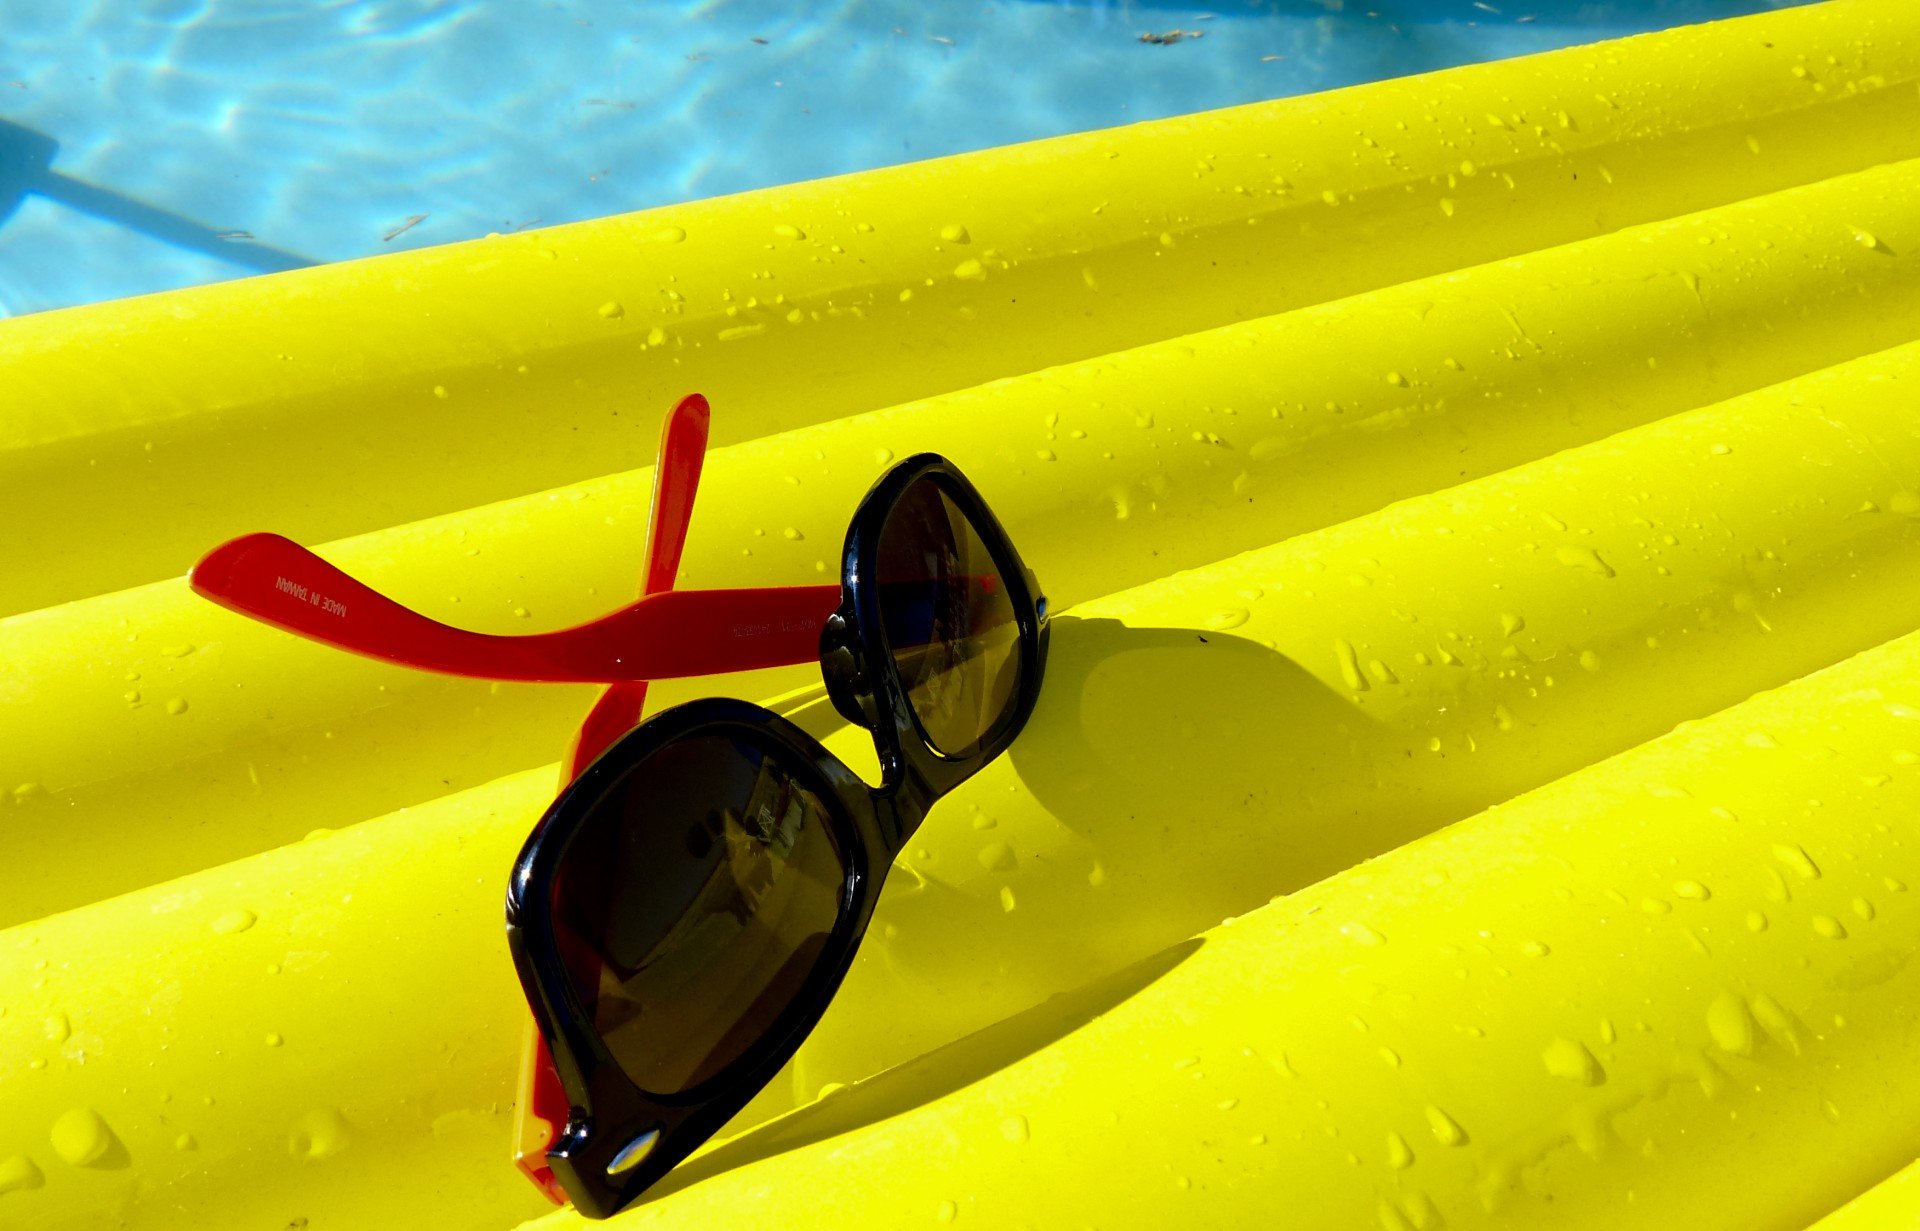
黄色い浮き具の上のサングラスの画像

Pythonで学ぶ定量的リスク管理

雨の日、晴れの日

  • 投資ポートフォリオ:サングラス会社
    • リスク要因:天候(雨)
    • 雨が多い ⇒ 企業価値低下
    • 企業価値低下 ⇒ 株価下落
    • 株価下落 ⇒ ポートフォリオ価値低下

黄色い浮き具の上のサングラスの画像   ガラス面の雨粒の画像

Pythonで学ぶ定量的リスク管理

雨の日、晴れの日

  • 投資ポートフォリオ:サングラス会社
    • リスク要因:天候(雨)
    • 雨が多い ⇒ 企業価値低下
    • 企業価値低下 ⇒ 株価下落
    • 株価下落 ⇒ ポートフォリオ価値低下
  • 第2の機会:傘の会社
    • 雨が多い ⇒ 価値が上がる!

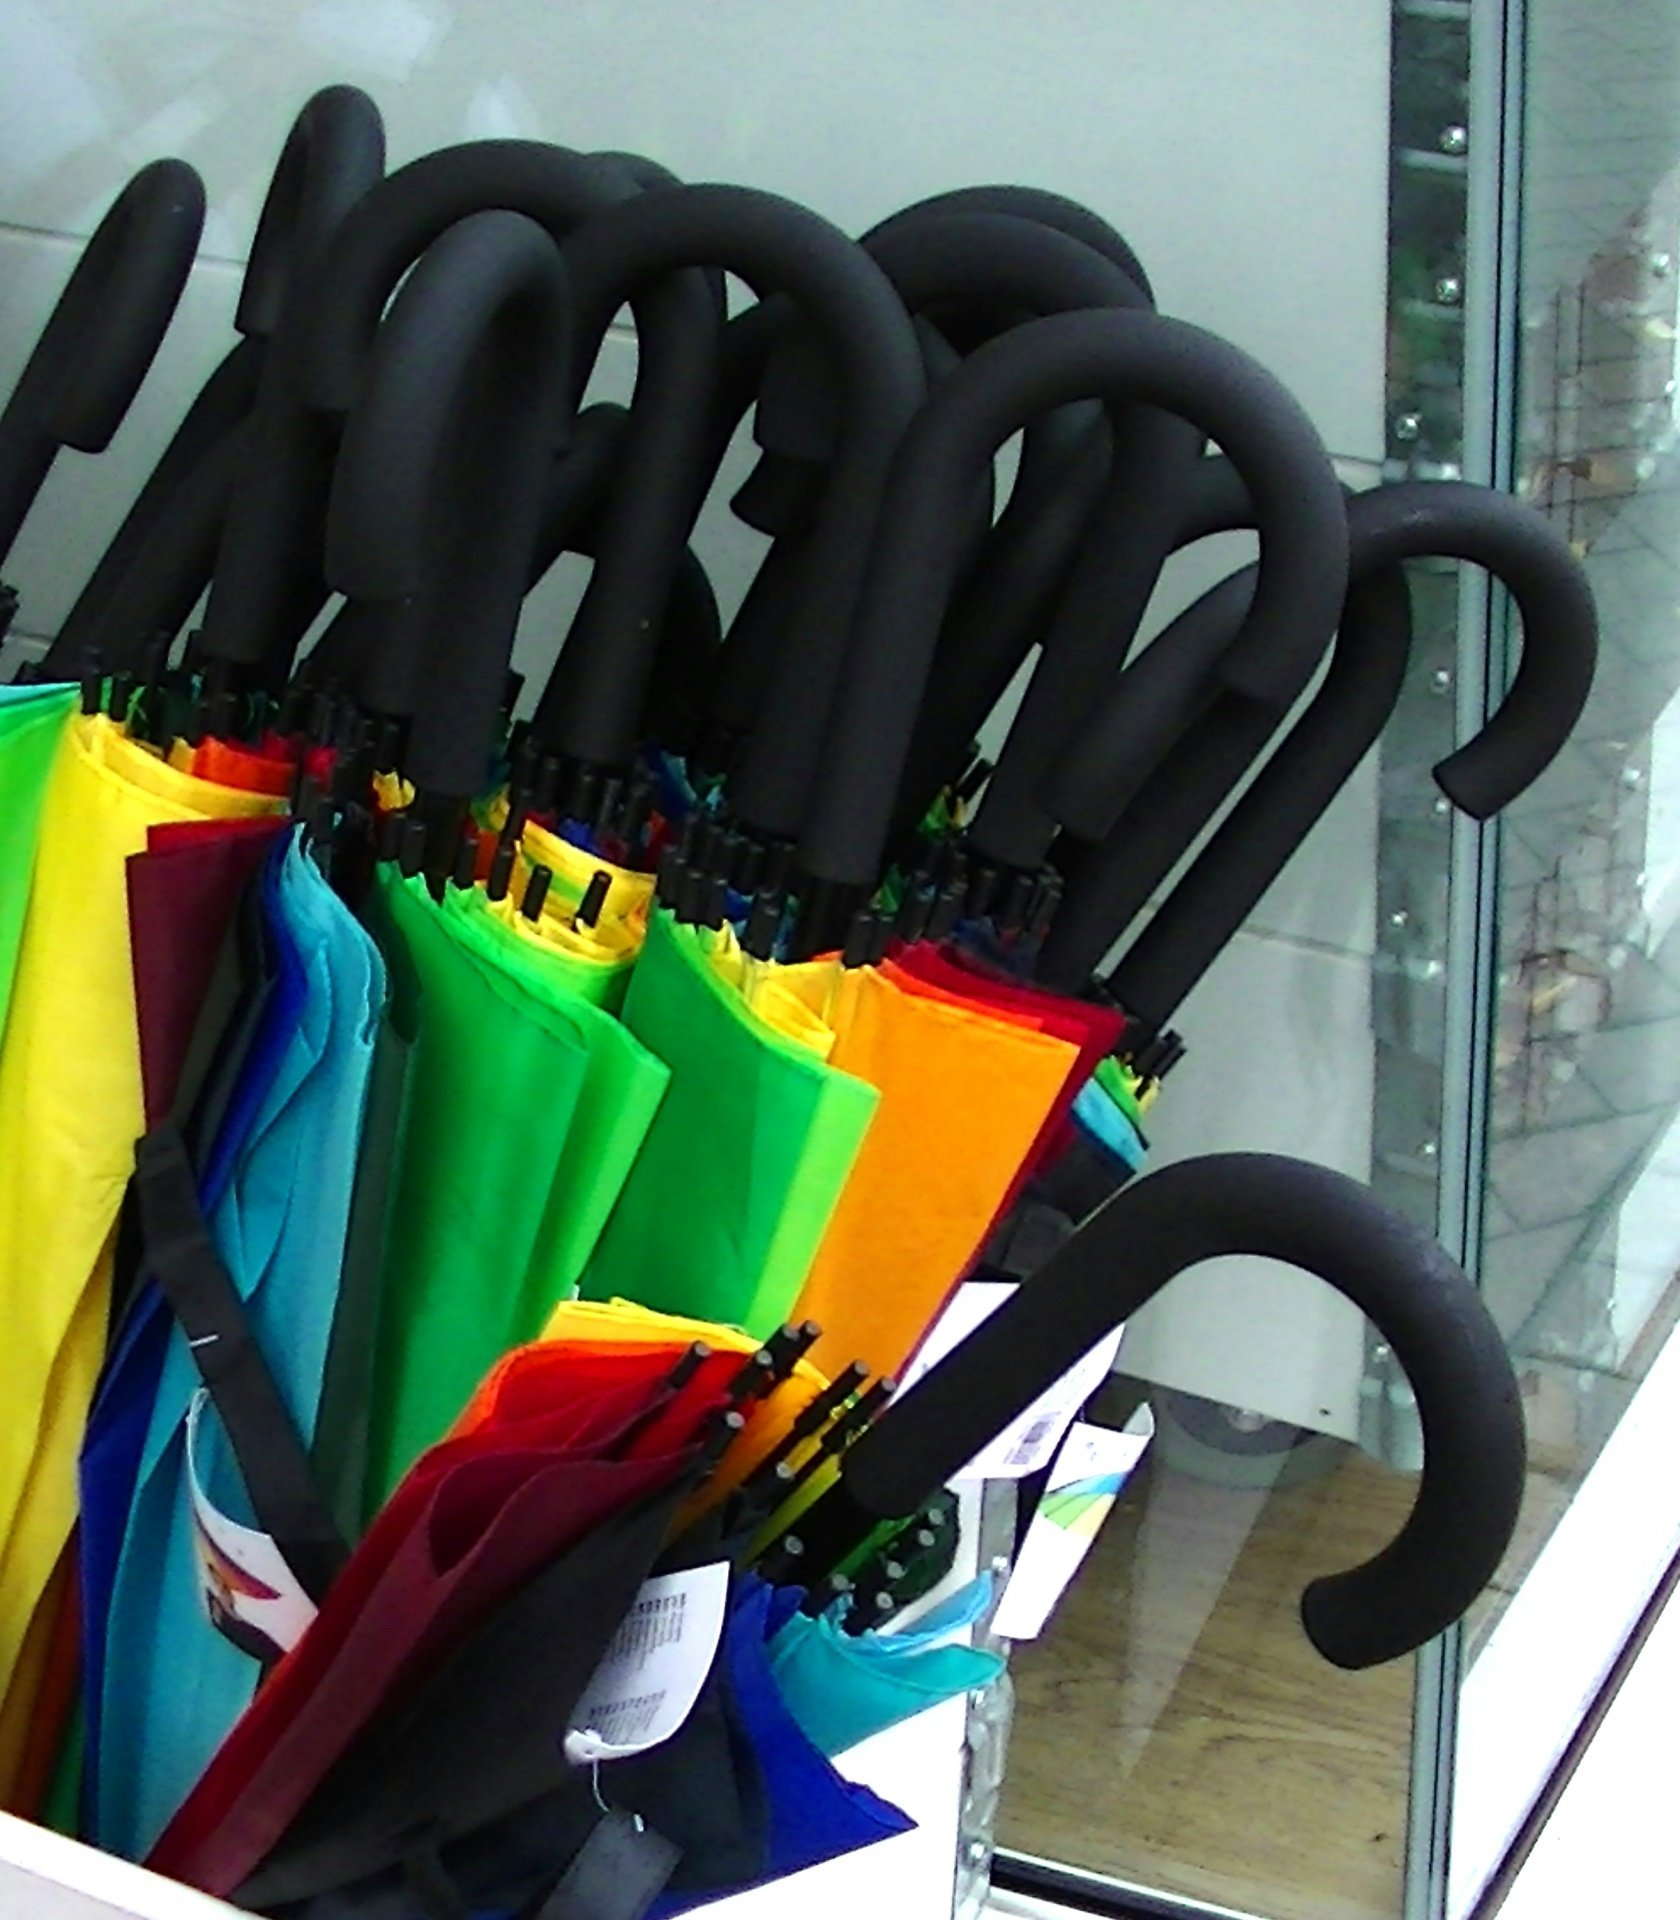
スタンドに並んだ色とりどりの折りたたみ傘の画像

Pythonで学ぶ定量的リスク管理

雨の日、晴れの日

  • 投資ポートフォリオ:サングラス会社
    • リスク要因:天候(雨)
    • 雨が多い ⇒ 企業価値が下がる
    • 企業価値低下 ⇒ 株価下落
    • 株価下落 ⇒ ポートフォリオ価値低下
  • 第2の機会:傘の会社
    • 雨が多い ⇒ 価値が上がる!
  • ポートフォリオ:サングラス&傘で安定化
    • 雨のボラティリティは_相殺_

黄色い浮き具の上のサングラスの画像   スタンドに並んだ色とりどりの折りたたみ傘の画像

Pythonで学ぶ定量的リスク管理

ヘッジ

  • ヘッジ:別資産でボラティリティを相殺
  • 機関投資家のリスク管理に不可欠
  • ポートフォリオと逆方向に動く追加リターン源
  • 年金、為替、先物、デリバティブで活用
    • 2019年:ヘッジファンド市場 約 3.6兆米ドル
Pythonで学ぶ定量的リスク管理

ヘッジ手段:オプション

  • デリバティブ:ヘッジ手段
  • 欧州型オプション:一般的なデリバティブ
    • 欧州型コール:満期日 $M$ に価格 $X$ で株を買う権利(義務なし)
    • 欧州型プット:満期日 $M$ に価格 $X$ で株を売る権利(義務なし)
    • 株式=オプションの「原資産」
      • 現在価格 $S$=スポット価格
    • $X$=行使価格(ストライク)
    • $M$=満期日
Pythonで学ぶ定量的リスク管理

ブラック–ショールズのオプション評価

  • 原資産価格が動くとオプション価値も変化 ⇒ リスクヘッジに利用可
  • オプションの_評価_が必要:市場・原資産・金利などの仮定が要る
  • ブラック–ショールズのオプション評価式:F. Black とノーベル賞受賞者 M. Scholes(1973)
    • 各時点 $t$ で必要:
      • スポット価格 $S$
      • 行使価格 $X$
      • 残存期間 $T := M - t$
      • 無リスク金利 $r$
      • 原資産リターンのボラティリティ $\sigma$(標準偏差)
1 Black, F. and M. Scholes (1973). "The Pricing of Options and Corporate Liabilities", Journal of Political Economy vol 81 no. 3, pp. 637–654.{{3}}
Pythonで学ぶ定量的リスク管理

ブラック–ショールズの仮定

  • 市場構造
    • 効率的市場
    • 取引コストなし
    • 無リスク金利
  • 原資産の株式
    • 配当なし
    • リターンは正規分布
  • オンライン計算機:https://www.math.drexel.edu/~pg/fin/VanillaCalculator.html
  • Python 関数 black_scholes():演習にソースコードのリンクあり
Pythonで学ぶ定量的リスク管理

ブラック–ショールズの計算

  • ブラック–ショールズの評価式 black_scholes()
  • 必要な引数:$S$, $X$, $T$(年の端数), $r$, $\sigma$
  • option_type('call' または 'put')を指定


S = 70; X = 80; T = 0.5; r = 0.02; sigma = 0.2

option_value = black_scholes(S, X, T, r, sigma, option_type = "put")
print(option_value)
10.31222171237868
Pythonで学ぶ定量的リスク管理

オプションで株式ポジションをヘッジ

  • 株式を欧州型プットでヘッジ:原資産はポートフォリオの株と同じ
  • スポット $S$ が下落($\Delta S < 0$)⇒ オプション価値 $V$ は上昇($\Delta V > 0$)
  • オプションのデルタ:$\Delta := \frac{\partial V}{\partial S}$
  • 1株を $\frac{1}{\Delta}$ 枚のオプションでヘッジ
  • デルタ・ニュートラル:$\Delta S + \frac{\Delta V}{\Delta} = 0$;株式はヘッジ済み!
  • Python 関数 bs_delta():デルタを計算
    • ソースへのリンクは演習にあり
Pythonで学ぶ定量的リスク管理

Ayo berlatih!

Pythonで学ぶ定量的リスク管理

Preparing Video For Download...