R で学ぶクレジットリスク・モデリング
Lore Dirick
Manager of Data Science Curriculum at Flatiron School
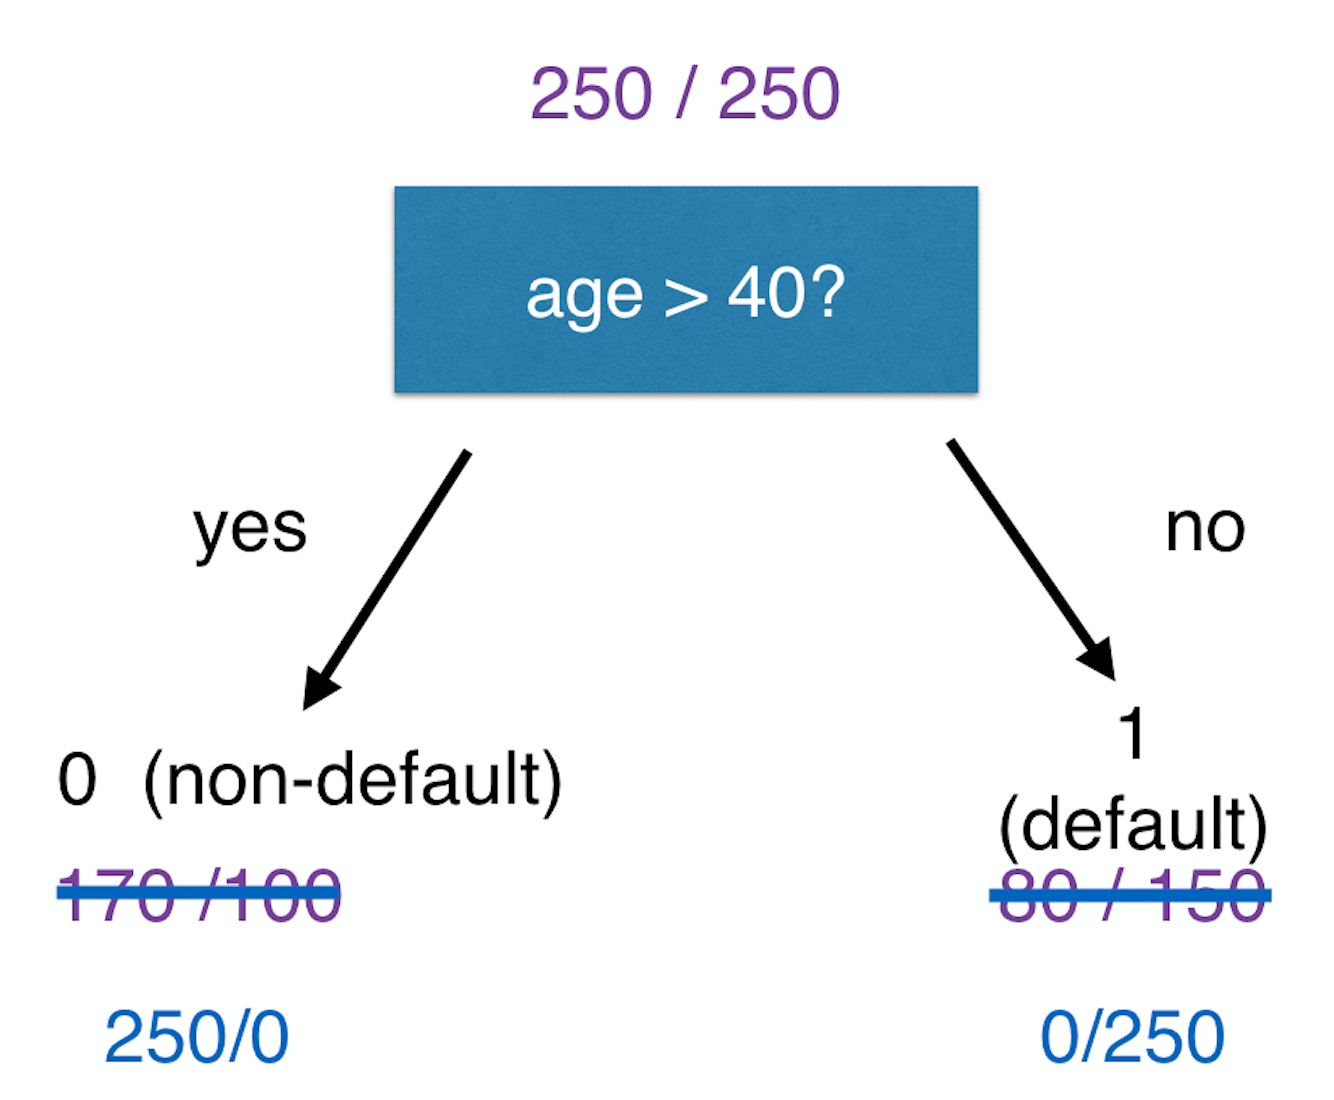
理想的なケース
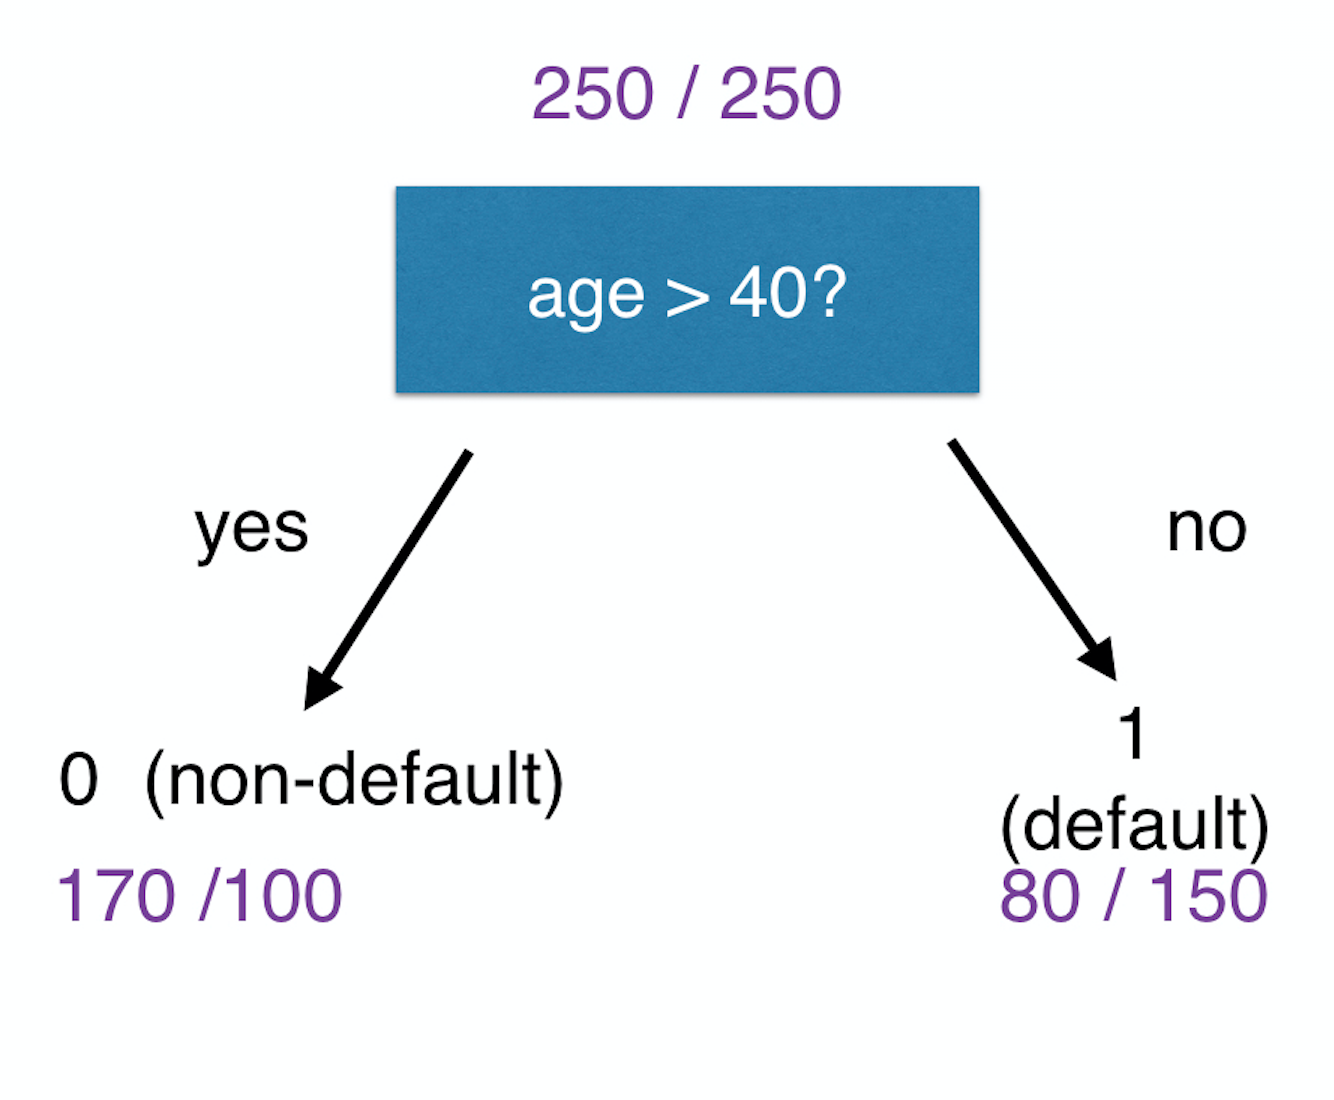
Gini = 2*prop(default)*prop(non-default)
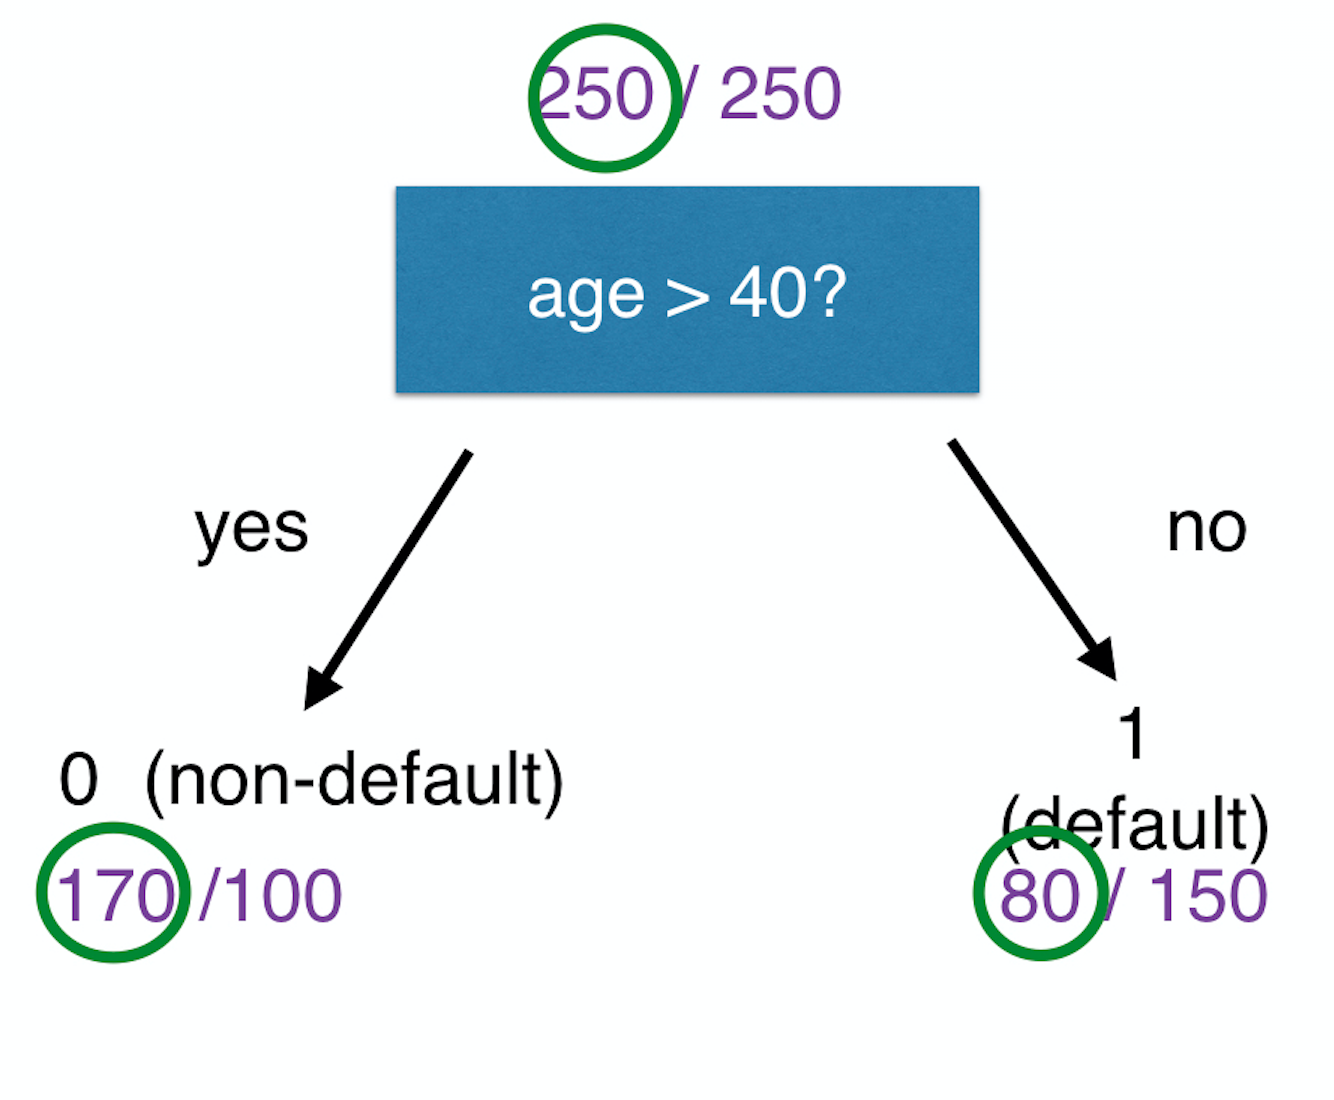
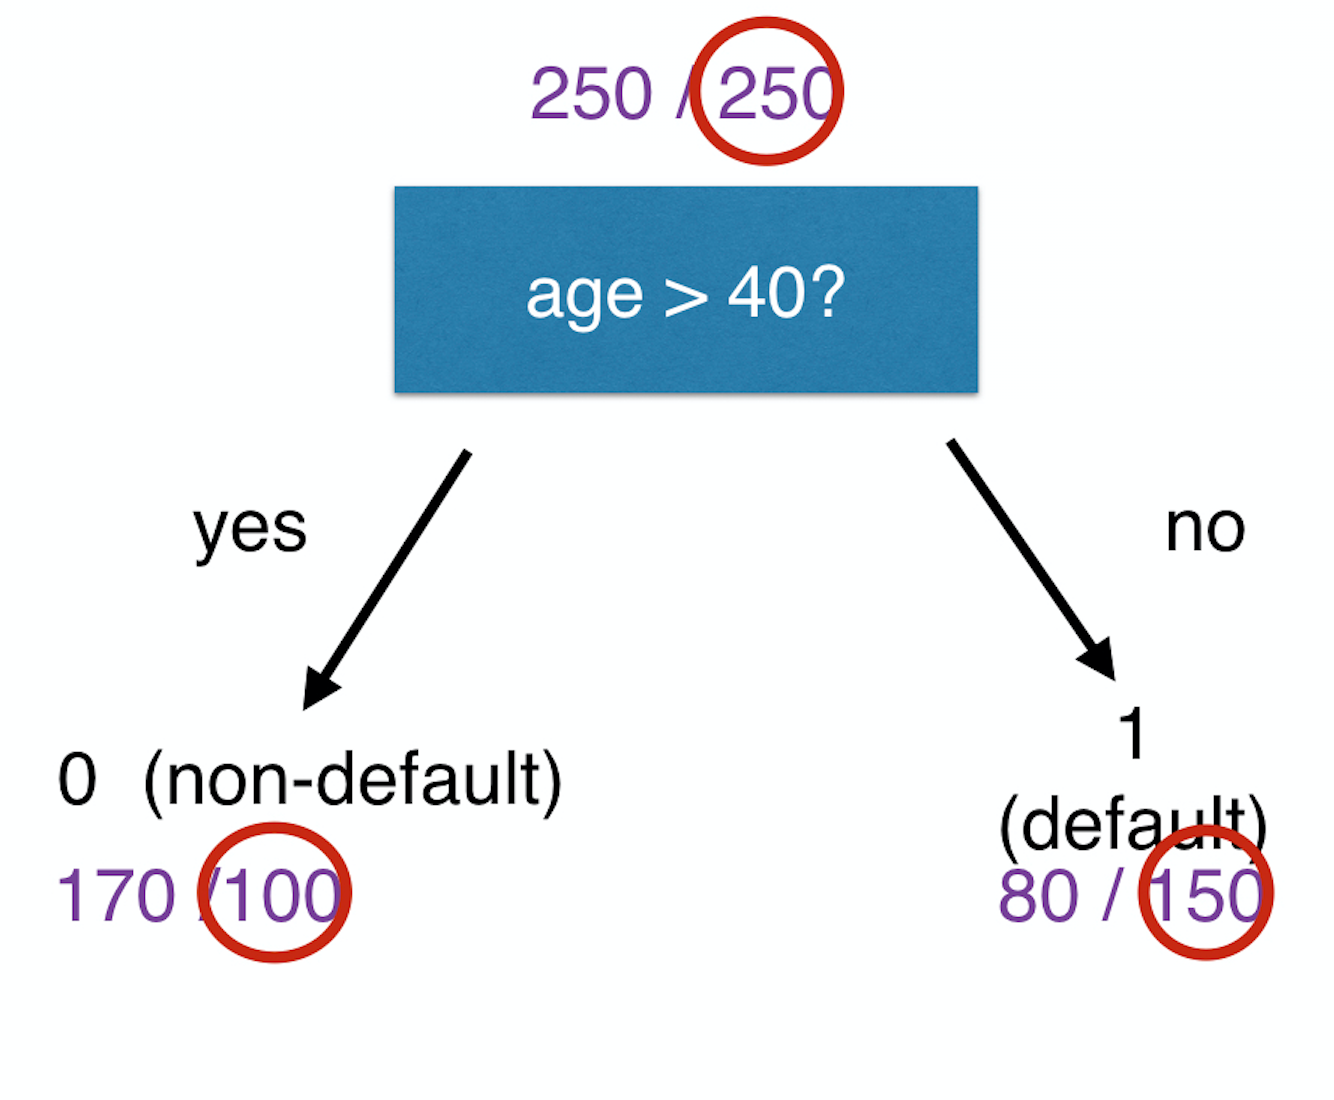
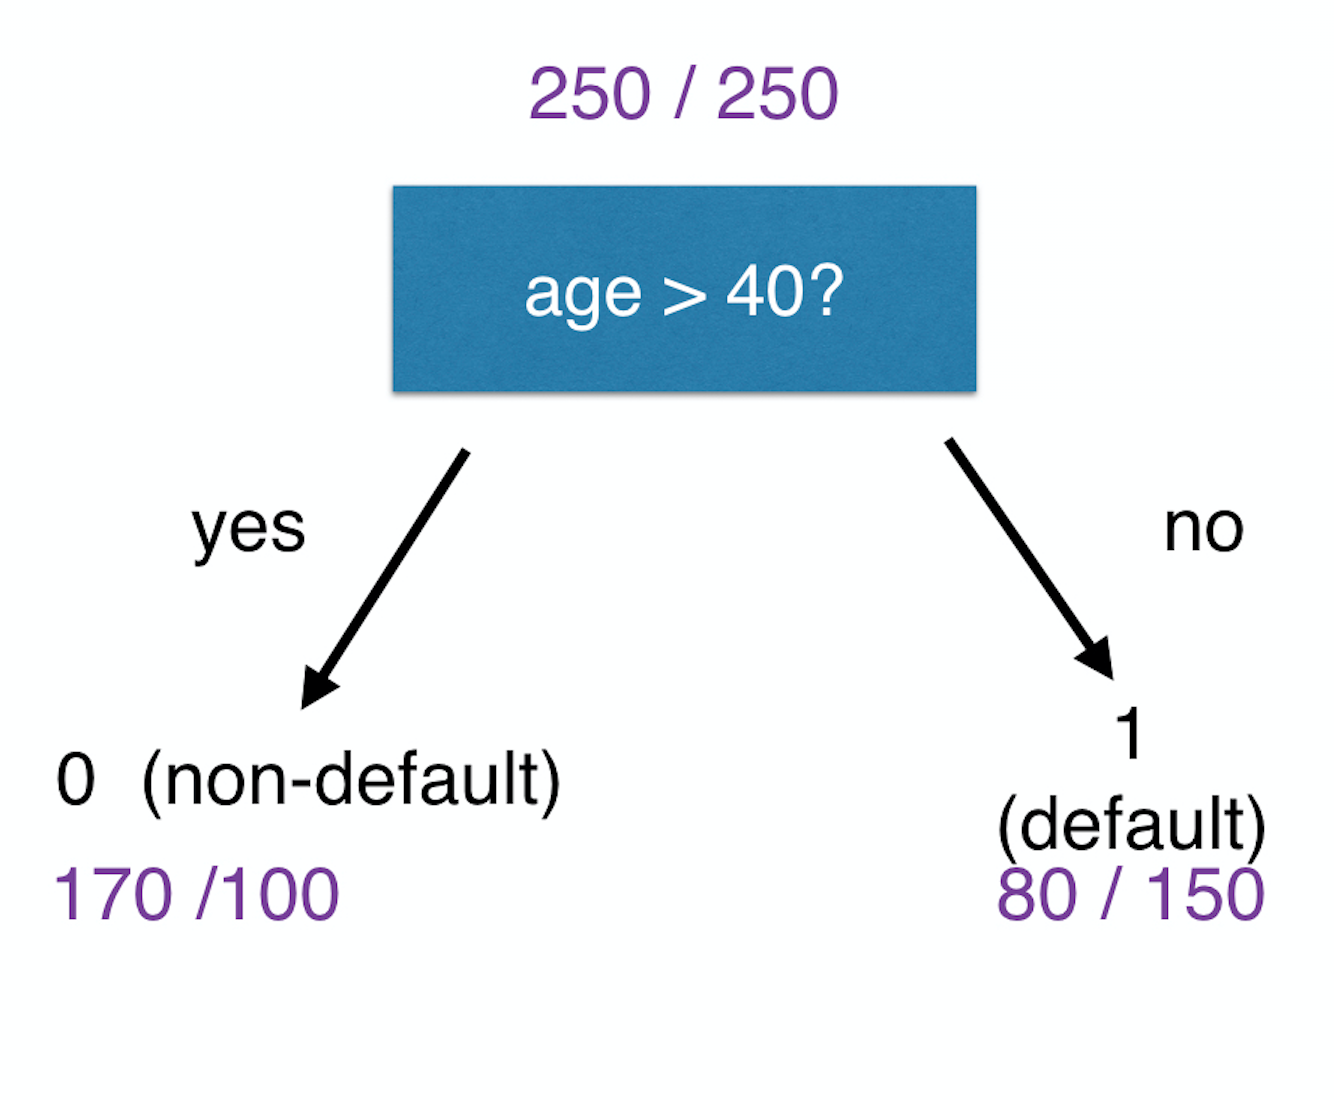
Gini_R = 2*(250/500)*(250/500) = 0.5
Gini_N2 = 2*(80/230)*(150/230) = 0.4536
Gini_N1 = 2*(170/270)*(100/270) = 0.4664
利得 (Gain)
= Gini_R - prop(N1の件数)*Gini_N1 - prop(N2の件数) * Gini_N2
= 0.5 - 270/500 * 0.4664 - 230/500 * 0.4536
= 0.039488