国際株式ポートフォリオ

Rで学ぶ定量的リスク管理

Alexander McNeil

Instructor

国際株式ポートフォリオ

  • 英国投資家が次のように資産を投じたとします:
    • 30% FTSE、40% S&P 500、30% SMI
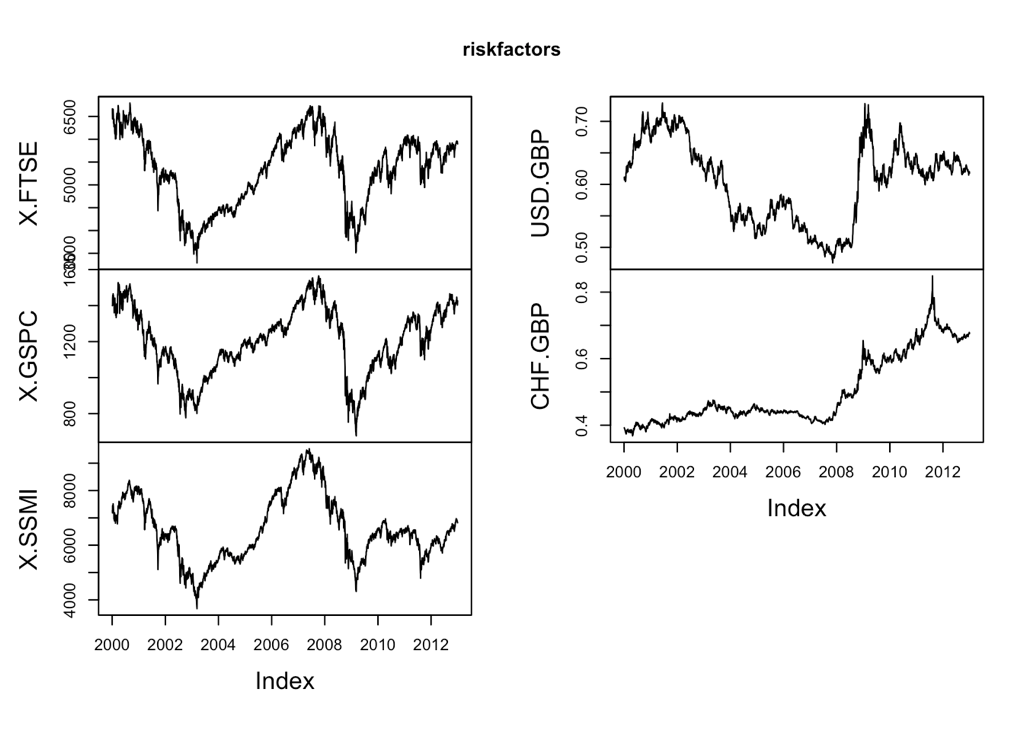
  • リスク要因は5つ:FTSE、S&P 500、SMI 各指数、GBP/USD、GBP/CHF 為替
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
Rで学ぶ定量的リスク管理

リスク要因の可視化

plot.zoo(riskfactors)

Rで学ぶ定量的リスク管理

ヒストリカル・シミュレーション

  • 金融業界で広く使われるシンプルな手法
  • 過去のリスク要因リターンを再標本化し、現ポートフォリオへの影響を評価
  • 「損失オペレーター」で各リスク要因のリターンがポートフォリオに与える影響を示す
  • 損失オペレーター関数は演習で提供
Rで学ぶ定量的リスク管理

VaR と ES の経験的推定

losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95% 
1.590638
qnorm(0.95)
1.644854
Rで学ぶ定量的リスク管理

VaR と ES の経験的推定

mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713
Rで学ぶ定量的リスク管理

練習してみましょう!

Rで学ぶ定量的リスク管理

Preparing Video For Download...