正規分布

Rで学ぶ定量的リスク管理

Alexander McNeil

Professor, University of York

正規分布の定義

  • リスク要因がGBMに従うなら、対数収益は独立な正規分布に従うはず
  • 本当にそうか?
  • 変数xは、次の密度なら正規分布:

$$f_X(x) = {{1} \over {\sigma \sqrt{2\pi}}} e^{-{{(x-\mu)^2} \over {\sigma ^ 2}}} $$

  • パラメータは2つ:$\mu$ と $\sigma$
Rで学ぶ定量的リスク管理

正規分布の性質

  • $\mu$ は平均、$\sigma ^ 2$ は分散
  • よく使う表記:$X \sim N(\mu,\sigma ^2)$
  • パラメータはデータから容易に推定可能
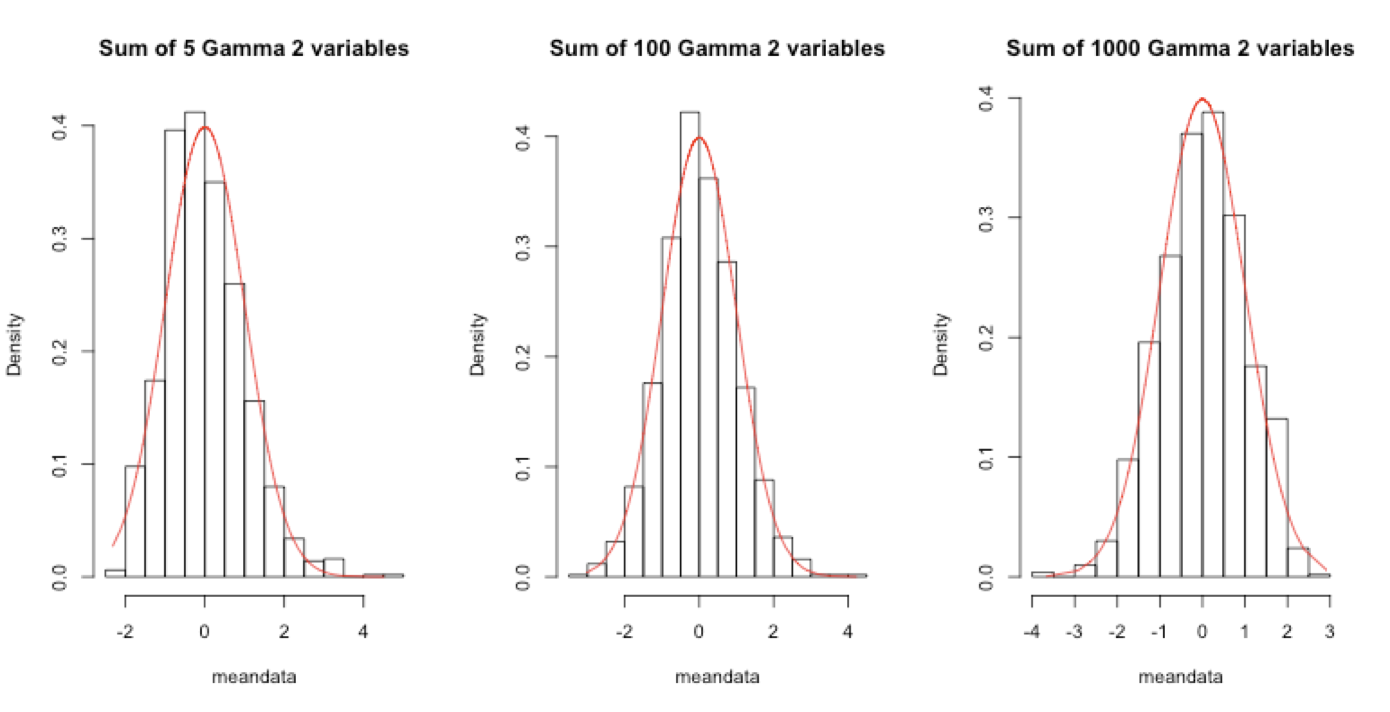
  • 2つ以上の独立な正規変数の和も正規
Rで学ぶ定量的リスク管理

中心極限定理(CLT)

Rで学ぶ定量的リスク管理

正規分布の推定方法

  • データ:$X_1,...,X_n$
  • モーメント法:

$$\hat{\mu} = {1 \over n} {\sum_{t=1}^n}X_t $$

$$\hat{\sigma}^2_u = {1 \over {n - 1}} {\sum_{t=1}^n}(X_t - \hat{\mu})^2 $$

  • 2008–09年のFTSE対数収益への適用
Rで学ぶ定量的リスク管理

FTSEの例

head(ftse)
-0.09264548 -0.08178433 -0.07428657 -0.05870079 -0.05637430 -0.05496918
tail(ftse)
0.05266208 0.06006960 0.07742977 0.07936751 0.08469137 0.09384244
mu <- mean(ftse)
sigma <- sd(ftse)
c(mu, sigma)
-0.0003378627  0.0194090385
Rで学ぶ定量的リスク管理

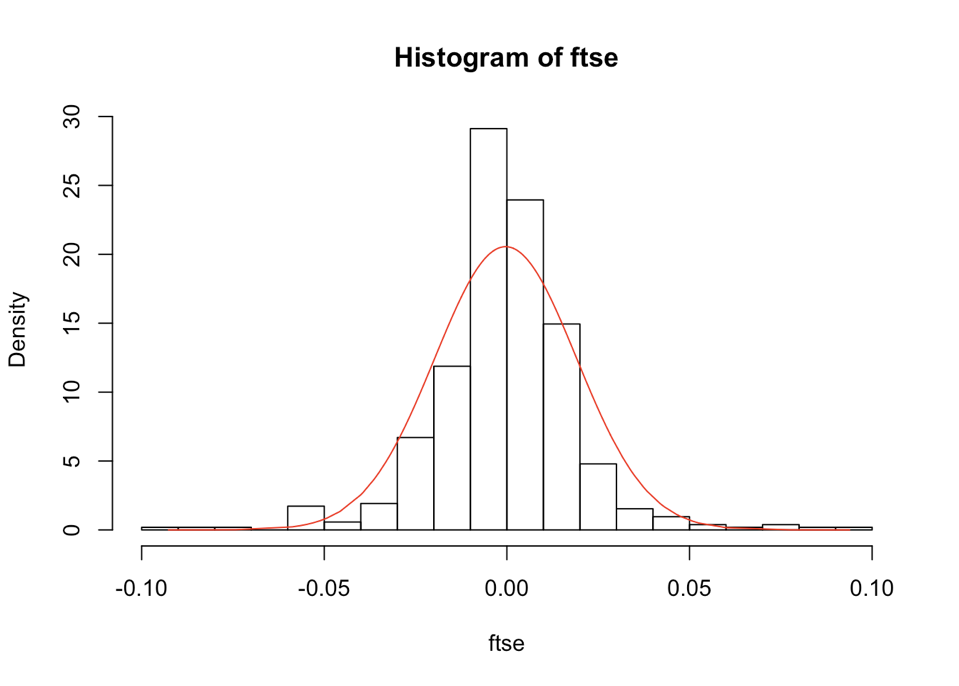
当てはめた正規分布の表示

hist(ftse, nclass = 20, probability = TRUE)

lines(ftse, dnorm(ftse, mean = mu, sd = sigma), col = "red")
Rで学ぶ定量的リスク管理

Ayo berlatih!

Rで学ぶ定量的リスク管理

Preparing Video For Download...