Rで学ぶ定量的リスク管理
Alexander McNeil
Professor, University of York
リターン ($X_t$) の一般的な定義
$X_t = Z_t - Z_{t-1}$(単純リターン)
$X_t = \dfrac{Z_t - Z_{t-1}}{Z_{t-1}}$(相対リターン)
小さな変化では相対リターンにほぼ等しい:
sp500x <- diff(log(SP500))
head(sp500x, n = 3)  # note the NA in first position
                 ^GSPC
1950-01-03          NA
1950-01-04 0.011340020
1950-01-05 0.004736539
sp500x <- diff(log(SP500))[-1]
head(sp500x)
                  ^GSPC
1950-01-04  0.011340020
1950-01-05  0.004736539
1950-01-06  0.002948985
1950-01-09  0.005872007
1950-01-10 -0.002931635
1950-01-11  0.003516944
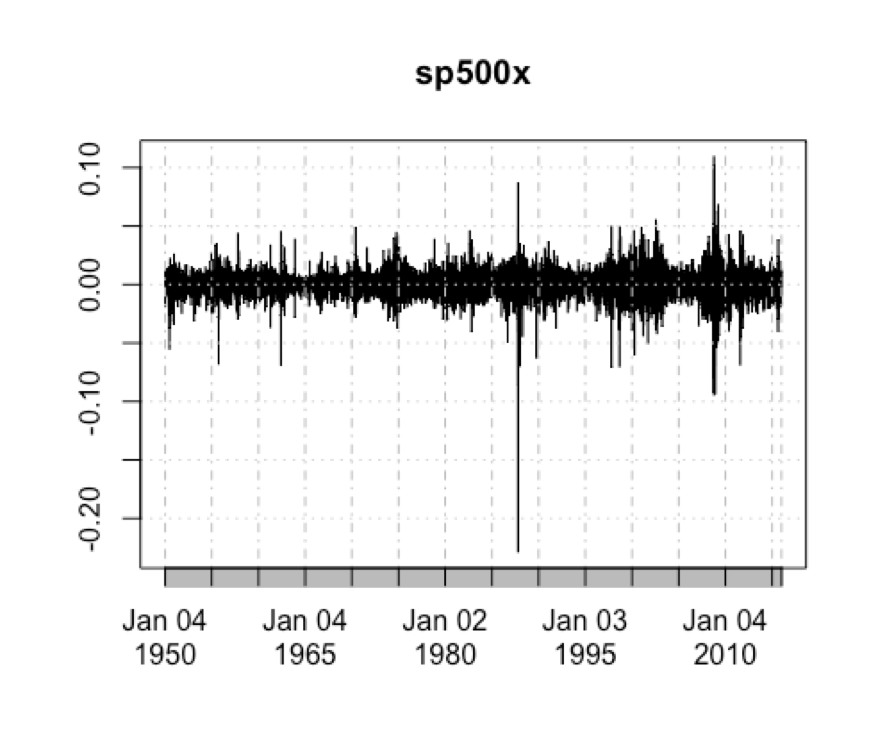
plot(sp500x)