コースへようこそ!

Rで学ぶ定量的リスク管理

Alexander McNeil

Professor, University of York

自己紹介

  • 数理統計・保険数理・クオンツ金融の教授
  • R. Frey と P. Embrechts 共著『Quantitative Risk Management: Concepts, Techniques & Tools』の著者
  • M. Hofert と共に qrmtutorial.org を作成
  • qrmdata、qrmtools などの R パッケージに貢献

Rで学ぶ定量的リスク管理

QRMの目的

  • 定量的リスク管理(QRM)では、ポートフォリオのリスクを定量化します
  • リスク計測はリスク管理の第一歩
  • リスク管理とは:
    • 資産売却、分散投資、デリバティブでのヘッジ
    • 損失に耐える十分な資本の維持
  • 代表的な指標に Value-at-Risk(VaR) があります
Rで学ぶ定量的リスク管理

リスク要因

  • ポートフォリオ価値は多くのリスク要因に依存
  • 例:株価指数/株価、為替、金利
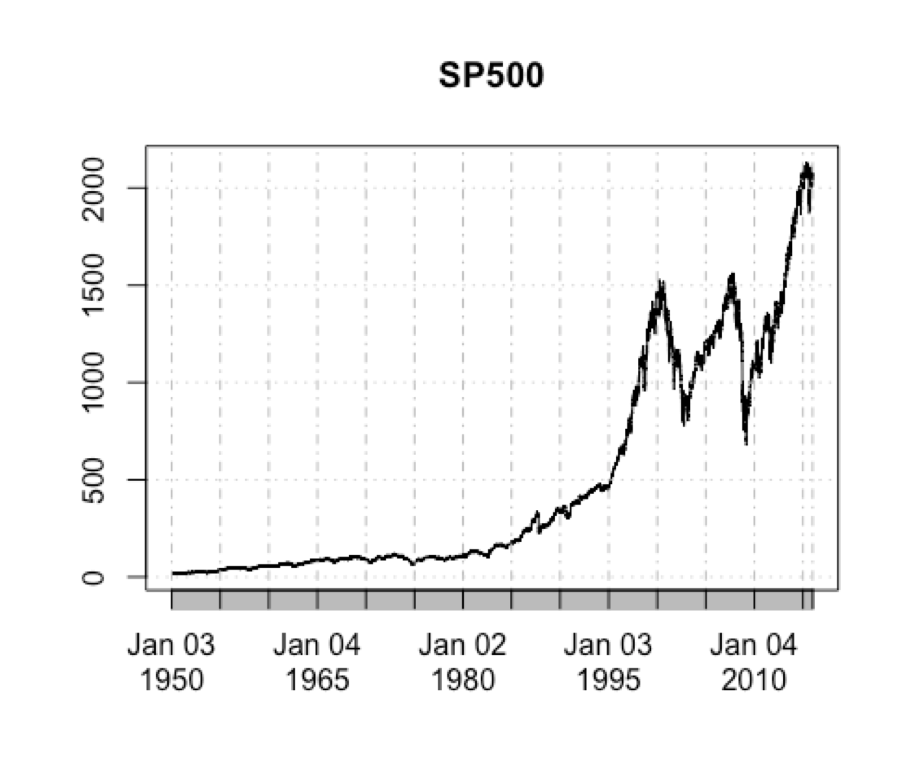
  • S&P 500 を見てみましょう
Rで学ぶ定量的リスク管理

Rでリスク要因を分析

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
Rで学ぶ定量的リスク管理

リスク要因のプロット

plot(SP500)

Rで学ぶ定量的リスク管理

演習に進みましょう!

Rで学ぶ定量的リスク管理

Preparing Video For Download...