スチューデントのt分布

Rで学ぶ定量的リスク管理

Alexander McNeil

Professor, University of York

スチューデントのt分布

$$f_X(x) = \frac{\Gamma({\frac{\nu+1}{2}})}{\sigma \sqrt{\nu\pi} \, \Gamma(\frac{\nu}{2})}{\left(1 + \frac{({x- \mu})^2} {\nu \sigma ^ 2}\right)}^{-\frac{\nu + 1}{2}} $$

  • この分布のパラメータは3つ:$\mu, \sigma, \nu$
  • $\nu$が小さいほど裾が重い
  • $\nu$が大きくなると正規分布に近づく
Rで学ぶ定量的リスク管理

スチューデントのt分布の当てはめ

  • 最尤法(ML)
  • QRMパッケージのfit.st()
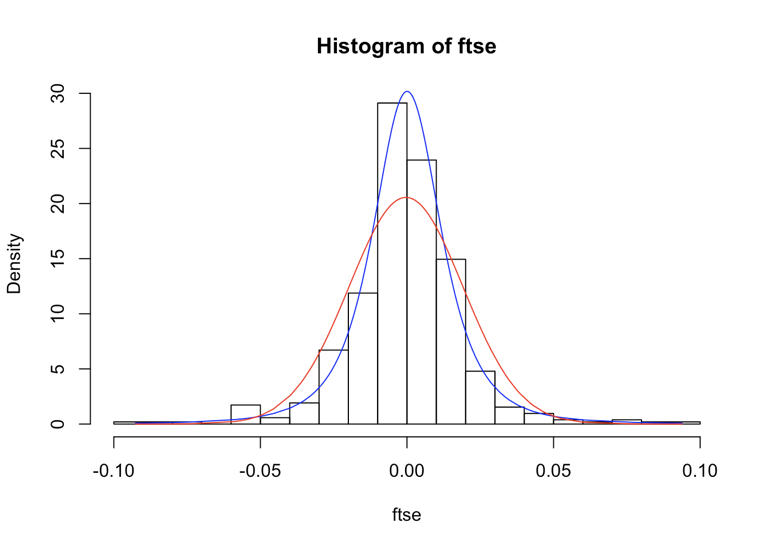
  • 2008–09年のFTSE対数リターンで$\nu$が小さい(2.95)
library(QRM)

tfit <- fit.st(ftse)
tpars <- tfit$par.ests
tpars
          nu             mu          sigma
2.949514e+00   4.429863e-05   1.216422e-02
nu <- tpars[1]
mu <- tpars[2]
sigma <- tpars[3]
Rで学ぶ定量的リスク管理

当てはめたスチューデントのt分布の表示

hist(ftse, nclass = 20, probability = TRUE)
lines(ftse, dnrom(ftse, mean = mean(ftse), sd = sd(ftse)), col = "red")

yvals <- dt((ftse - mu)/sigma, df = nu)/sigma
lines(ftse, yvals, col = "blue")
Rで学ぶ定量的リスク管理

演習に進みましょう

Rで学ぶ定量的リスク管理

Preparing Video For Download...