バリュー・アット・リスクと期待ショートフォール
Rで学ぶ定量的リスク管理
Alexander McNeil
Professor, University of York
バリュー・アット・リスク(VaR)
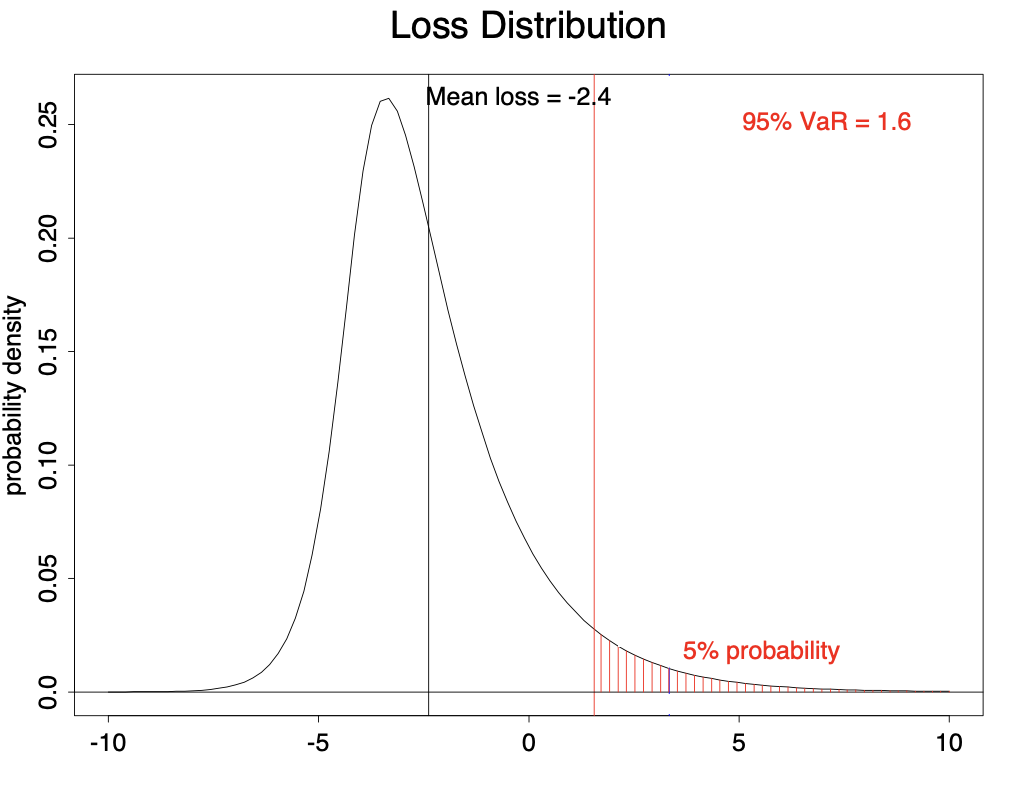
一定期間(1日、1週など)の損失分布を考える
$\alpha$-VaRは損失分布の$\alpha$-分位点
$\alpha$は信頼水準(例:95%、99%)
確率$\alpha$で損失は$\alpha$-VaRを超えない
95% VaRの図解
期待ショートフォール(ES)
銀行規制で重要性が高まっている
テールVaR(TVaR)、条件付きVaR(CVaR)、または期待ショートフォール(ES)
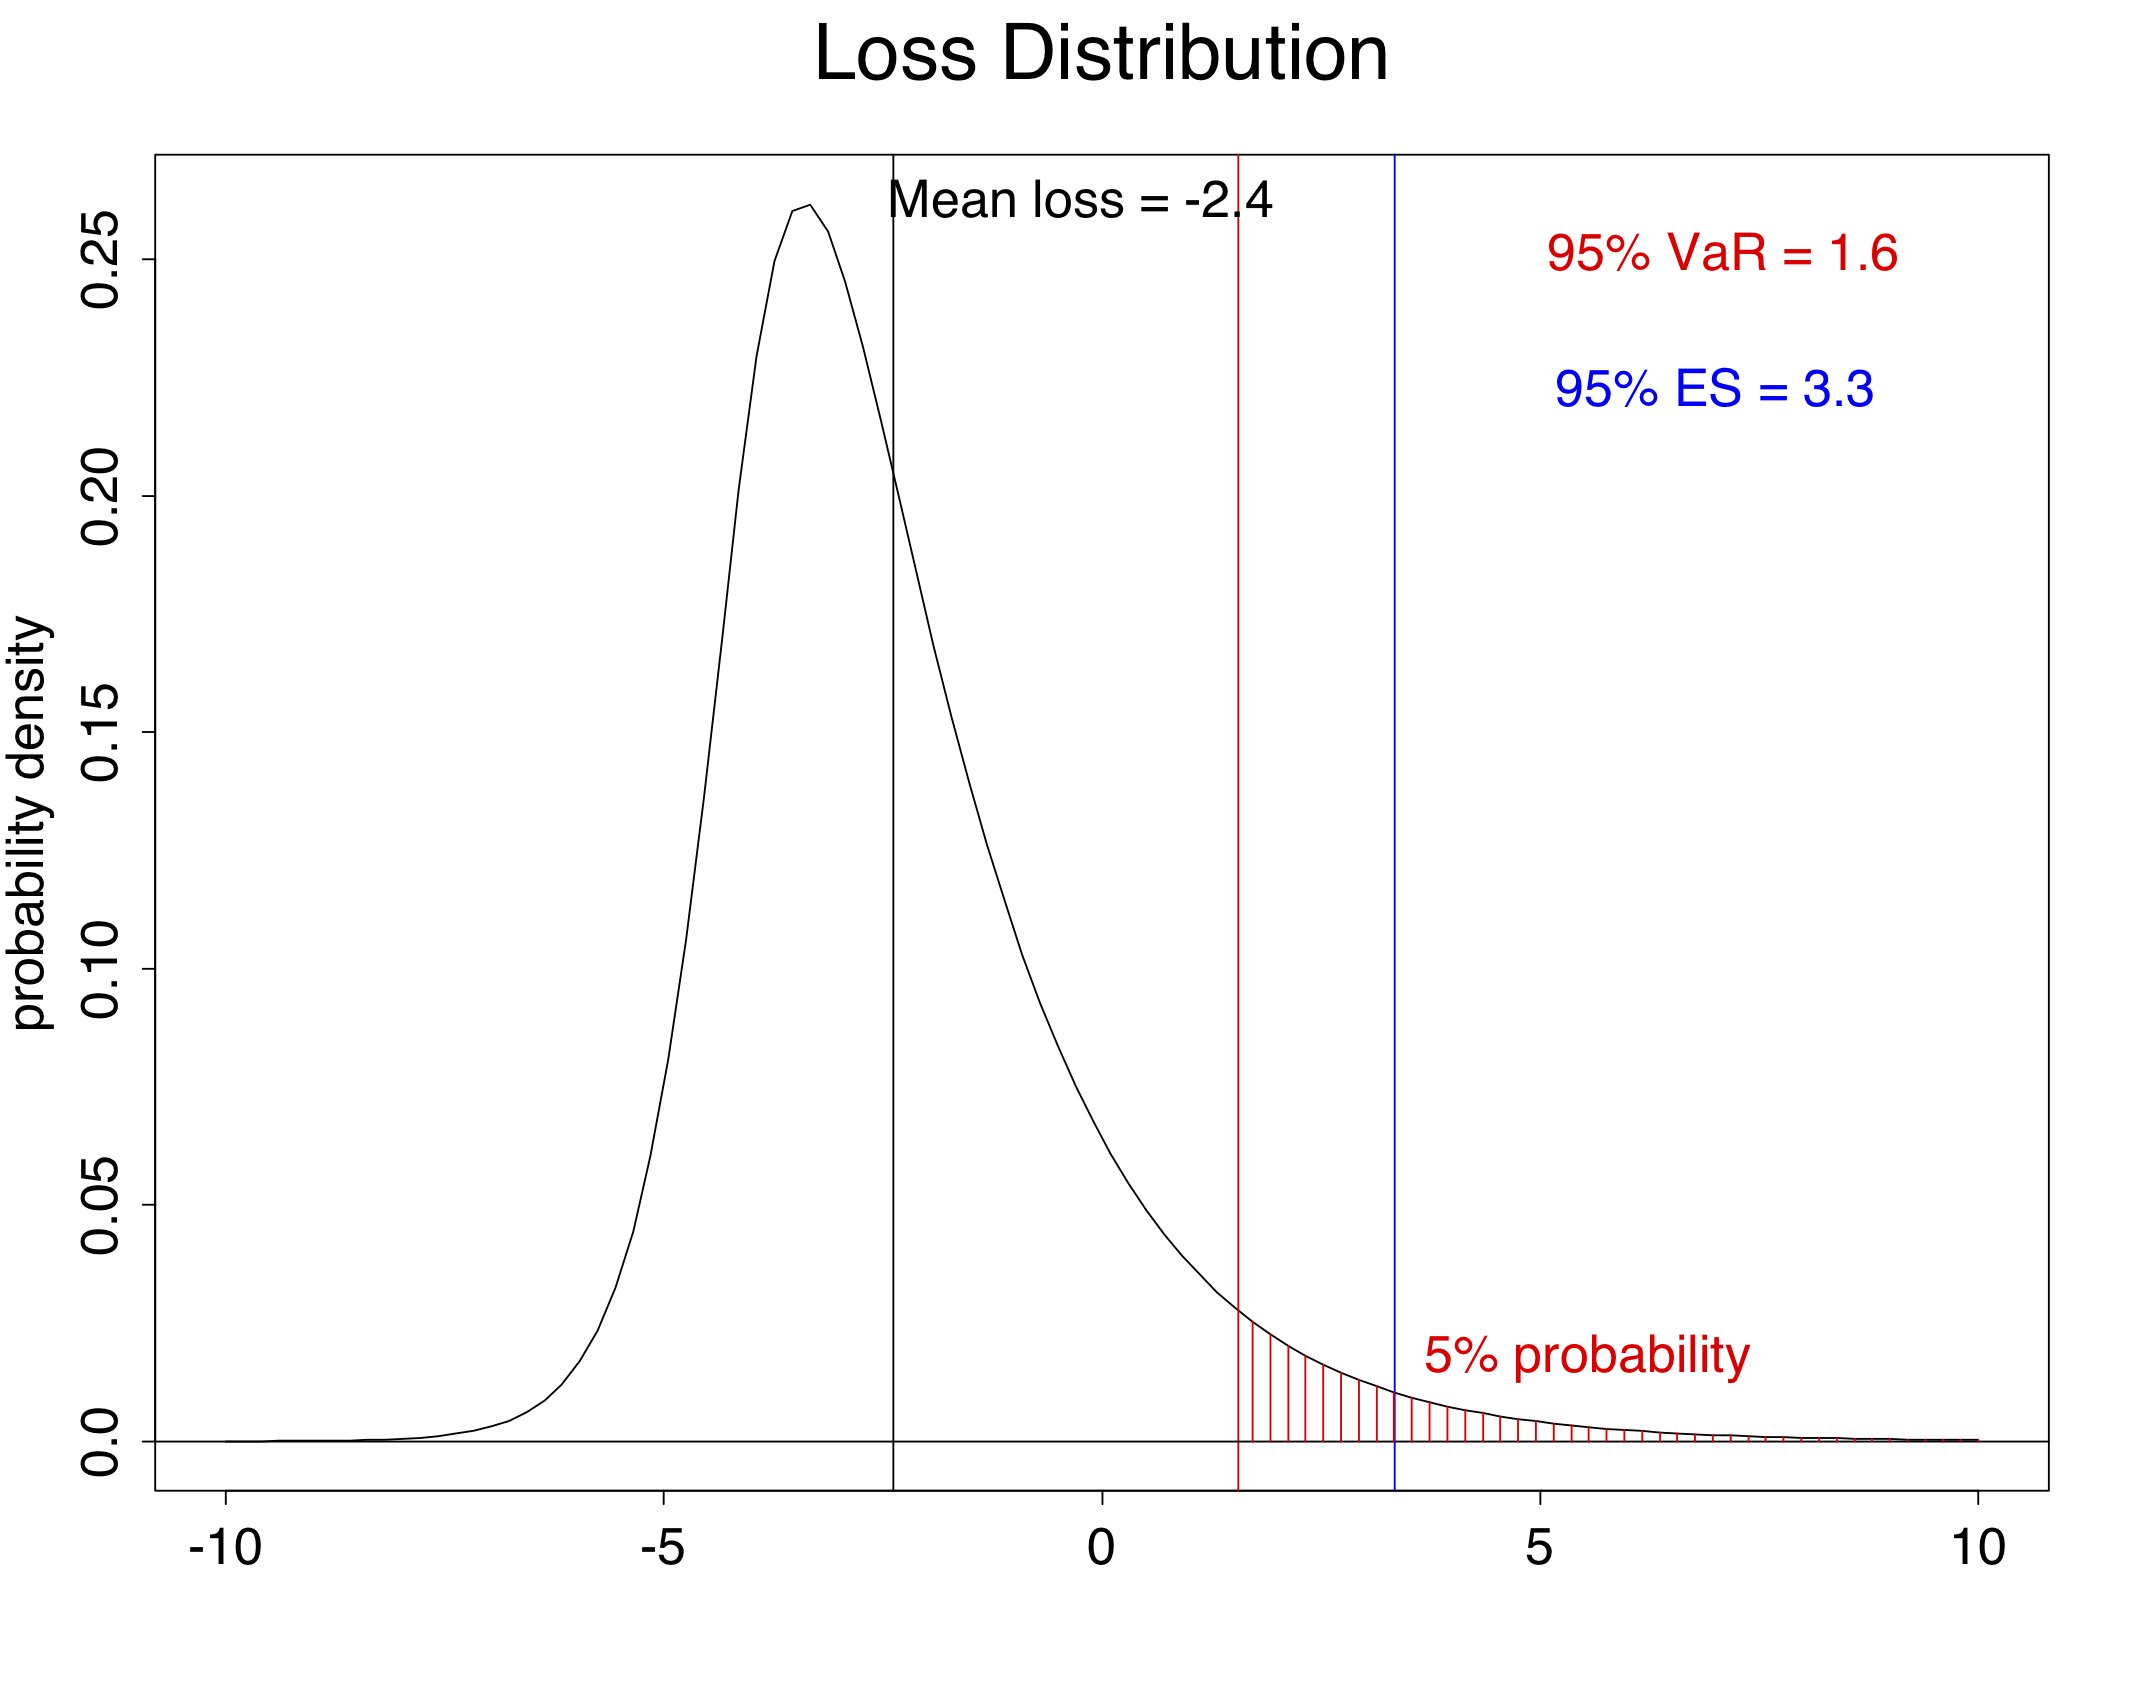
$\alpha$-ESは損失が$\alpha$-VaRを超えたときの期待損失
分布のテールの期待値
95% ESの図解
演習に進みましょう!
Rで学ぶ定量的リスク管理
Preparing Video For Download...