オプションポートフォリオとブラック=ショールズ

Rで学ぶ定量的リスク管理

Alexander McNeil

Instructor

欧州型オプションとブラック=ショールズ

  • 欧州型コール: 価格 K で時点 T に株を買う権利(義務なし)
  • 欧州型プット: 価格 K で時点 T に株を売る権利(義務なし)
  • 時点 t < T の価値は次で決まる:
    • 株価 S、満期まで T−t、金利 r、年率ボラティリティ $\sigma$(シグマ)
    • 価格付けはブラック=ショールズ式
Rで学ぶ定量的リスク管理

最初のコールの価格付け

K <- 50

T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
  • 価格はボラティリティで上昇
  • 上のオプションはアウト・オブ・ザ・マネー
Rで学ぶ定量的リスク管理

インプライド・ボラティリティ(要調整)

  • ボラティリティは直接観測できない
  • 市場では、気配オプション価格から逆算したインプライド・ボラティリティを用いる
Rで学ぶ定量的リスク管理

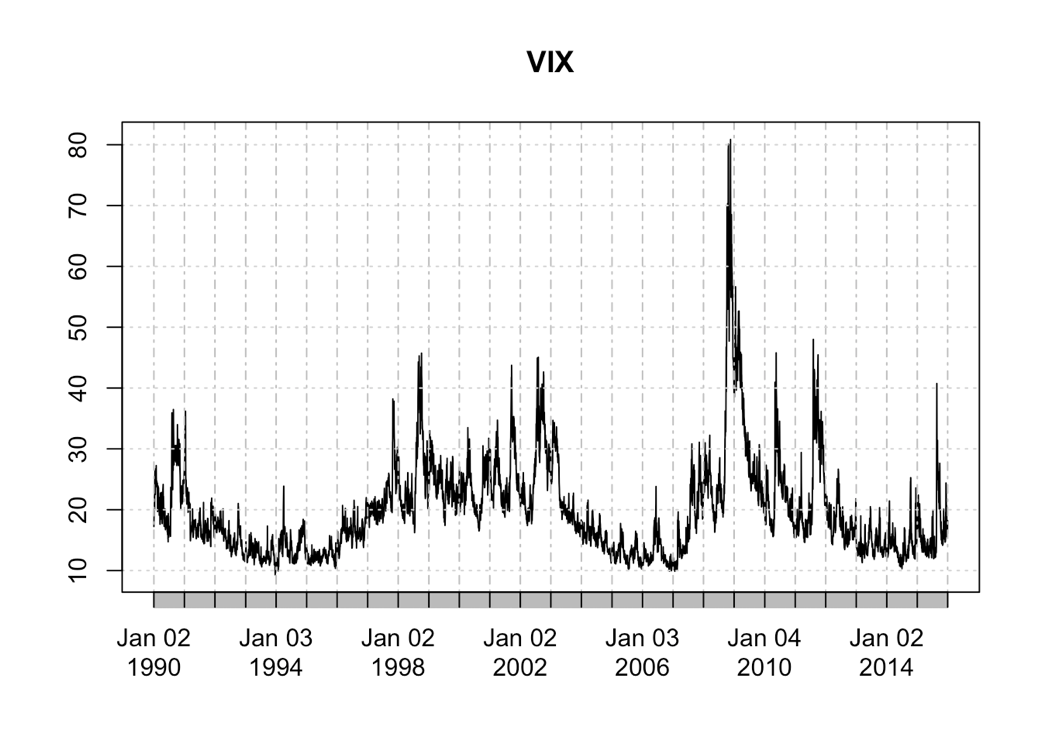
VIX 指数

plot(VIX)

Rで学ぶ定量的リスク管理

Let's practice!

Rで学ぶ定量的リスク管理

Preparing Video For Download...