苦あれば楽あり
Rで学ぶGARCHモデル

Kris Boudt
Professor of finance and econometrics
GARCH-in-meanモデル
- リスク・リターンのトレードオフを定量化。
- リスク:$\sigma^2_t$。リターン:$\mu_t$。
- GARCH-in-meanモデル:
$$ \mu_{t} = \mu + \lambda \sigma^2_{t} $$
$\lambda > 0$ はリスク/リターン係数で、分散リスク1単位あたりの期待収益の増加を示す。
方法は?
ugarchspec() の mean.model を、list(armaOrder = c(0, 0)) から list(armaOrder = c(0, 0), archm = TRUE, archpow = 2) に変更:
garchspec <- ugarchspec(
              mean.model = list(armaOrder = c(0, 0)),
              variance.model = list(model = "gjrGARCH"),
              distribution.model = "sstd")
garchspec <- ugarchspec(
               mean.model = list(armaOrder = c(0, 0), archm = TRUE, archpow = 2),
               variance.model = list(model = "gjrGARCH"),
               distribution.model = "sstd")
S&P 500日次リターンへの適用
推定
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
平均の推定係数の確認
round(coef(garchfit)[1:2], 4)
    mu  archm
0.0002 1.9950
予測平均リターン
$$ \hat{\mu}_{t} = 0.0002 + 1.9950 \hat{\sigma}^2_{t} $$
予測リターンの時系列プロット
- Rでプロット
plot(fitted(garchfit))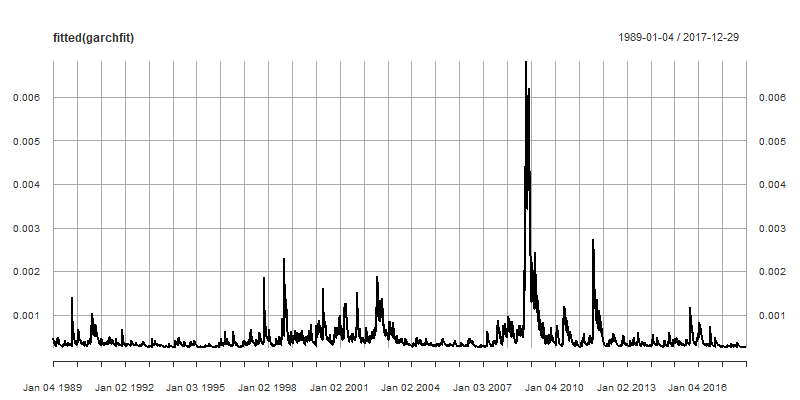
今日のリターンは明日のリターンを予測する
- GARCH-in-meanは、リスク・リターンの理論で条件付き平均モデルを構築する。
- 次に統計理論を使い、今日と明日のリターンの相関を活用した平均モデルを作る。
- 最も一般的なのはAR(1)モデル:
- AR(1)は1次の自己回帰モデル。
- 長期平均 $\mu$ からの乖離を用いて次期リターンを予測:
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
自己回帰係数が正の場合
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho > 0$:
- 平均より高い(低い)収益の後に、平均より高い(低い)収益が続く。
- 可能な説明:市場がニュースに過小反応し、収益にモメンタムが生じる。
- $|\rho|<1$:平均回帰:$R_t$ の $\mu$ からの乖離は一時的。
自己回帰係数が負の場合
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho < 0$:
- 平均より高い(低い)収益の後に、平均より低い(高い)収益が続く。
- 可能な説明:市場がニュースに過剰反応し、収益にリバーサルが生じる。
S&P 500日次リターンへの適用
sst分布のAR(1)-GJR GARCHの定式化と推定
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 0)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
AR(1)モデルの推定値
round(coef(garchfit)[1:2], 4)
     mu     ar1
 0.0003 -0.0292
MA(1)とARMA(1,1)モデル
1次移動平均モデルは、収益の条件付き平均からの乖離を用いる:
$$ \mu_{t} = \mu + \theta(R_{t-1} - \mu_{t-1}) $$
ARMA(1,1)はAR(1)とMA(1)の結合:
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) + \theta(R_{t-1} - \mu_{t-1}) $$
方法は?
MA(1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(0, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
ARMA(1, 1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
mean.model引数を変更してみましょう
Rで学ぶGARCHモデル

