不要な複雑さを避ける
Rで学ぶGARCHモデル

Kris Boudt
Professor of finance and econometrics
不要な複雑化を避ける
- 次が分かっている場合:
- 平均の動学は無視できる
- 分散にレバレッジ効果はない
- 分布は対称で裾が厚い
その場合、定数平均・標準 GARCH(1, 1)・スチューデントt分布が適切です。
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
パラメータ推定に制約を課す
- もしパラメータが
- ある値に等しい
- または、ある区間内にある
- その場合、次のメソッドで仕様に反映します:
setfixed()setbounds()
為替レートへの適用
仕様と推定
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
推定結果
coef(garchfit)
           mu         omega        alpha1         beta1         shape
-3.562136e-05  8.005123e-08  3.097322e-02  9.674496e-01  8.821902e+00
setfixed() の例
alpha1 = 0.05とshape = 6が既知なら、その値で推定します。- 方法:
ugarchspecオブジェクトにsetfixed()を適用
setfixed(garchspec) <- list(alpha1 = 0.05, shape = 6)
結果
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)

coef(garchfit)
           mu         omega        alpha1         beta1         shape
-4.142922e-05  2.061772e-07  5.000000e-02  9.489622e-01  6.000000e+00
パラメータの境界
- GARCH のパラメータは区間に制限できます。
- 妥当な値の区間が広い場合:
- 分散を正に保つため、例として分散パラメータ($\omega$, $\alpha$, $\beta$, $\gamma$)を正にする必要があります。
- 妥当な値の区間が狭い場合:
- $\alpha$ の想定範囲: 0.05〜0.2
- $\beta$ の想定範囲: 0.7〜0.95
- このような境界制約は
setbounds()で設定できます。
setbounds() の例
setbounds(garchspec) <- list(alpha1 = c(0.05, 0.2), beta1 = c(0.8, 0.95))
直感を使い、不要な複雑化を避ける
手持ちの情報を使う:
- 単純(かつ賢い)モデルを作る
- パラメータを固定または範囲指定する
GARCH の動学を現実的にする:
- 標本標準偏差を中心にボラティリティが平均回帰する
sd(EURUSDret) # returns a value of 0.006194049
- 標本標準偏差を中心にボラティリティが平均回帰する
ボラティリティのクラスタと平均回帰
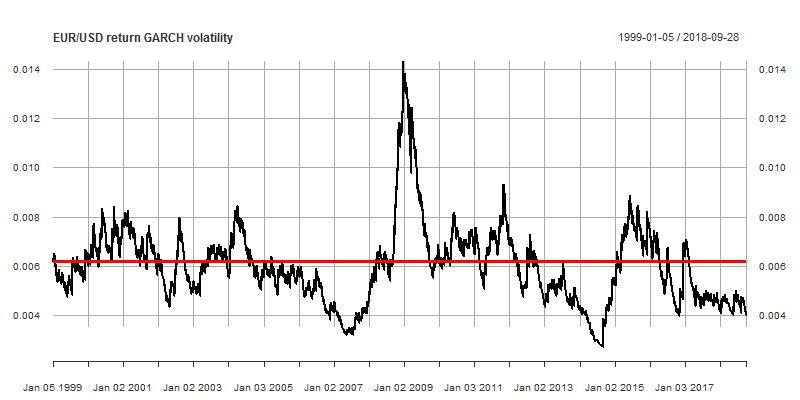
Variance targeting(分散ターゲティング)
- 数学的には、GARCH が示す無条件分散が標本分散 $\hat \sigma^2$ に等しいことを意味します。
- 方法:
ugarchspec()のvariance.modelでvariance.targeting = TRUEを設定
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH",
                        variance.targeting = TRUE),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
all.equal(uncvariance(garchfit), sd(EURUSDret) ^ 2, tol = 1e-4)
TRUE
GARCH モデルに制約を課す
Rで学ぶGARCHモデル

