予測時点で利用可能なデータのみを使用する

Rで学ぶGARCHモデル

Kris Boudt

Professor of finance and econometrics

`ugarchforecast` オブジェクトに `sigma()` を適用してボラティリティを予測

garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "norm")
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 3)
sigma(garchforecast)

2017-12-29 T+1 0.005034754 T+2 0.005127582 T+3 0.005217770
Rで学ぶGARCHモデル

`ugarchfit` オブジェクトに `sigma()` を適用してボラティリティを推定 (i)

head(sigma(garchfit), 3)
1989-01-04 0.01099465
1989-01-05 0.01129167
1989-01-06 0.01084294
tail(sigma(garchfit), 3)
2017-12-27 0.005051926
2017-12-28 0.004947569
2017-12-29 0.004862908
Rで学ぶGARCHモデル

ugarchfit オブジェクトに sigma() を適用してボラティリティを推定 (ii)

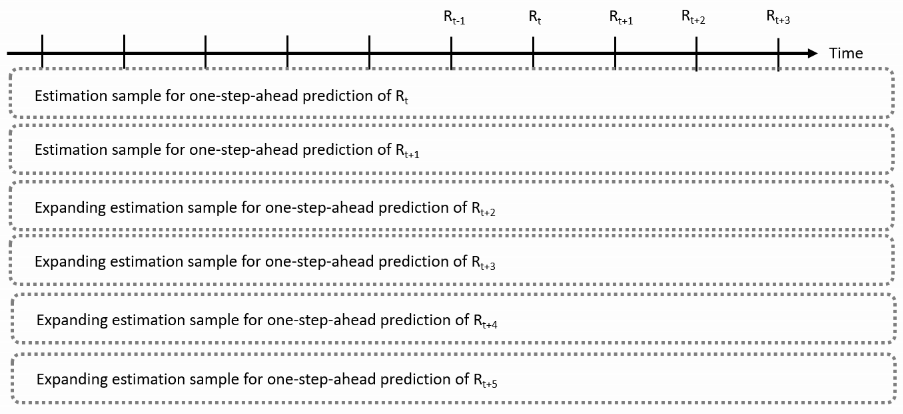
先読みバイアス: 将来のリターンがボラティリティ推定に使用される。
Rで学ぶGARCHモデル

先読みバイアスを避ける解決策: ローリング推定

  • for ループを組む: 予測時点ごとに ugarchfit() でモデルを推定し ugarchforecast() でボラティリティを予測
  • rugarch パッケージの組み込み関数 ugarchroll()
  • オプション:
    • 推定サンプルの長さ
    • モデル推定の頻度
Rで学ぶGARCHモデル

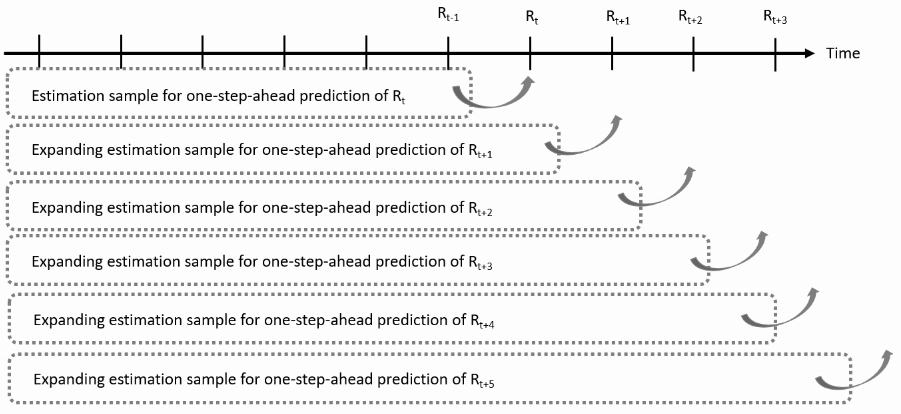
拡張ウィンドウ推定

予測時点で利用可能なすべてのリターンを使用する

Rで学ぶGARCHモデル

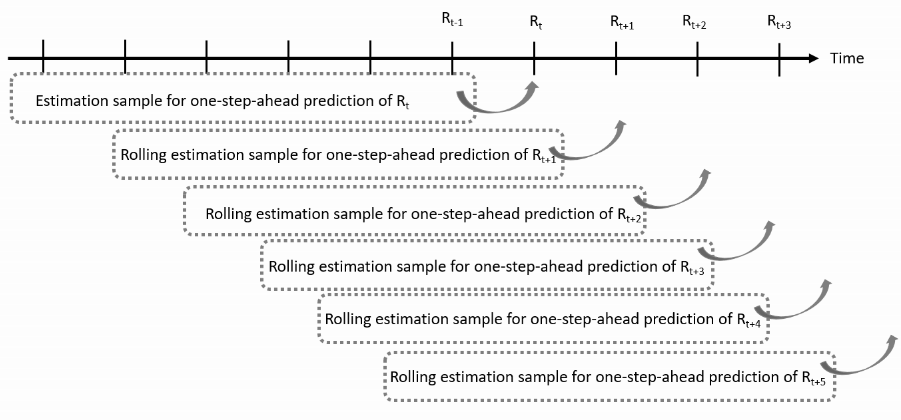
移動ウィンドウ推定

予測時点で利用可能な直近の観測値を固定数のみ使用する

Rで学ぶGARCHモデル

移動ウィンドウ推定の特性

  • ローリングウィンドウによりモデルパラメータの変化に適応できる
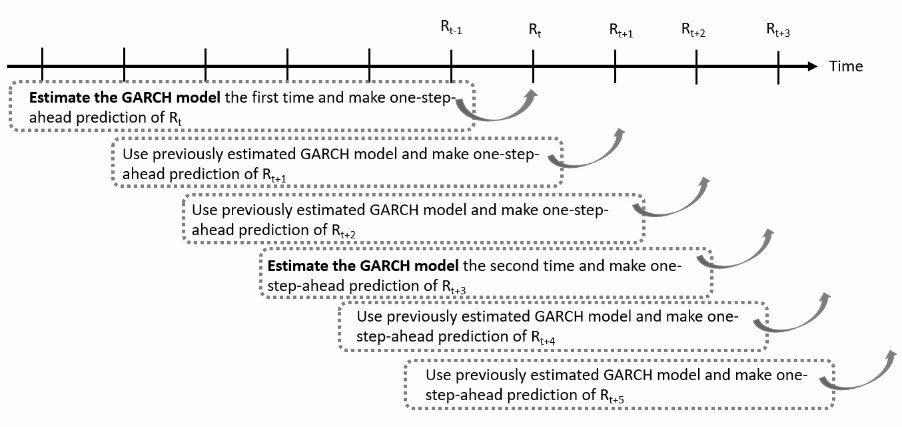
  • ugarchroll() の計算コストは予測時点のループに依存:
    • モデルの推定頻度を予測頻度より低くすることで削減可能
Rで学ぶGARCHモデル

ローリングと再推定

$K$ 観測ごとにモデルを推定し計算コストを削減する

Rで学ぶGARCHモデル

関数 ugarchroll

garchroll <- ugarchroll(tgarchspec, data = EURUSDret, n.start = 2500,
                        refit.window = "moving", refit.every = 500)

指定する引数:

  1. 使用するGARCH仕様
  2. data : 使用するリターンデータ
  3. n.start: 初期推定サンプルのサイズ
  4. refit.window: サンプルの時系列的な変更方法: "moving" または "expanding"
  5. refit.every: モデルの再推定頻度
Rで学ぶGARCHモデル

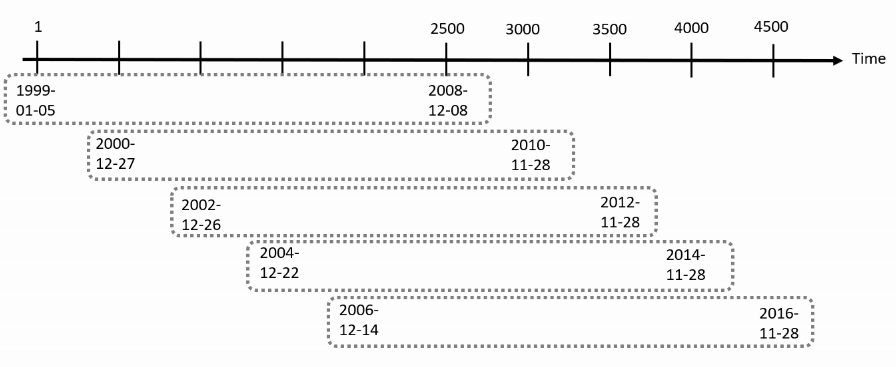
1999年1月〜2018年12月の日次EUR/USDリターンの例

4961件のEUR/USDリターン(1999-01-05開始、2500観測の移動推定ウィンドウ使用):
Rで学ぶGARCHモデル

パラメータ変化の出力

メソッド coef() は各推定のパラメータ推定値リストを返す

coef(garchroll)[[1]]
$index
"2008-12-08"

$coef
            Estimate   Std. Error     t value  Pr(>|t|)
mu     -1.480000e-04 1.330915e-04 -1.11201737 0.2661307
ar1    -2.953484e-03 1.985344e-02 -0.14876432 0.8817396
omega   7.498928e-08 5.587618e-06  0.01342062 0.9892922
alpha1  2.805079e-02 6.401139e-02  0.43821564 0.6612300
beta1   9.709400e-01 6.080197e-02 15.96889122 0.0000000
shape   1.098068e+01 2.609293e+01  0.42082981 0.6738794
Rで学ぶGARCHモデル

推定ウィンドウ間のパラメータ変化

coef(garchroll)[[1]]$coef # 2008-12-08
            Estimate   Std. Error     t value  Pr(>|t|)
omega   7.498928e-08 5.587618e-06  0.01342062 0.9892922
alpha1  2.805079e-02 6.401139e-02  0.43821564 0.6612300
beta1   9.709400e-01 6.080197e-02 15.96889122 0.0000000
coef(garchroll)[[5]]$coef # 2016-11-28
            Estimate   Std. Error      t value     Pr(>|t|)
omega   8.982527e-08 2.639680e-05  0.003402885 9.972849e-01
alpha1  4.149787e-02 2.550381e-01  0.162712424 8.707449e-01
beta1   9.573885e-01 2.195782e-01  4.360125676 1.299878e-05
Rで学ぶGARCHモデル

ローリング予測の平均とボラティリティとは?

n.start = 2500 のEUR/USDリターンでは、最初の予測は観測値2501(2008-12-09):

Rで学ぶGARCHモデル

メソッド as.data.frame()

preds <- as.data.frame(garchroll)
head(preds, 3)
                      Mu      Sigma Skew    Shape Shape(GIG)      Realized
2008-12-09 -8.271288e-05 0.01196917    0 10.98068          0  0.0003864884
2008-12-10 -1.495786e-04 0.01179742    0 10.98068          0 -0.0066799754
2008-12-11 -1.287079e-04 0.01167929    0 10.98068          0 -0.0203099142

注意:

  • preds$Mu: 予測平均値の系列
  • preds$Sigma: 予測ボラティリティ値の系列
Rで学ぶGARCHモデル

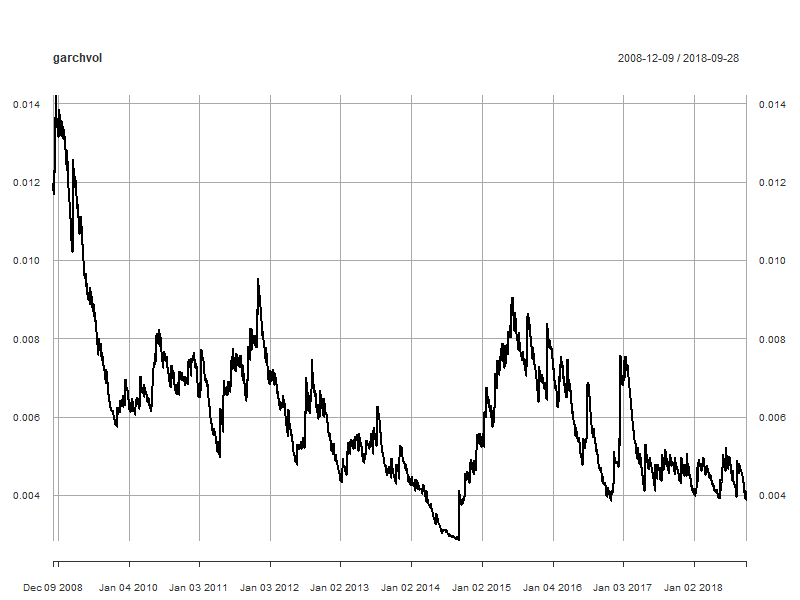
予測ボラティリティ

garchvol <- xts(preds$Sigma, order.by = as.Date(rownames(preds)))
plot(garchvol)
Rで学ぶGARCHモデル

ローリング予測の精度

preds <- as.data.frame(garchroll)
head(preds)
                      Mu      Sigma Skew    Shape Shape(GIG)      Realized
2008-12-09 -8.271288e-05 0.01196917    0 10.98068          0  0.0003864884
2008-12-10 -1.495786e-04 0.01179742    0 10.98068          0 -0.0066799754
2008-12-11 -1.287079e-04 0.01167929    0 10.98068          0 -0.0203099142
2008-12-12 -8.845214e-05 0.01199756    0 10.98068          0 -0.0041201588
2008-12-15 -1.362683e-04 0.01184438    0 10.98068          0 -0.0230532787
2008-12-16 -8.034966e-05 0.01228900    0 10.98068          0 -0.0105720492

preds$Mu と preds$Sigma の精度を preds$Realized と比較して評価する

Rで学ぶGARCHモデル

平均の予測平均二乗誤差

# Prediction error for the mean
e  <- preds$Realized - preds$Mu  
mean(e ^ 2)
3.867998e-05
Rで学ぶGARCHモデル

分散の予測平均二乗誤差

# Prediction error for the mean
e  <- preds$Realized - preds$Mu  

# Prediction error for the variance
d  <- e ^ 2 - preds$Sigma ^ 2 
mean(d ^ 2)
6.974161e-09
Rで学ぶGARCHモデル

2つのモデルの比較

スチューデントt分布の標準GARCH

tgarchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
     variance.model = list(model = "sGARCH"), distribution.model = "std")
garchroll <- ugarchroll(tgarchspec, data = EURUSDret, n.start = 2500,
                        refit.window = "moving", refit.every = 500)

歪スチューデントt分布のGJR GARCH

gjrgarchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
   variance.model = list(model = "gjrGARCH"), distribution.model = "sstd")
gjrgarchroll <- ugarchroll(gjrgarchspec, data = EURUSDret, n.start = 2500,
            refit.window = "moving", refit.every = 500)
Rで学ぶGARCHモデル

予測精度の比較

スチューデントt分布の標準GARCH

preds <- as.data.frame(garchroll)
e  <- preds$Realized - preds$Mu  
d  <- e ^ 2 - preds$Sigma ^ 2 
mean(d ^ 2) # yields 6.974161e-09

歪スチューデントt分布のGJR GARCH

gjrpreds <- as.data.frame(gjrgarchroll)
e  <- gjrpreds$Realized - gjrpreds$Mu  
d  <- e ^ 2 - gjrpreds$Sigma ^ 2 
mean(d ^ 2) # yields 6.965095e-09
Rで学ぶGARCHモデル

実践によって証明される

Rで学ぶGARCHモデル

Preparing Video For Download...