Rで学ぶGARCHモデル
Kris Boudt
Professor of finance and econometrics
予想外のリターン $e_t = R_t - \mu_t$ が負の場合と正の場合で分散方程式を分ける:
$ e_{t-1} \gt 0$ のとき
$$ \sigma^2_{t} = ??? $$
$ e_{t-1} \le 0$ のとき
$$ \sigma^2_{t} = ??? $$
…通常の GARCH(1,1) 方程式を用いる:
$ e_{t-1} \gt 0$ のとき
$$ \sigma^2_{t} = \omega + \alpha e^{2}_{t-1} + \beta \sigma^{2}_{t-1} $$
$ e_{t-1} \le 0$ のとき
$$ \sigma^2_{t} = ??? $$
予測分散は正のサプライズ時より高いはずです。
つまり二乗予測誤差の係数が大きくなり、$\alpha$ ではなく $\alpha+\gamma$($\gamma \geq 0$)となる。
$ e_{t-1} \gt 0$ のとき
$$ \sigma^2_{t} = \omega + \alpha e^{2}_{t-1} + \beta \sigma^{2}_{t-1} $$
$ e_{t-1} \le 0$ のとき
$$ \sigma^2_{t} = \omega + (\alpha + \gamma) e^{2}_{t-1} + \beta \sigma^{2}_{t-1} $$
これは Glosten・Jagannathan・Runkle による GJR モデルです。
ugarchspec() の引数 variance.model を model = "sGARCH" から model = "gjrGARCH" に変更する:
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
variance.model = list(model = "sGARCH"),
distribution.model = "sstd")
$$\downarrow$$
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
variance.model = list(model = "gjrGARCH"),
distribution.model = "sstd")
モデルを推定する
garchfit <- ugarchfit(data = msftret, spec = garchspec)
GARCH 係数を確認
coef(garchfit)[2:5]
omega alpha1 beta1 gamma1
2.007875e-06 3.423336e-02 9.363302e-01 5.531854e-02
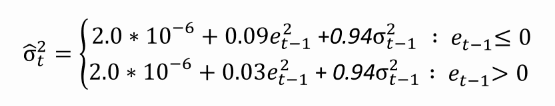
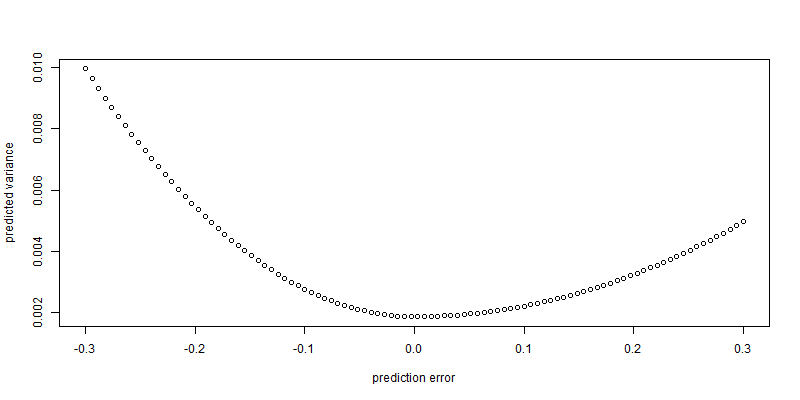
out <- newsimpact(garchfit)
plot(out$zx, out$zy, xlab = "prediction error", ylab = "predicted variance")
Rで学ぶGARCHモデル