rugarchパッケージ
Rで学ぶGARCHモデル

Kris Boudt
Professor of finance and econometrics
定数平均を持つ通常のGARCH(1,1)モデル
通常のGARCHモデル
$$ R_t = \mu + e_t $$ $$ e_t \sim N(0, \sigma^2_t) $$ $$ \sigma^2_t = \omega + \alpha e^2_{t-1} + \beta \sigma^2_{t-1} $$
- 4つのパラメータ:$\mu, \omega, \alpha, \beta$。
- 最尤法による推定:観測されたリターン系列が生成される可能性が最も高いパラメータ値を求めます。
Alexios Ghalanos
library(rugarch) citation("rugarch")To cite the rugarch package, please use: Alexios Ghalanos (2018). rugarch: Univariate GARCH models.R package version 1.4-0.
ワークフロー
3つのステップ:
ugarchspec():使用するGARCHモデルを指定します(平均$\mu_t$、分散$\sigma^2_t$、$e_t$の分布)。ugarchfit():リターン$R_1,...,R_T$の時系列にGARCHモデルを当てはめます。ugarchforecast():推定済みGARCHモデルを使って$R_{T+1}$,...のボラティリティを予測します。
Rでのワークフロー
ugarchspec()は使用するGARCHモデルを指定します。
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                           variance.model = list(model = "sGARCH"),
                           distribution.model = "norm")
ugarchfit()はGARCHモデルを推定します。
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
ugarchforecast()は将来リターンのボラティリティを予測します。
garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 5)
ugarchfitオブジェクト
ugarchfitはGARCHモデルの推定結果をすべて含むオブジェクトを返します。- メソッド
coef、uncvar、fitted、sigma:
# Coefficients
garchcoef <- coef(garchfit)
# Unconditional variance
garchuncvar <- uncvariance(garchfit)
# Predicted mean
garchmean <- fitted(garchfit)
# Predicted volatilities
garchvol <- sigma(garchfit)
S&P 500日次リターンのGARCH係数
print(garchcoef)
          mu        omega       alpha1        beta1
5.728020e-04 1.220515e-06 7.792031e-02 9.111455e-01
$$ R_{t} = 5.7 \times 10^{-4} + e_{t} $$ $$ e_{t} \sim N(0, \hat{\sigma}^{2}_{t}) $$ $$ \hat{\sigma}^{2}_{t} = 1.2 \times 10^{-6} + 0.08 e^{2}_{t-1} + 0.91 \hat{\sigma}^{2}_{t-1} $$
sqrt(garchuncvar)
0.01056519
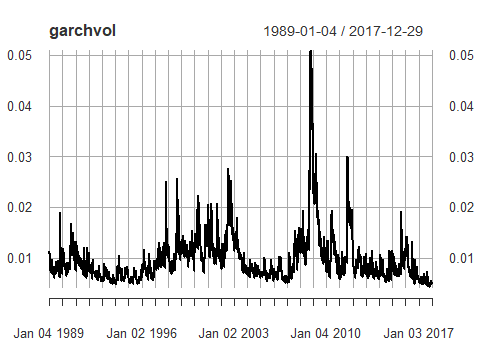
推定ボラティリティ
garchvol <- sigma(garchfit)
plot(garchvol)
将来のボラティリティは?
tail(garchvol, 1)
2017-12-29 0.004862908
時系列の終了後の日々のボラティリティはどうなるでしょうか?
hステップ先のボラティリティ予測
ugarchforecastオブジェクトにsigma()メソッドを適用すると、ボラティリティ予測が得られます:
sigma(garchforecast)
      2017-12-29
T+1  0.005034754
T+2  0.005127582
T+3  0.005217770
T+4  0.005305465
T+5  0.005390797
hステップ先のボラティリティ予測
ugarchforecastオブジェクトにfitted()メソッドを適用すると、平均予測が得られます:
fitted(garchforecast)
      2017-12-29
T+1  0.000572802
T+2  0.000572802
T+3  0.000572802
T+4  0.000572802
T+5  0.000572802
タクティカル・アセット・アロケーションへの応用
リスク資産(ボラティリティ$\sigma_t$)に割合$w$を投資し、残り$1-w$を無リスク預金に保有するポートフォリオのボラティリティは次の通りです:
$$ \sigma_p = w \sigma_t$$
$w$の設定方法として、ボラティリティ・ターゲティングがあります:予測された年率ポートフォリオ・ボラティリティが目標水準(例:5%)と等しくなるよう$w$を設定します。その場合:
$$ w^* = 0.05 /\sigma_t $$
GARCHボラティリティは変化するため、最適ウェイトも変化します。
rugarchを使って練習しましょう!
Rで学ぶGARCHモデル

