ボラティリティの分析

Rで学ぶGARCHモデル

Kris Boudt

Professor of finance and econometrics

講師紹介

  • Kris Boudt
    • 金融リスク予測の博士号取得
    • GARCHモデルを用いた損失最小化戦略
  • Alexios Ghalanos 作の R パッケージ rugarch を使用。

Kris Boudt

Rで学ぶGARCHモデル

リターンの計算

  • リターンで表した相対的な財務上の利益と損失

$$ R_{t} = \frac{P_{t} - P_{t-1}}{P_{t-1}} $$

  • PerformanceAnalytics の関数 CalculateReturns
# S&P 500 日次価格(xtsオブジェクト)を使用したRの例
library(PerformanceAnalytics)
SP500returns <- CalculateReturns(SP500prices)
Rで学ぶGARCHモデル

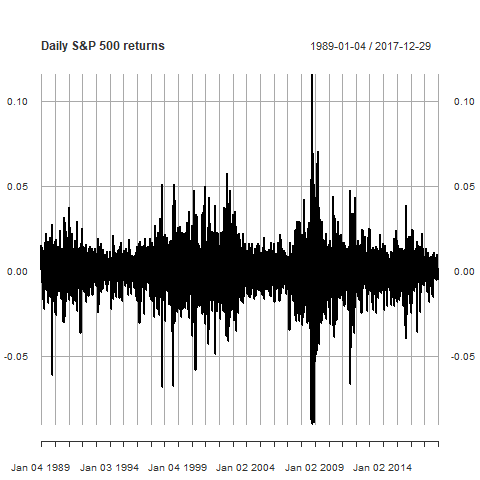
S&P 500 日次リターン

S&P 500 日次リターン

日次リターンの特性:

  • 平均リターンはゼロ
  • リターンのばらつきは時間とともに変化する

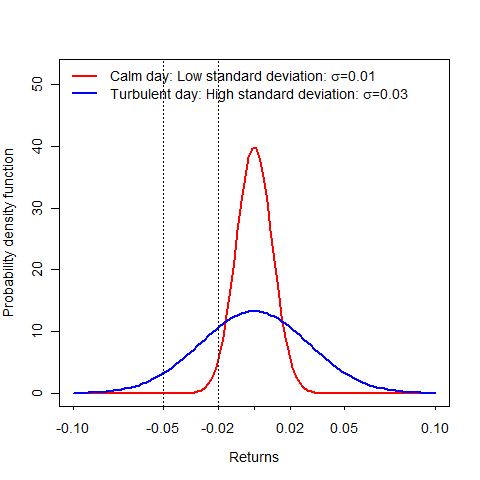
標準偏差 = リターンのばらつきの指標。

同義語:リターンのボラティリティ。

ギリシャ文字 $\sigma_t$。

Rで学ぶGARCHモデル

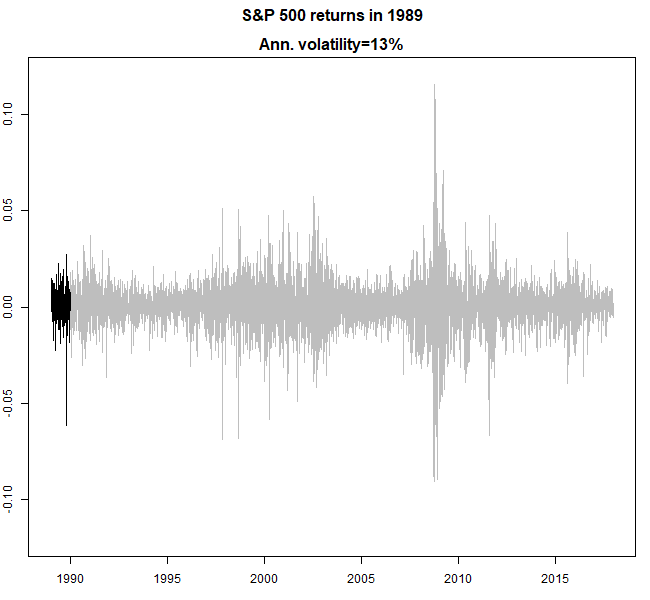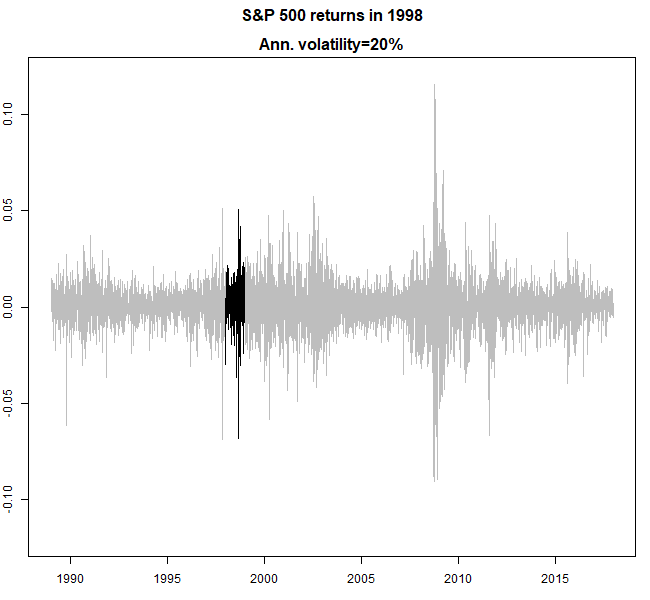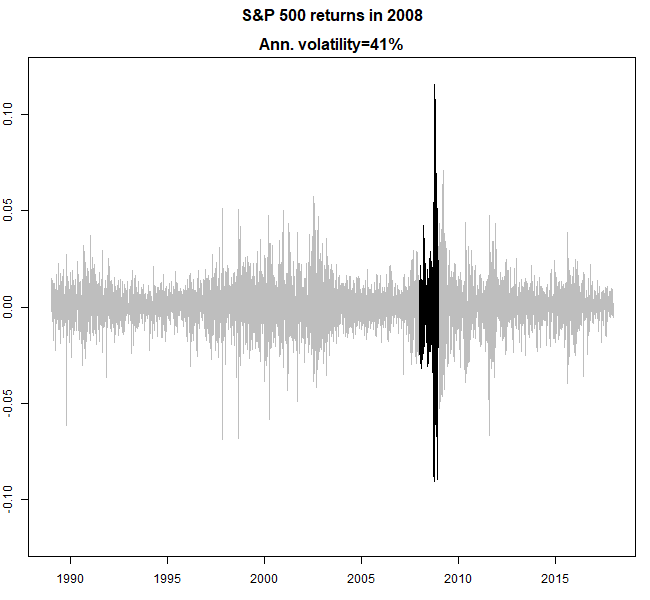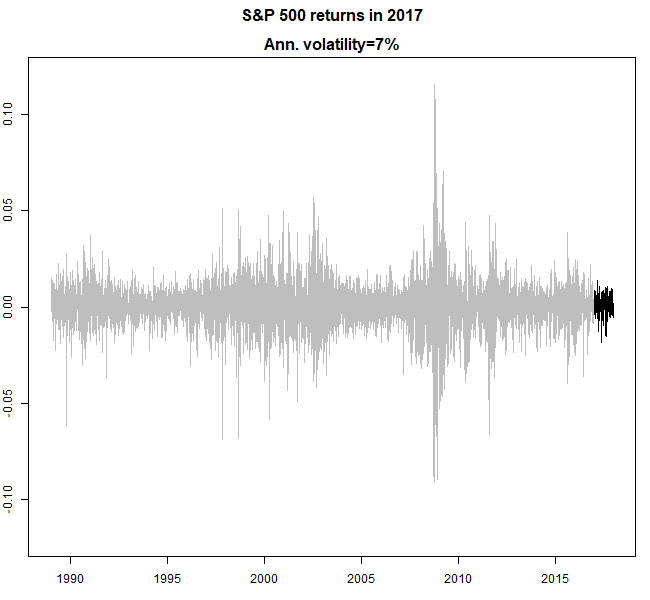
年ごとの日次リターン分布

Rで学ぶGARCHモデル

リターンのボラティリティ推定方法

  • 関数 sd() で(日次)標準偏差を計算:
sd(sp500ret)
0.01099357
  • $T$ 個の日次リターンから $\hat \sigma$ を求める公式:

$$ \hat \sigma = \sqrt{\frac{1}{T-1} \sum_{t=1}^T (R_t - \hat \mu )^2},$$

  • ただし $\hat \mu$ は平均リターン。
Rで学ぶGARCHモデル

年率換算ボラティリティ

  • sd(sp500ret) は日次ボラティリティ
  • 年率換算ボラティリティ = $\sqrt{252}$ $\times$ 日次ボラティリティ
# 年率換算標準偏差の計算
sqrt(252) * sd(sp500ret)
0.1745175
Rで学ぶGARCHモデル

年ごとの日次リターン分布

Rで学ぶGARCHモデル

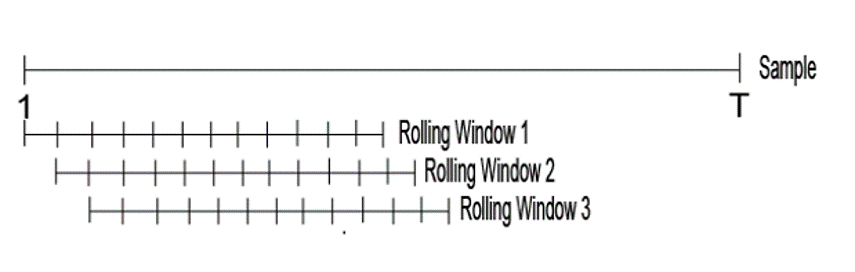
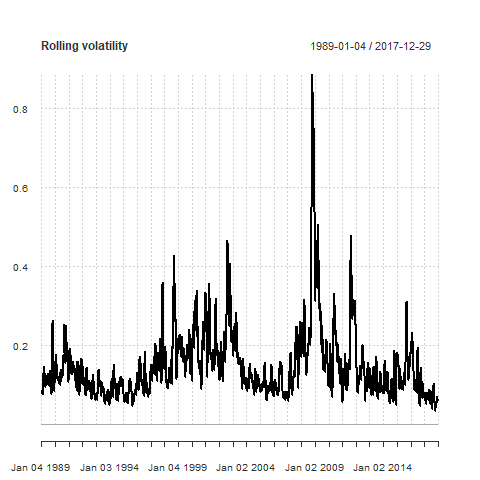
ローリング・ボラティリティ推定

  • ローリング推定ウィンドウ: ローリングウィンドウ
  • ウィンドウ幅は 22(取引日)の倍数。
Rで学ぶGARCHモデル

関数 chart.RollingPerformance()

library(PerformanceAnalytics)

chart.RollingPerformance(R = sp500ret,
                         width = 22,
                         FUN = "sd.annualized",
                         scale = 252, 
                         main = "Rolling 1 month volatility")
Rで学ぶGARCHモデル

ローリングウィンドウ・ボラティリティ

Rで学ぶGARCHモデル

R における GARCH モデル

  • $\sigma_t$ の推定には GARCH などの時系列モデルが必要です。
Rで学ぶGARCHモデル

R でのローリング標準偏差の基本を復習しましょう

Rで学ぶGARCHモデル

Preparing Video For Download...