コンベクシティ

Rで学ぶ債券の評価と分析

Clifford Ang

Senior Vice President, Compass Lexecon

コンベクシティ指標

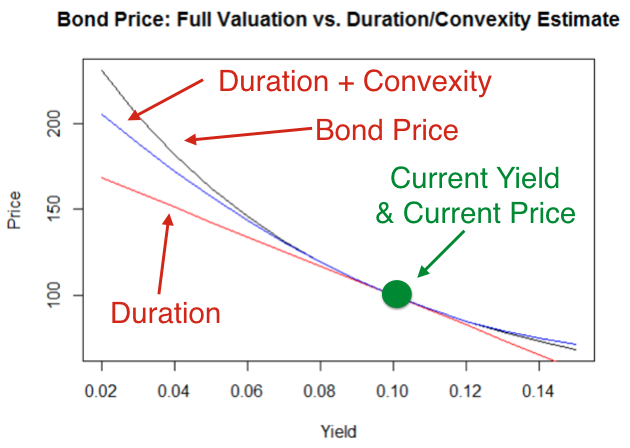
  • 利回り変動が大きいとデュレーションは精度が低い
  • コンベクシティでデュレーションの推定を補正する
Rで学ぶ債券の評価と分析

コンベクシティの計算

$$

$$ C = \frac{P(down)+P(up)-2 \cdot P}{(P \cdot (\Delta y)^2} $$

  • $C$ = コンベクシティ指標
  • $P(down)$ = 利回り低下時の価格
  • $P(up)$ = 利回り上昇時の価格
  • $P$ = 現在価格
  • $(\Delta y)^2$ = 利回り変化の二乗
  • $2 \cdot P$ = 現在価格の2倍
Rで学ぶ債券の評価と分析

価格への影響の推定

$$\frac{\Delta P}{P} = 0.5 \cdot C \cdot (\Delta y)^2$$

  • $\frac{\Delta P}{P}$ = 変化率

$$\Delta P = 0.5 \cdot C \cdot (\Delta y)^2 \cdot P$$

  • $\Delta P$ = 価格変化額
  • $C$ = コンベクシティ指標
  • $(\Delta y)^2$ = 利回り変化の二乗
  • $P$ = 現在価格
Rで学ぶ債券の評価と分析

これらの式の使い方

  • 例(デュレーションと同じ)
    • 額面100、クーポン5%、満期10年、初期利回り4%、利回り上昇見込み1%
p
108.1109
(convexity <- (p_down + p_up - 2 * p) / (p * (0.01^2)))
77.56981
Rで学ぶ債券の評価と分析

これらの式の使い方

(convexity_pct_change <- 0.5 * convexity * 0.01 ^ 2)
0.00387849
(convexity_dollar_change <- 0.5 * convexity * 0.01 ^ 2 * p)
0.4193071
Rで学ぶ債券の評価と分析

デュレーションとコンベクシティの効果

  • 価格の推定変化
duration_dollar_change
-8.530203
convexity_dollar_change
0.4193071
Rで学ぶ債券の評価と分析
duration_dollar_change + convexity_dollar_change
-8.110896
  • 推定価格
p
108.1109
duration_dollar_change + convexity_dollar_change + p
100
Rで学ぶ債券の評価と分析

利回り対価格

Rで学ぶ債券の評価と分析

Passons à la pratique !

Rで学ぶ債券の評価と分析

Preparing Video For Download...