多変量t分布

Rによる多変量確率分布

Surajit Ray

Professor, University of Glasgow

多変量分布のパラメータ

分布 位置パラメータ スケールパラメータ
正規分布 mean sigma
t分布 delta sigma
歪正規分布 xi Omega
歪t分布 xi Omega
Rによる多変量確率分布

多変量分布のパラメータ

分布 位置パラメータ スケールパラメータ 自由度
正規分布 mean sigma なし
t分布 delta sigma あり
歪正規分布 xi Omega なし
歪t分布 xi Omega あり
Rによる多変量確率分布

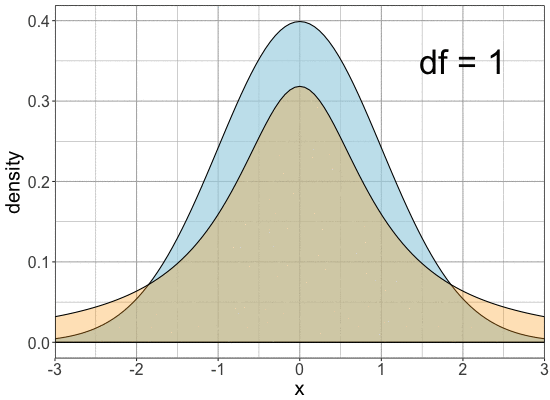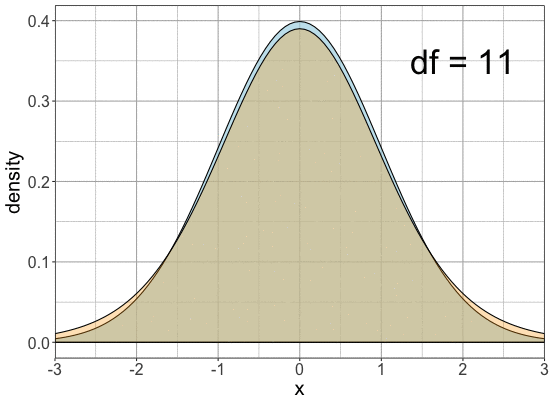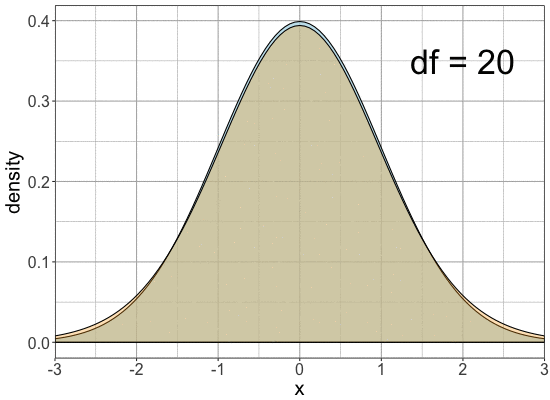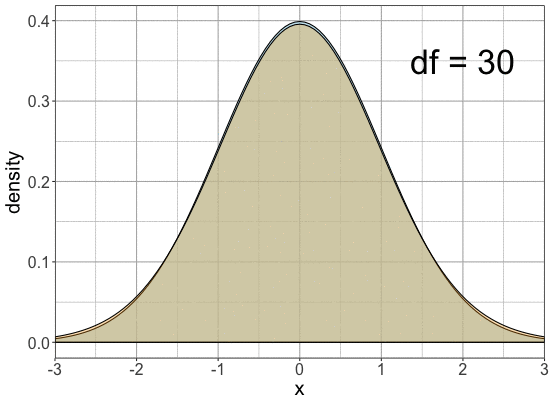
一変量正規分布と一変量t分布の比較

比較

  • 標準正規分布

  • 異なる df のt分布

Rによる多変量確率分布

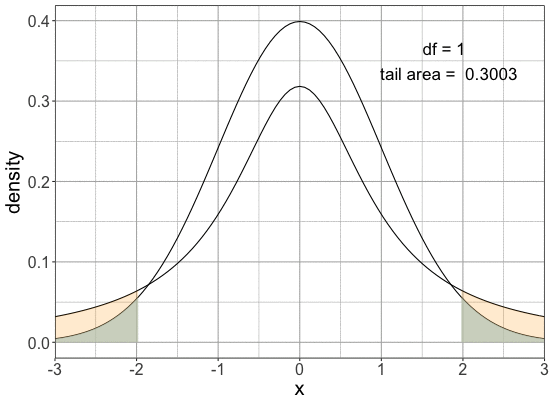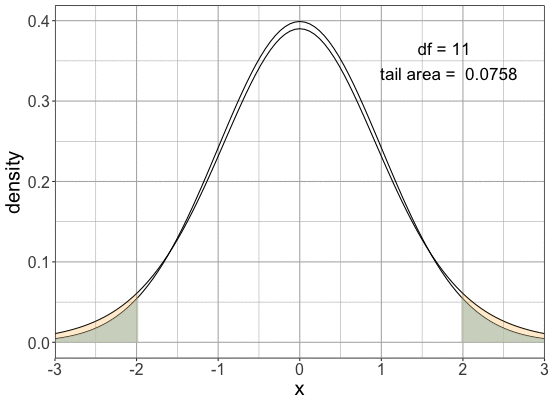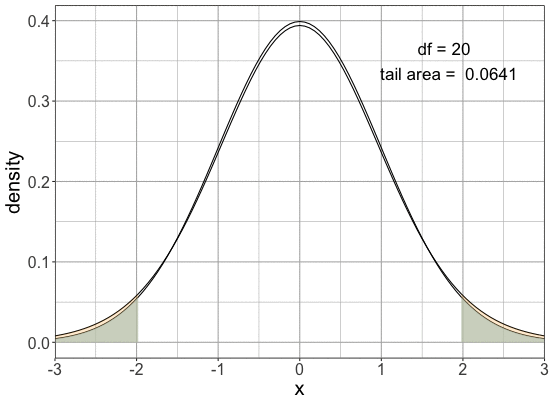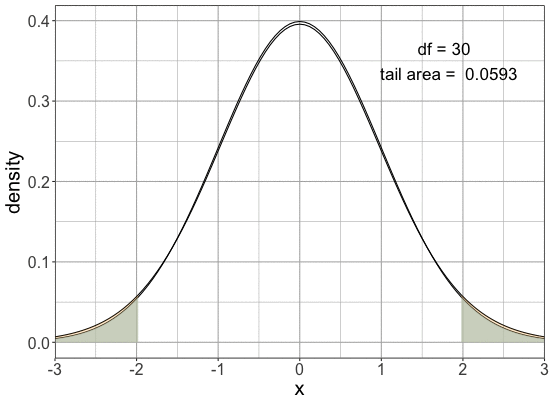
正規分布とt分布の裾の比較

同じカットオフ値に対して裾が厚い

$P(X< - 1.96 \text{ or } X > 1.96)$

分布 確率
正規分布 0.05
t(df=1) 0.3
t(df=8) 0.0857
t(df=20) 0.0641
t(df=30) 0.0593


Rによる多変量確率分布

多変量t分布の記法

  • 一変量スチューデントのt分布の一般化

    • よく使われる版はすべての次元で自由度が1つであり、次のように表記される

$$t_{df}(\delta, \Sigma ) $$

Rによる多変量確率分布

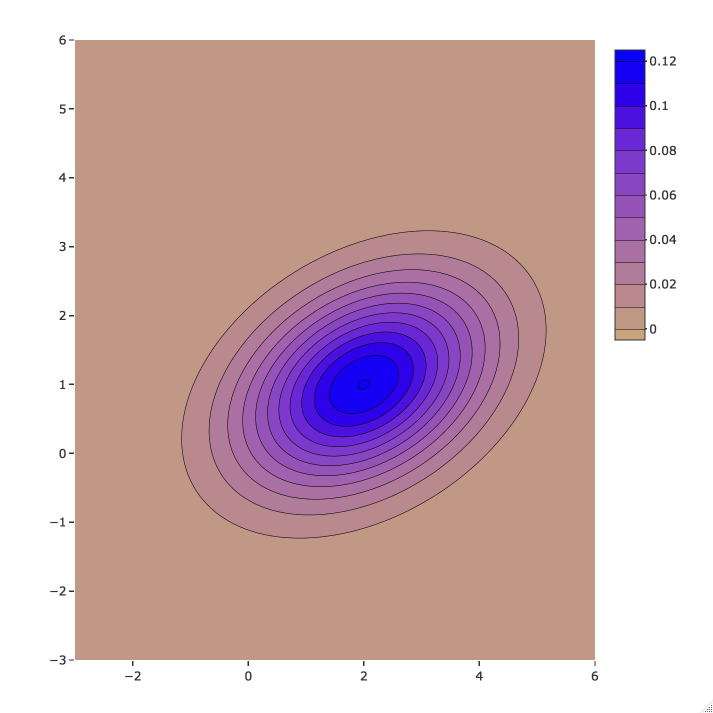
二変量正規分布とt分布の等高線

${\mu}=\delta={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

                   df = 3 のt分布の等高線
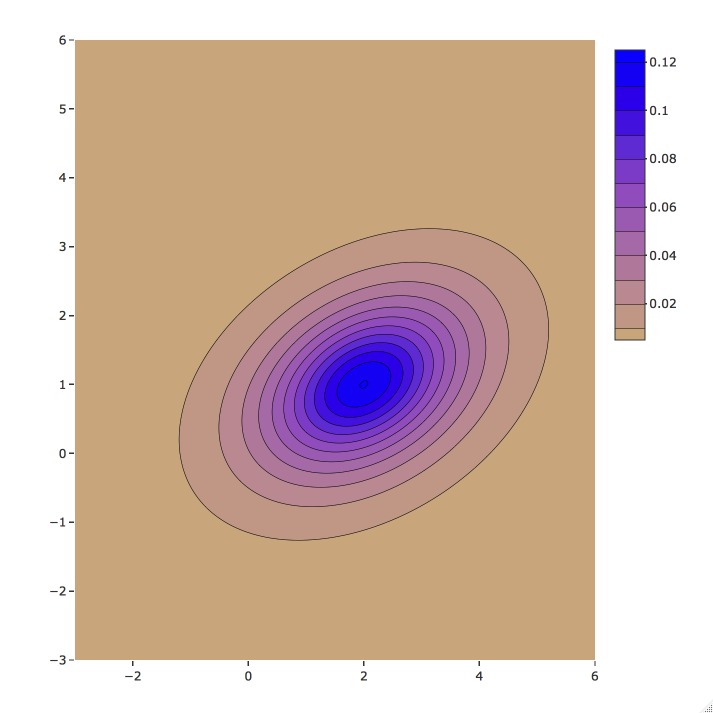
${\begin{matrix} ~ \\ ~ \end{matrix}}$

                    二変量正規分布の等高線
Rによる多変量確率分布

多変量t分布の関数

  • 主な関数:
    • rmvt(n, delta, sigma, df)
    • dmvt(x, delta, sigma, df)
    • qmvt(p, delta, sigma, df)
    • pmvt(upper, lower, delta, sigma, df)
Rによる多変量確率分布

乱数サンプルの生成

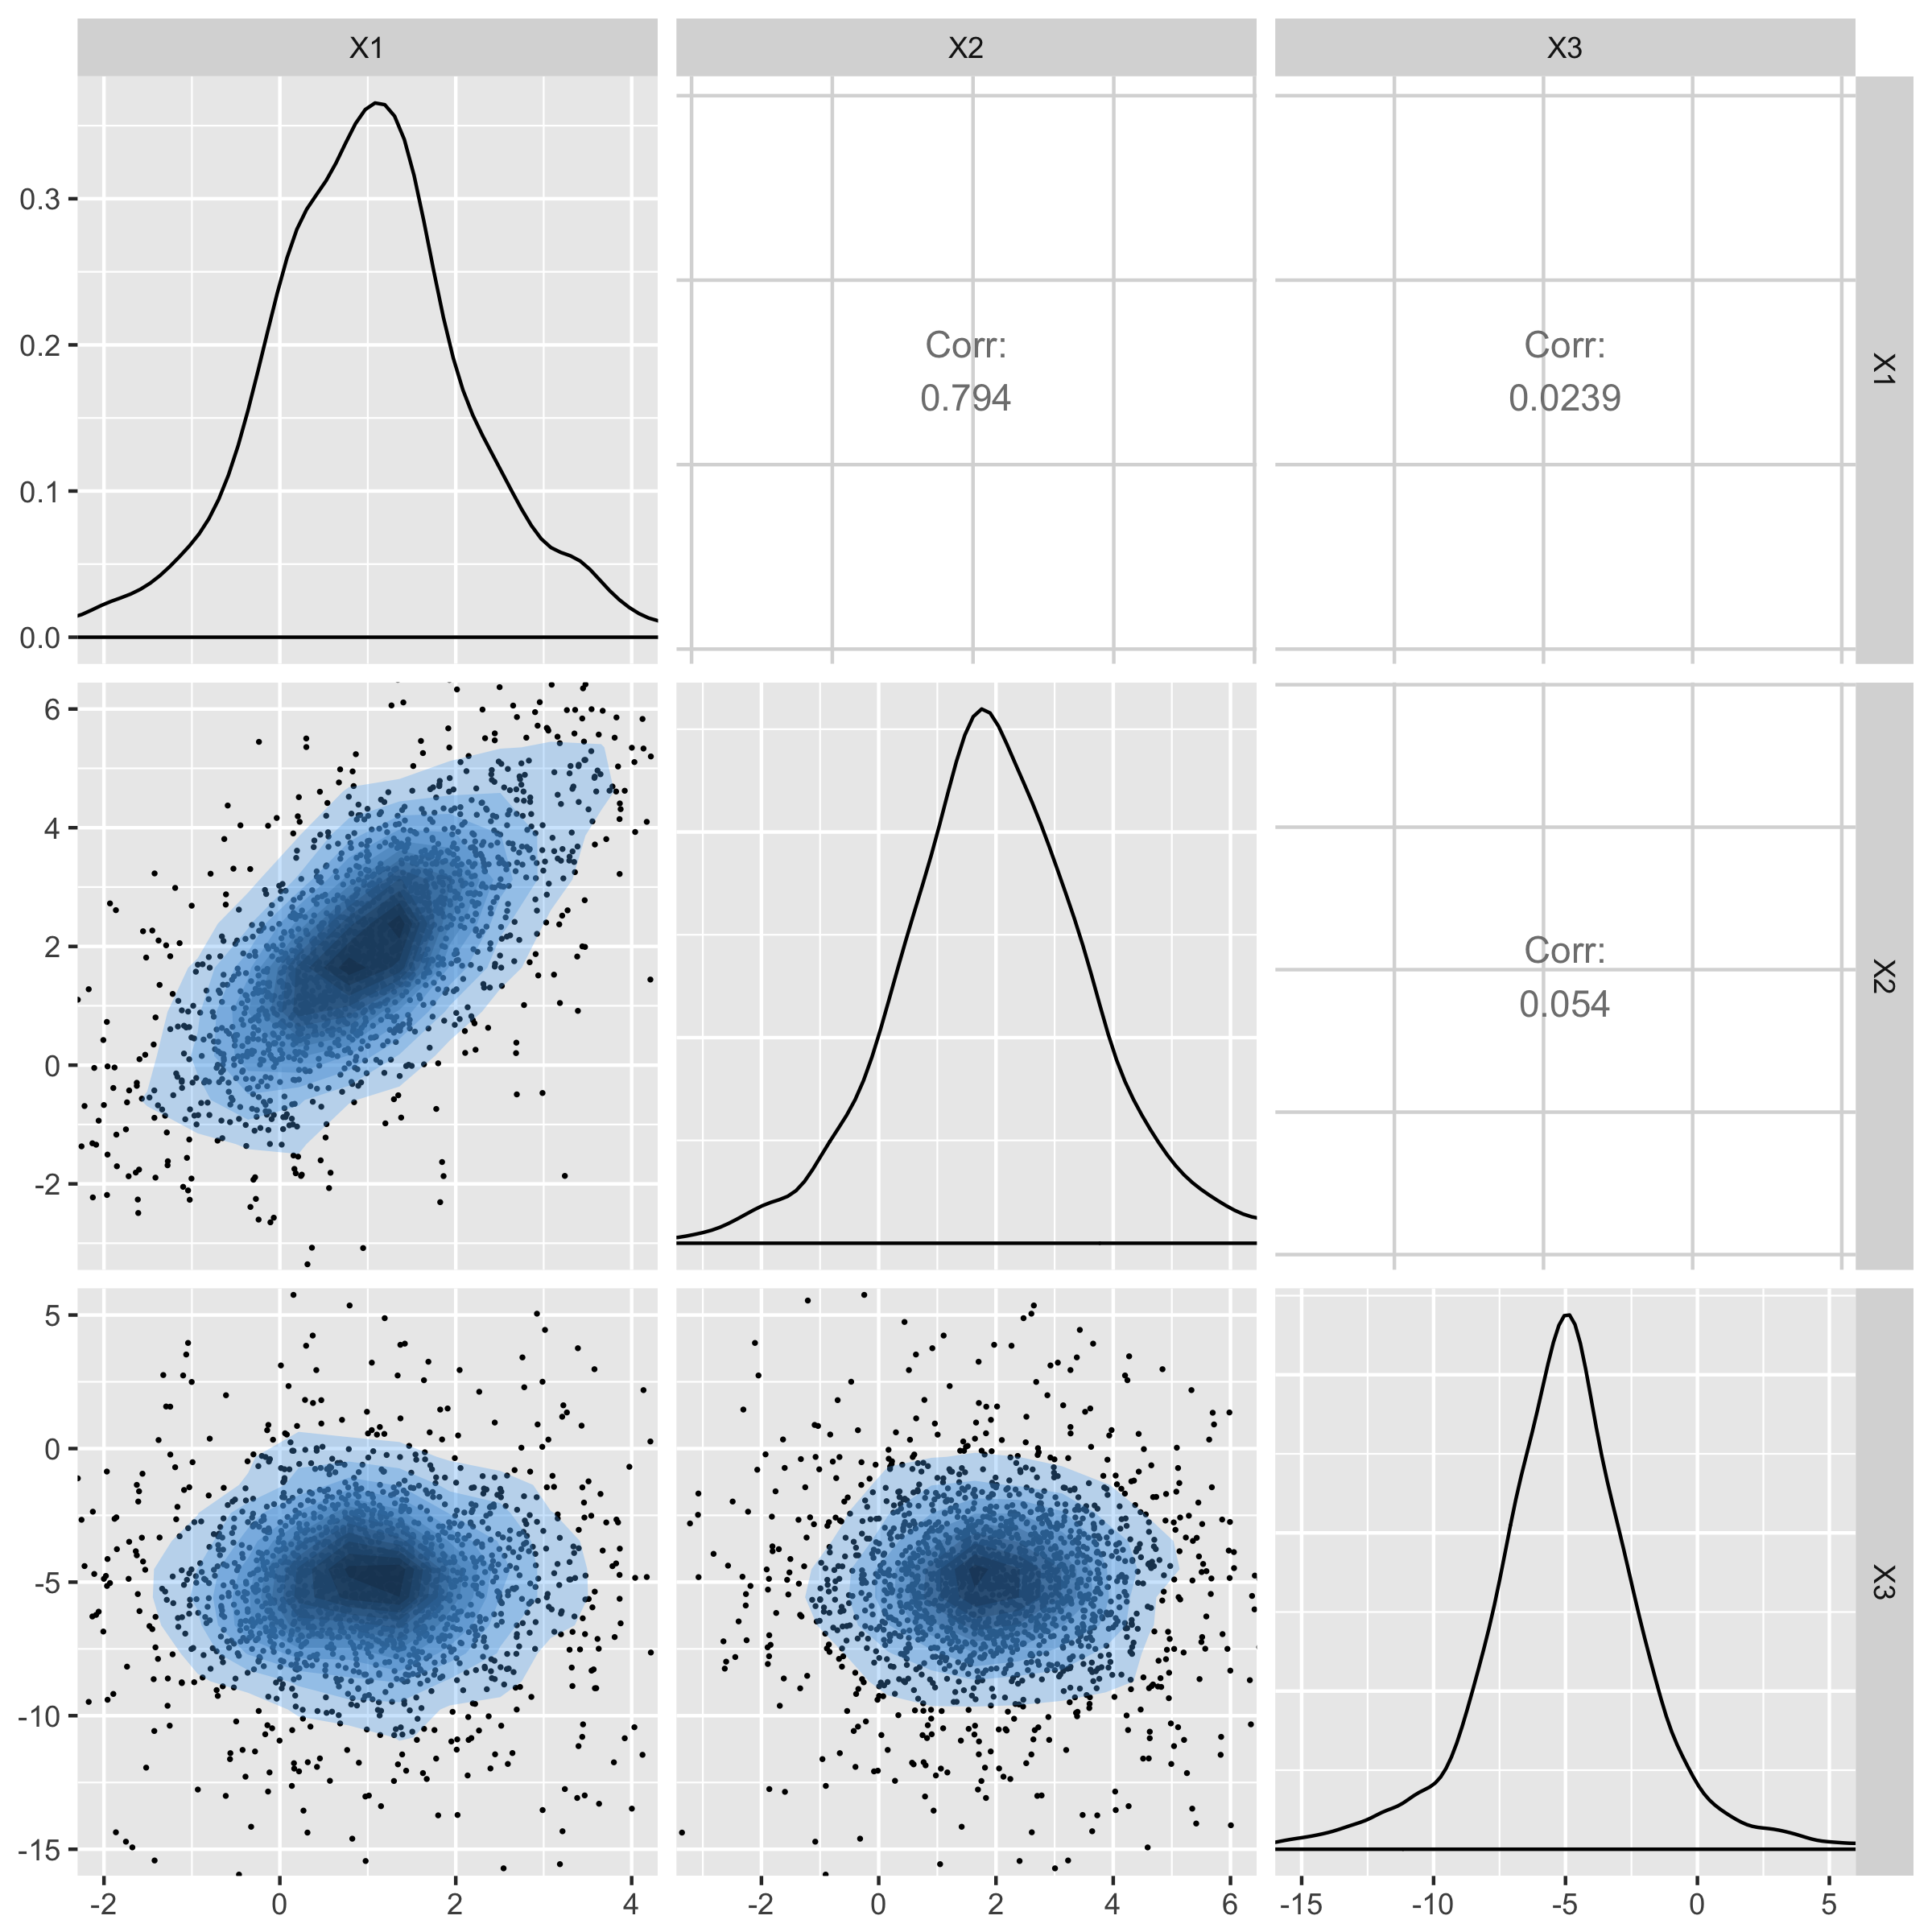
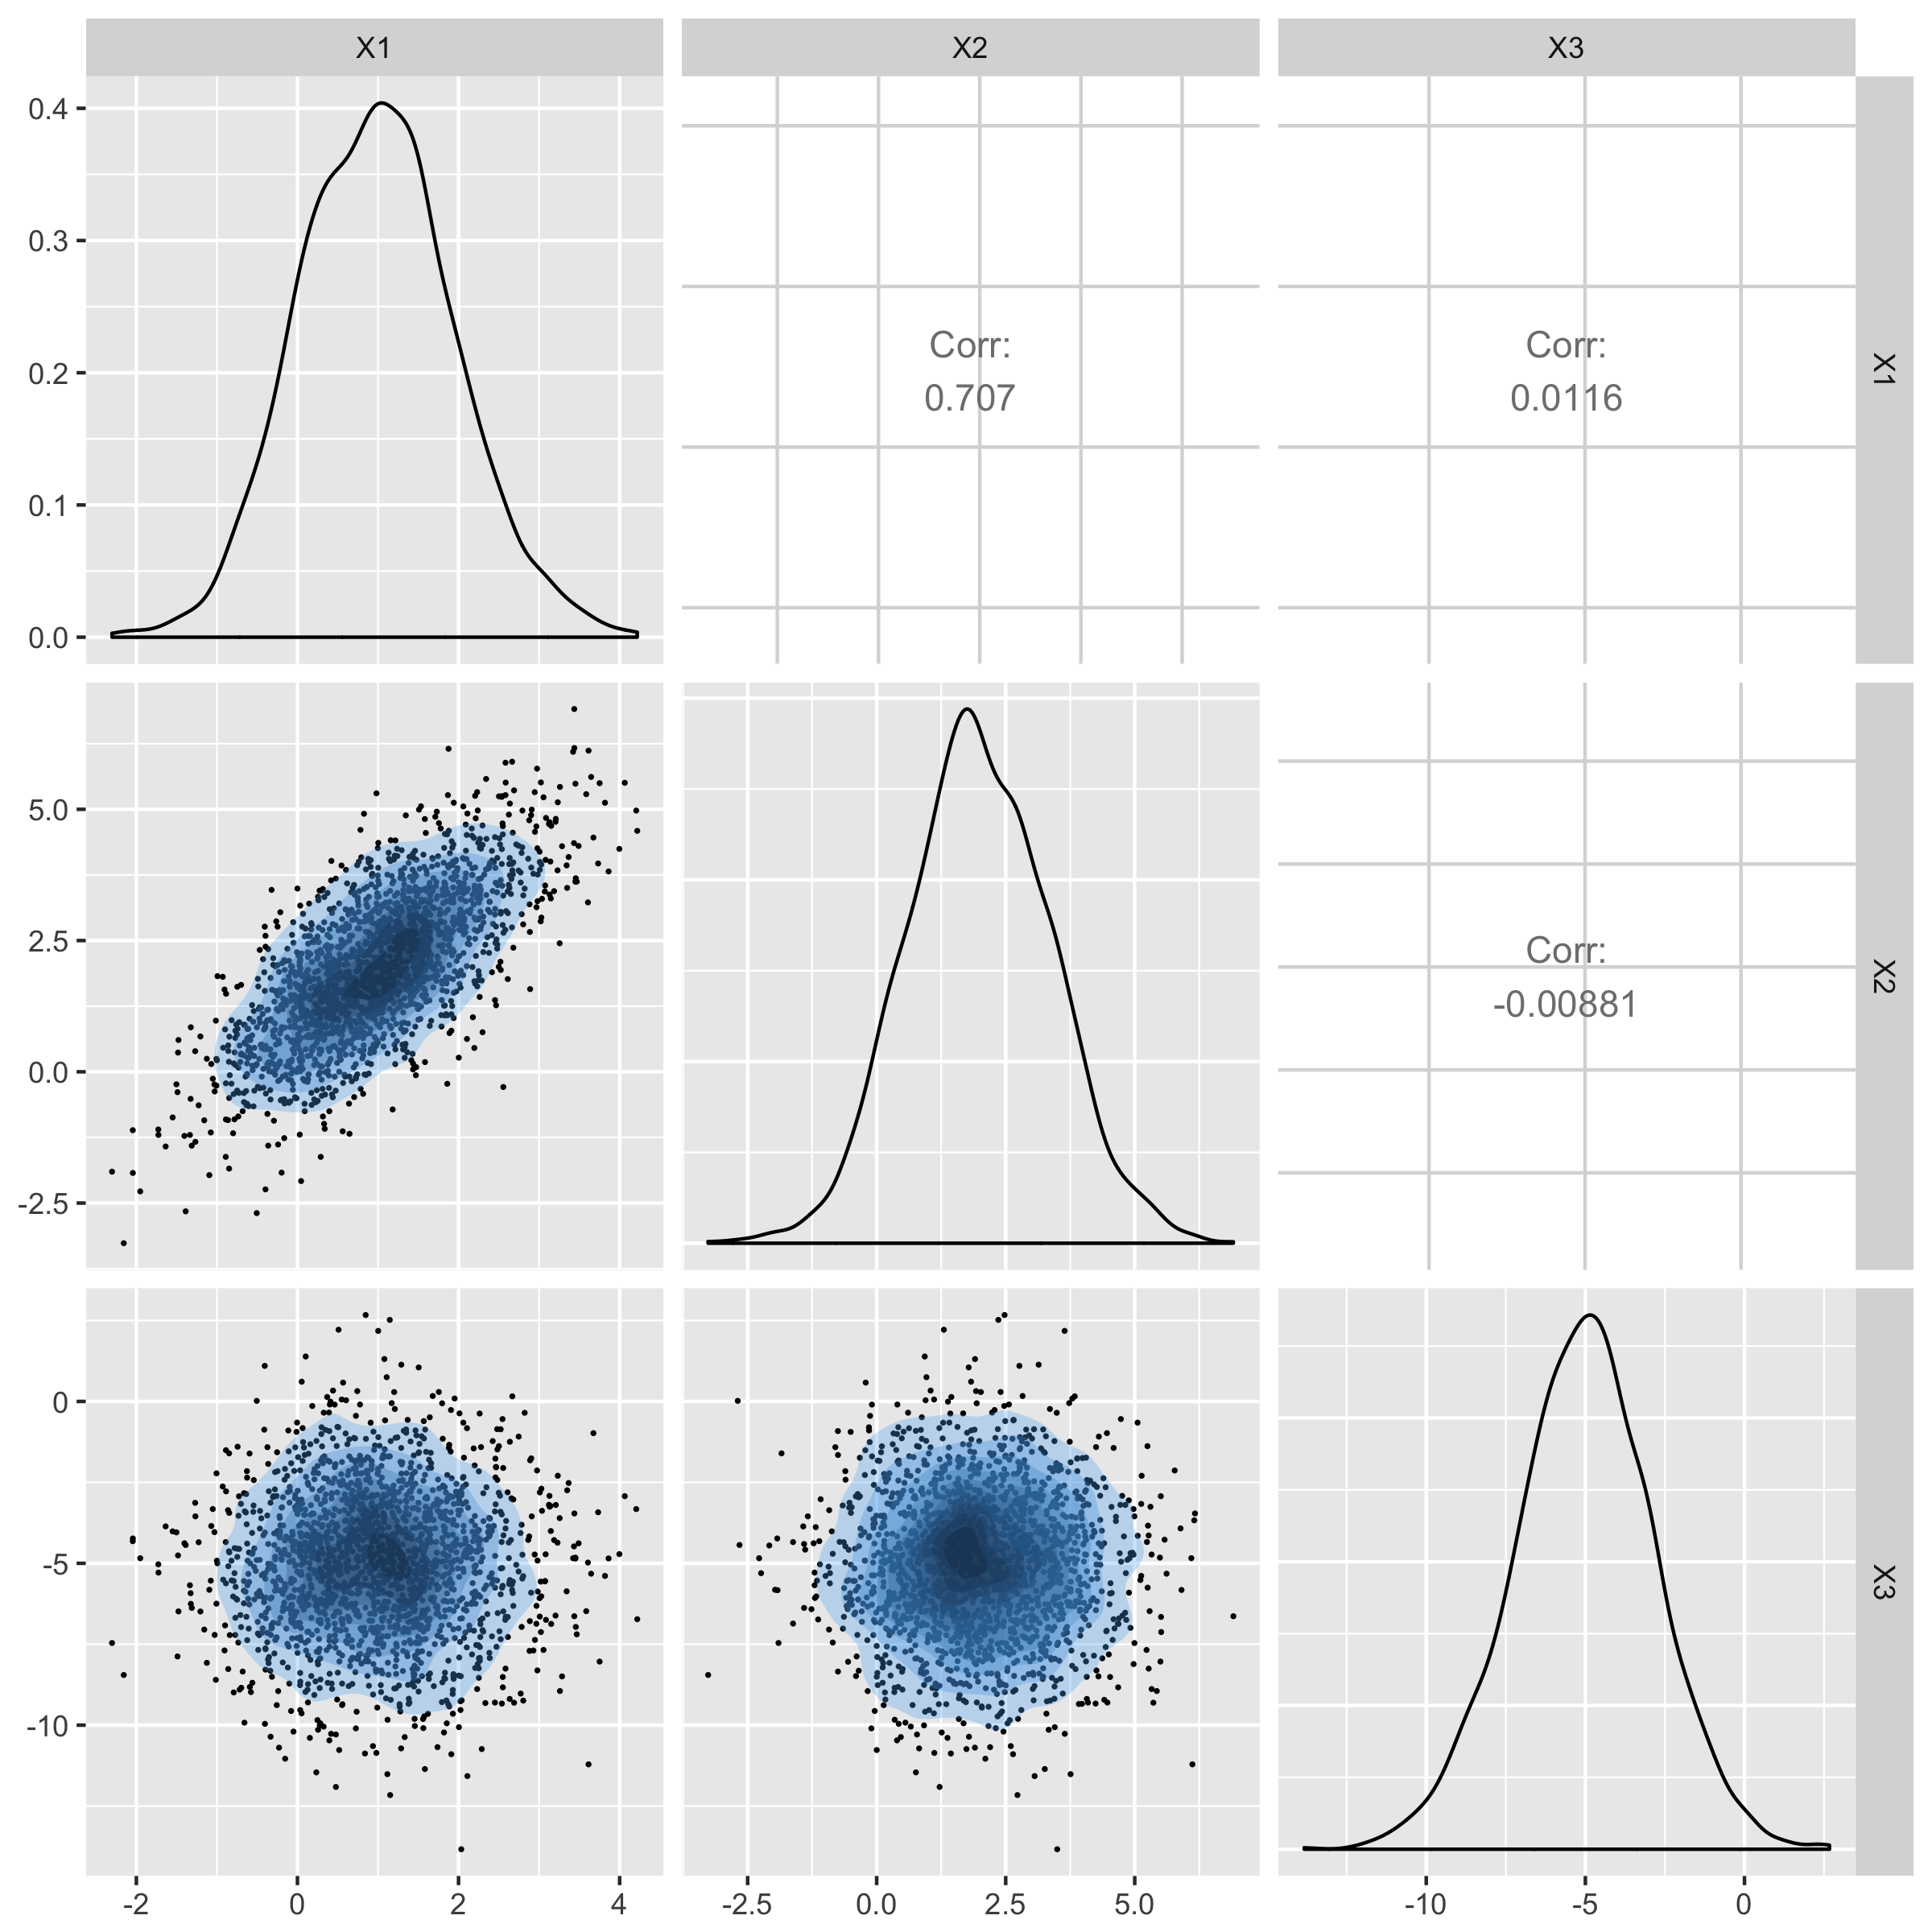
$ \delta= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} ,~~\Sigma={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}}, ~~df = 4$ の3次元t分布からサンプルを生成する。

# Specify delta and sigma
delta <- c(1, 2, -5) 
sigma <- matrix(c(1, 1, 0,
                  1, 2, 0,
                  0, 0, 5), 3, 3)

# Generate samples                  
t.sample <- rmvt(n = 2000, delta = delta, sigma = sigma, df = 4)
head(t.sample,4)
       [,1]   [,2]    [,3]
[1,] -1.256 -1.518 -12.340
[2,]  1.479  1.908  -7.647
[3,] -0.152  1.357  -9.011
[4,]  1.938  2.531  -4.534
Rによる多変量確率分布

正規分布のサンプルとの比較

           自由度4のt分布

                                 正規分布

Rによる多変量確率分布

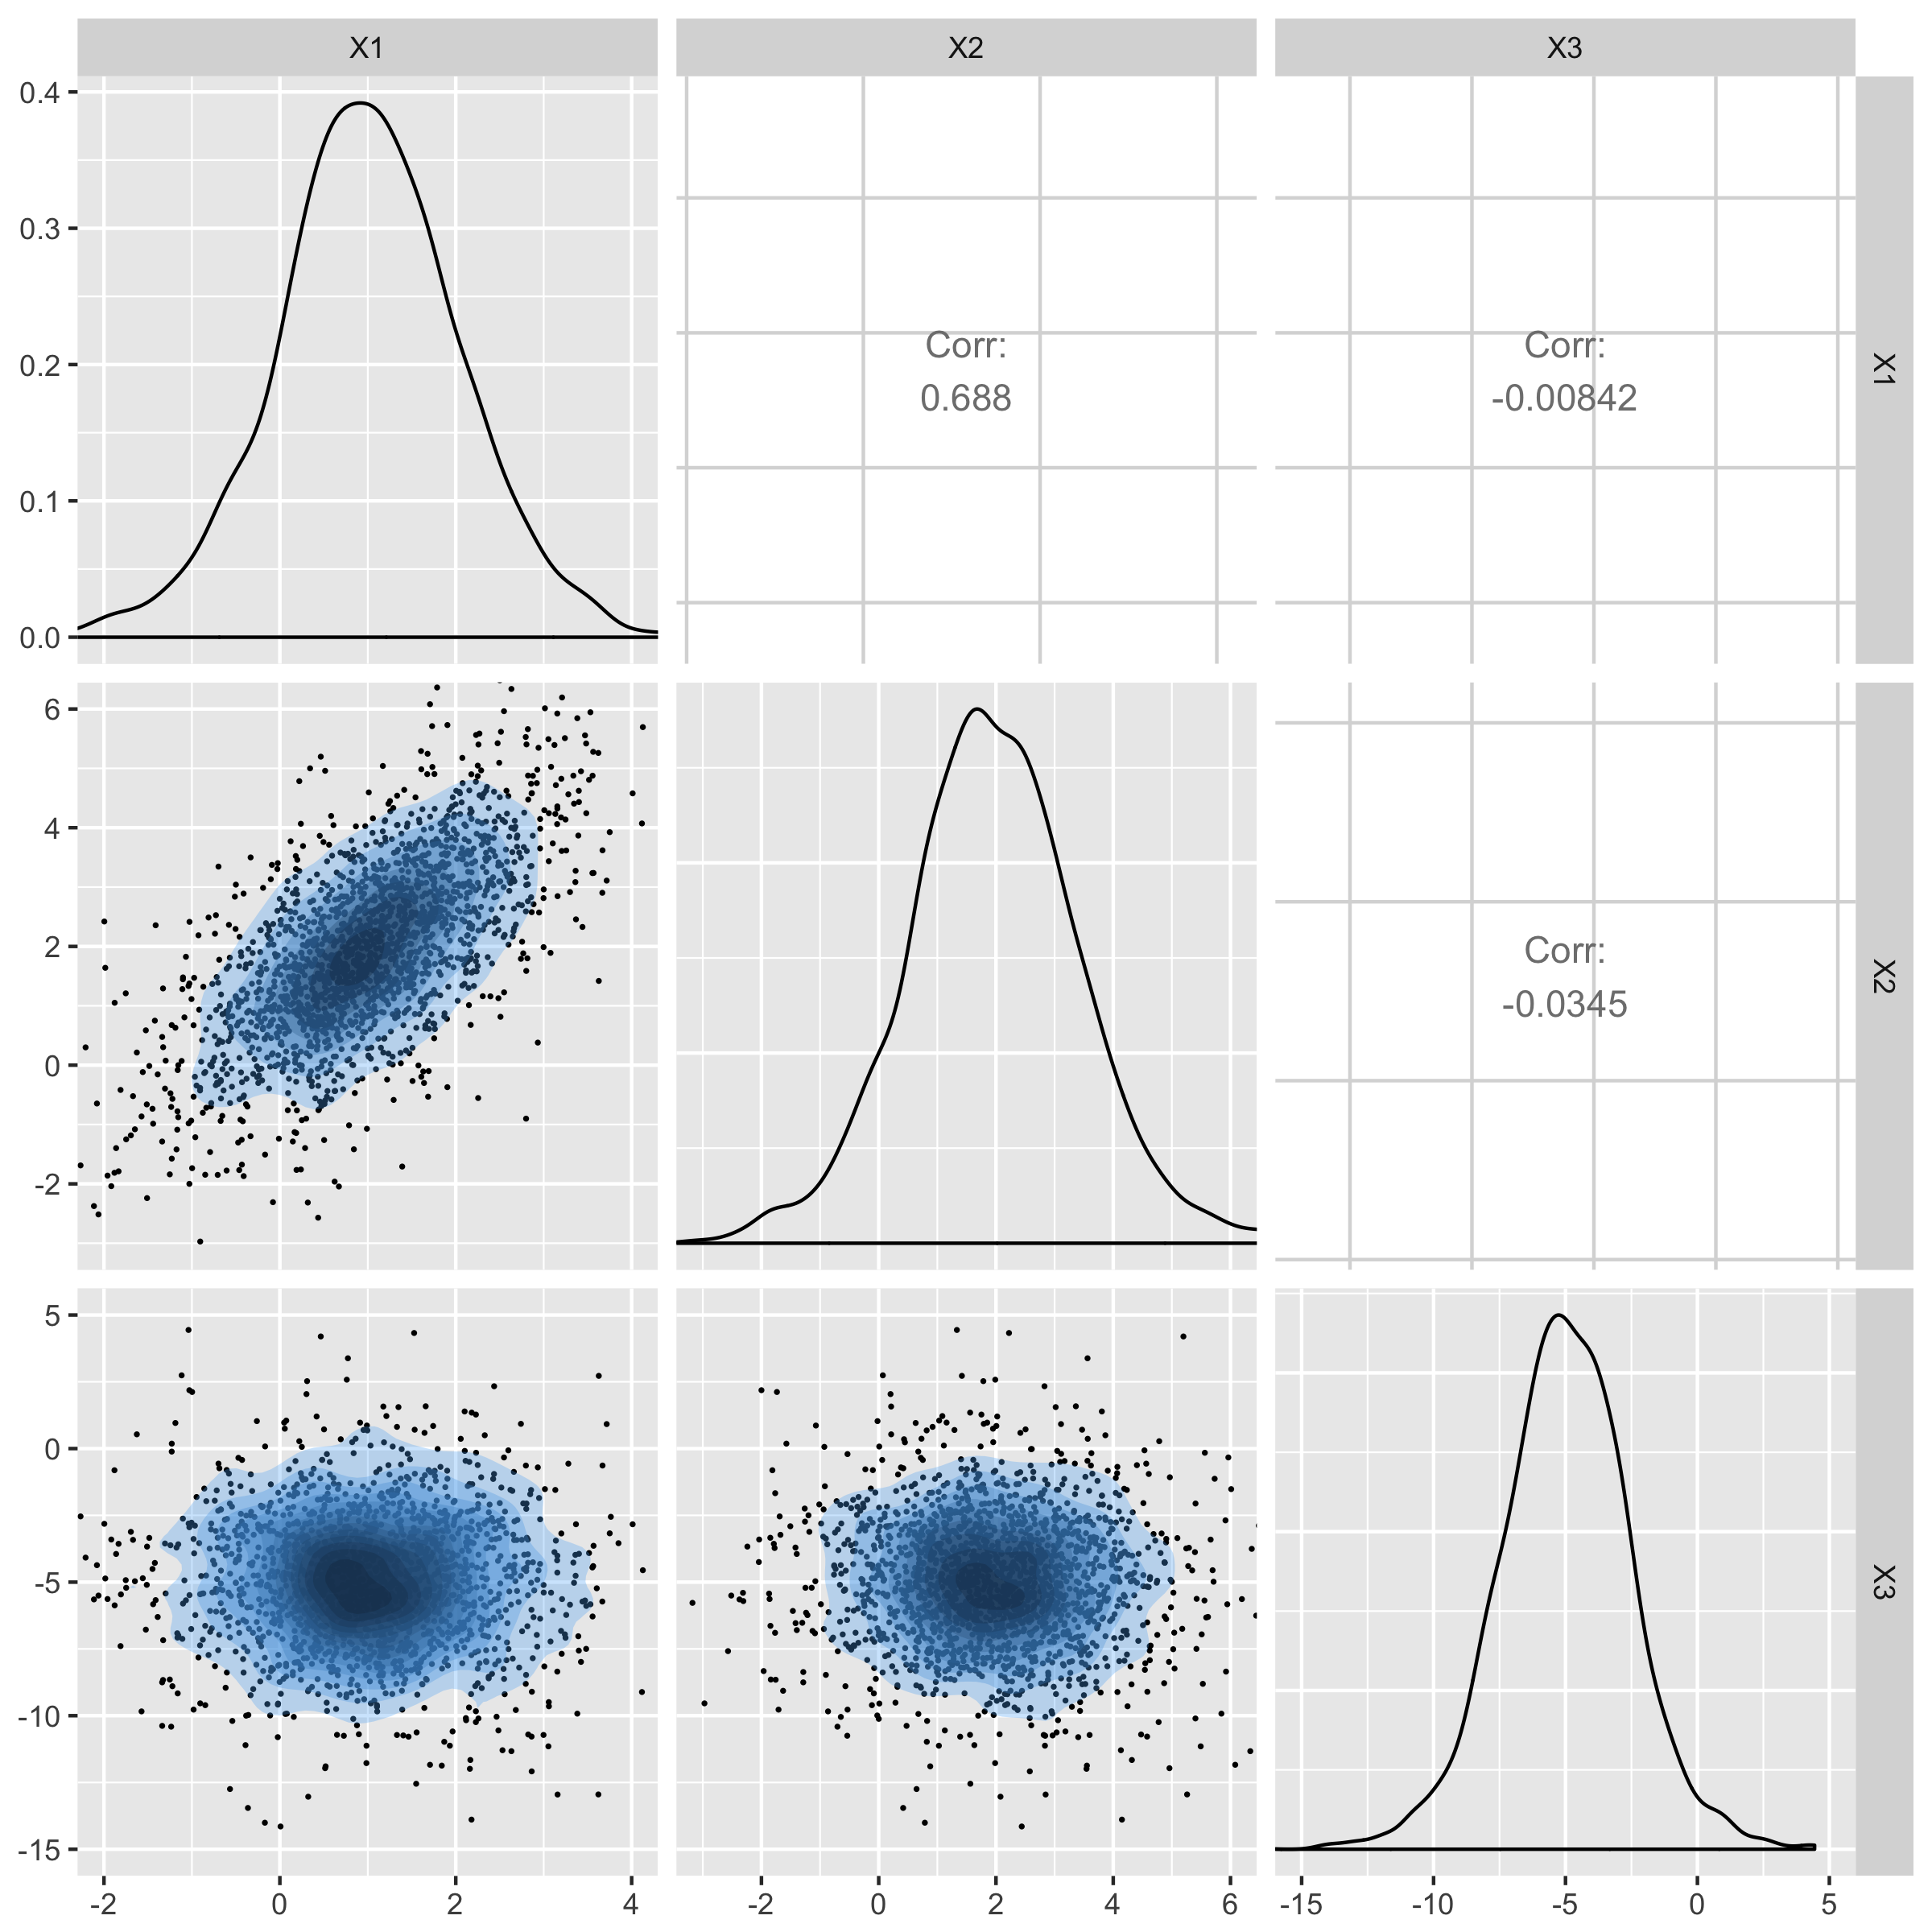
正規分布のサンプルとの比較

           自由度10のt分布

                                 正規分布

Rによる多変量確率分布

多変量t分布からサンプルを生成してみましょう!

Rによる多変量確率分布

Preparing Video For Download...