Rによる多変量確率分布
Surajit Ray
Professor, University of Glasgow
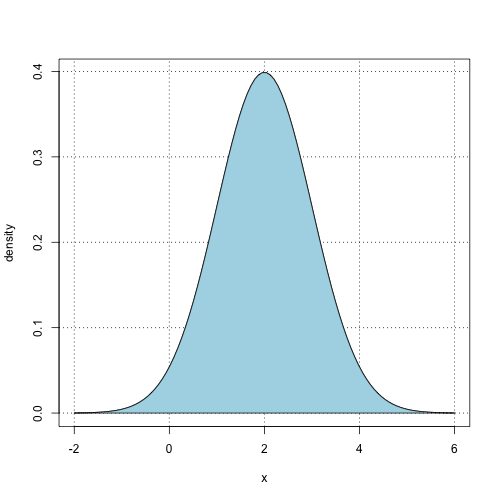
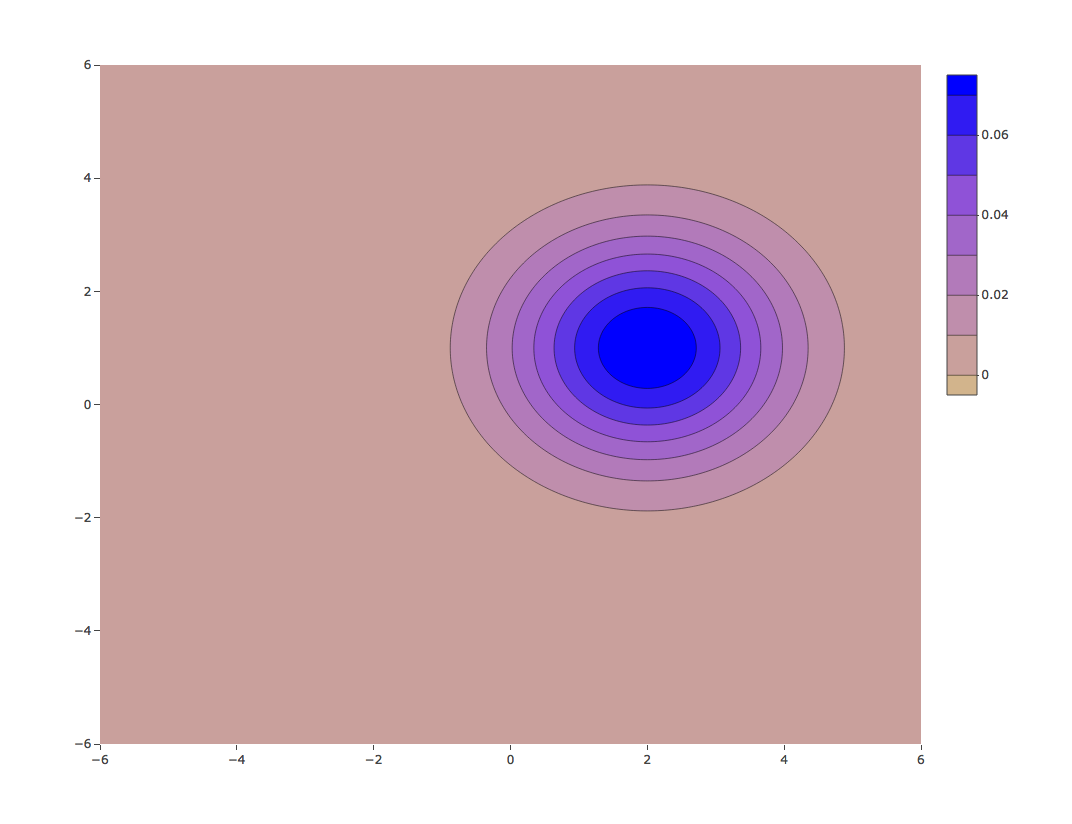
平均2、分散1の一変量正規分布
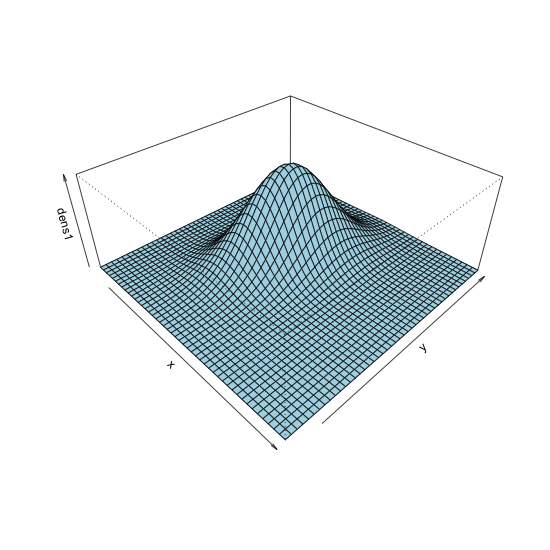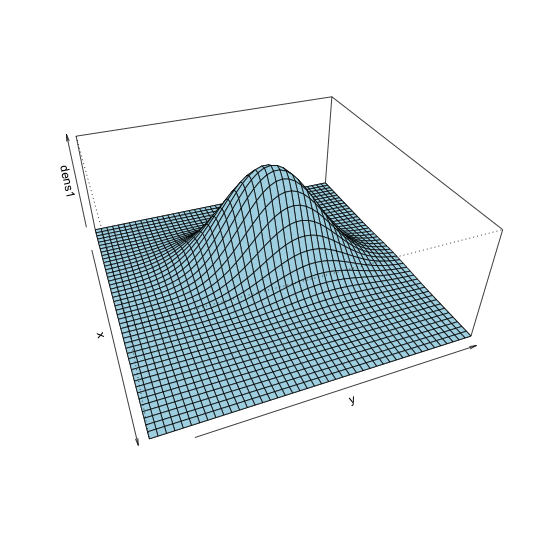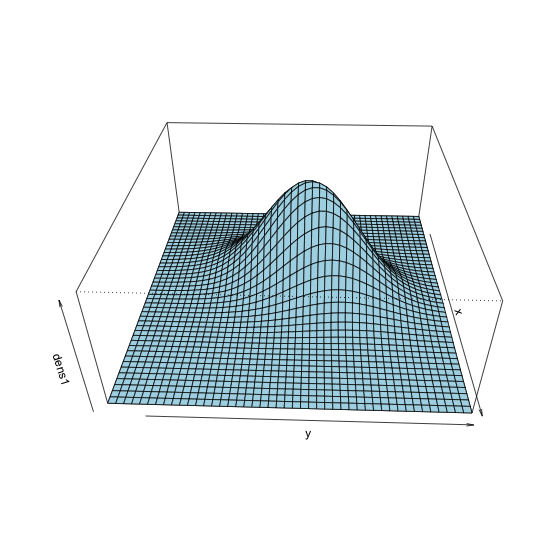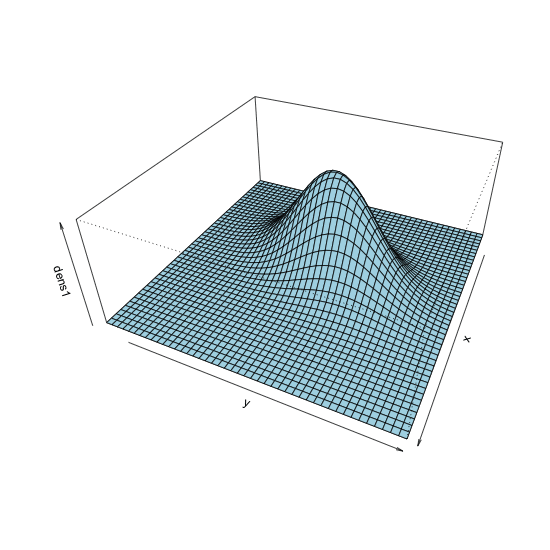
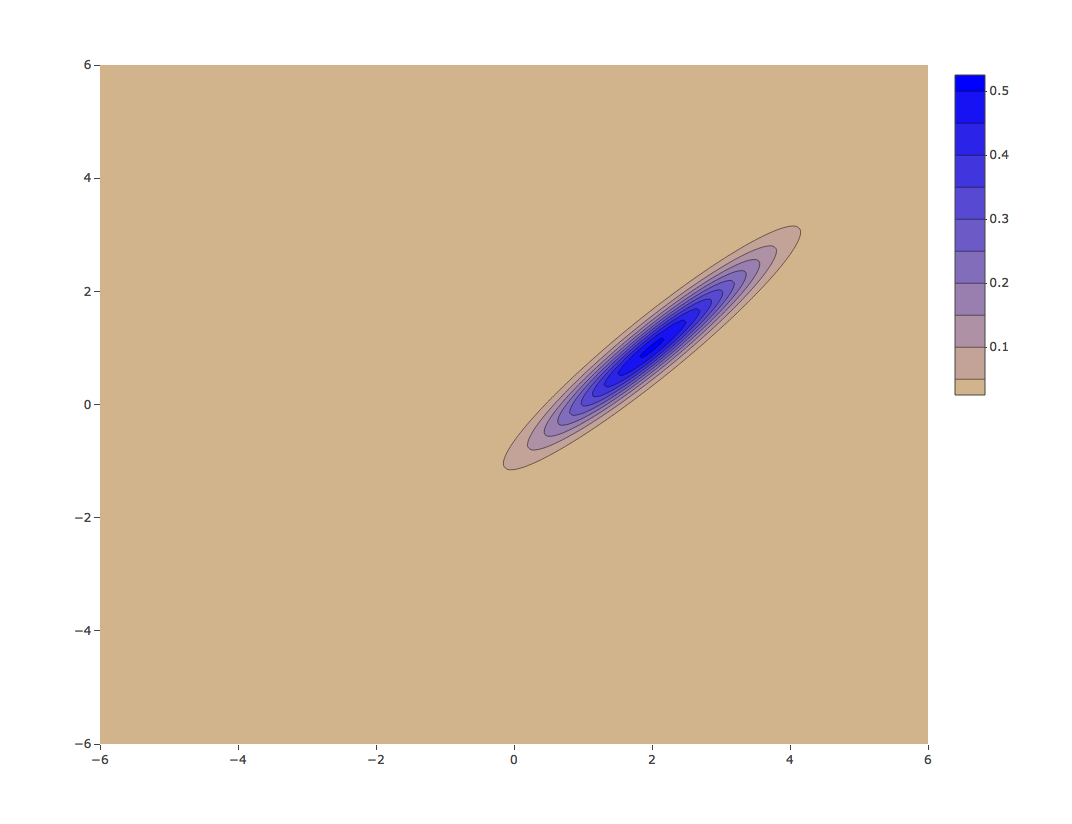
二変量正規分布の密度形状

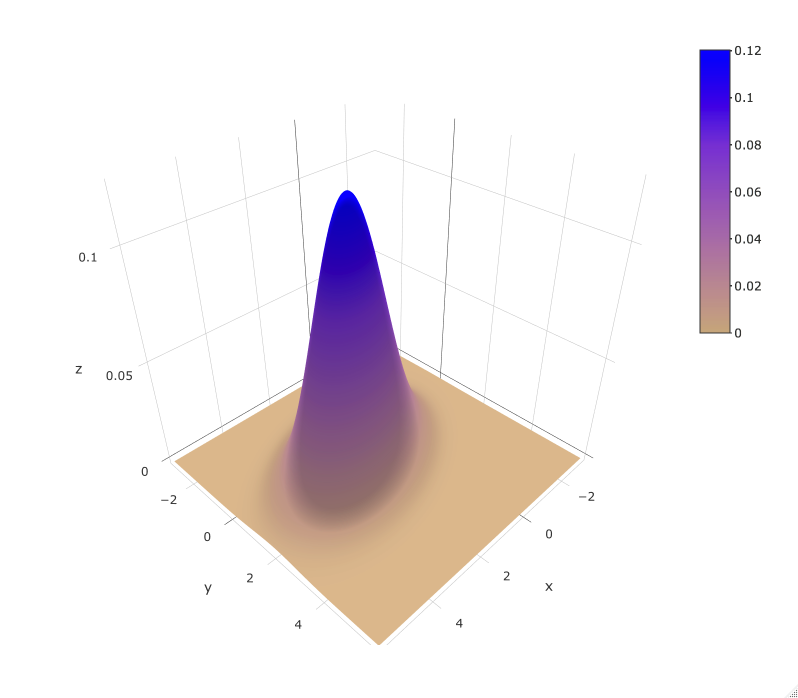
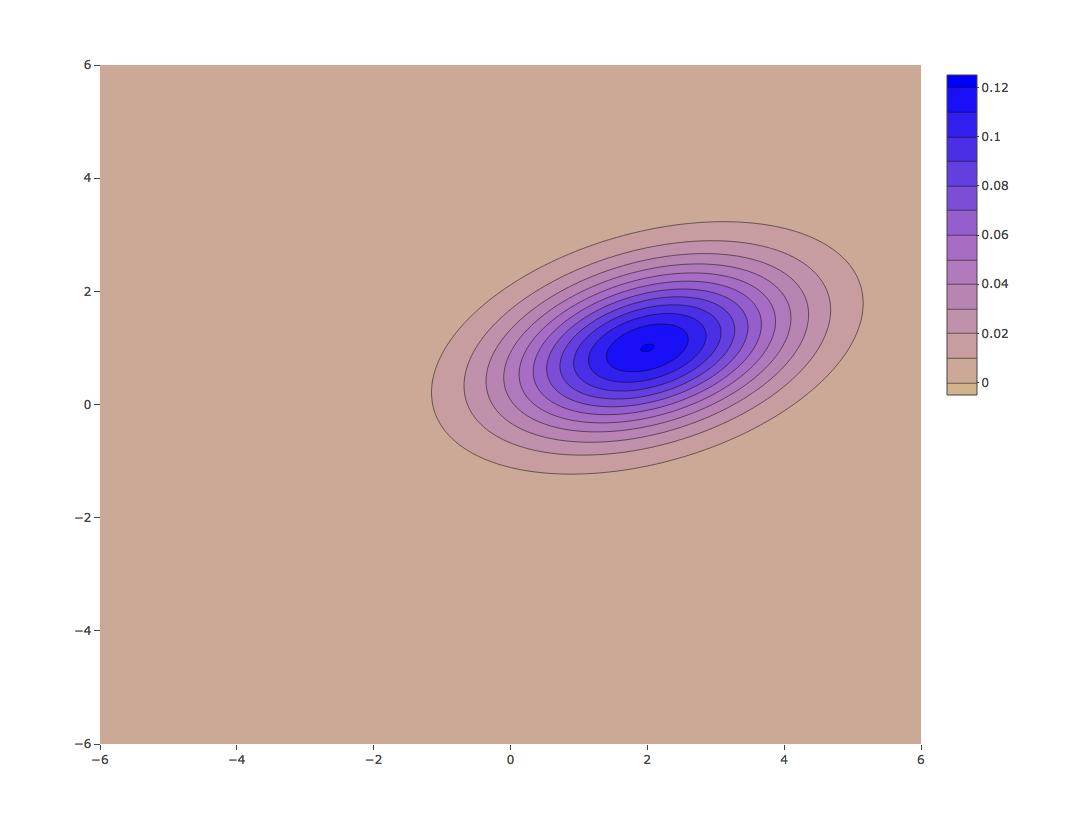
${\mu}={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

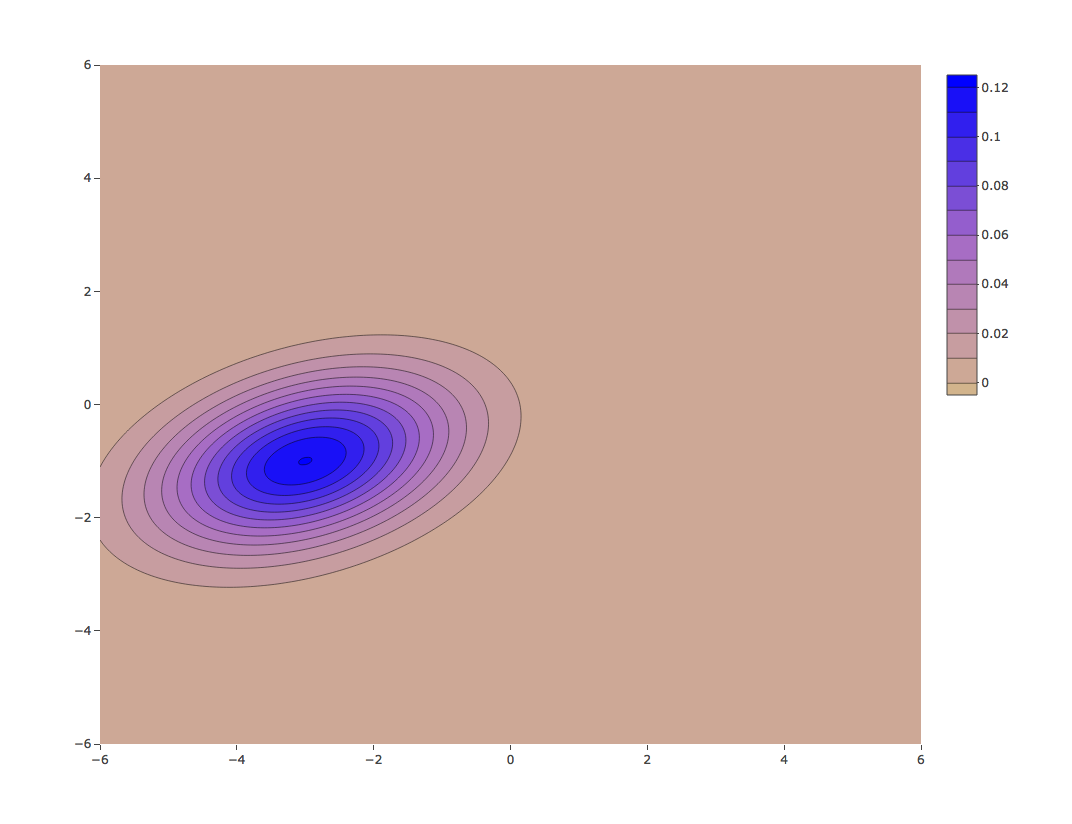
${\mu}={\begin{pmatrix} -1 \\ -3 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix}\phantom{-}1 \\\phantom{-}2 \end{pmatrix}} ,\quad { \Sigma }={\begin{pmatrix}2 & 0 \\ 0 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix}\phantom{-}1 \\\phantom{-}2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix}1& 0.95 \\0.95 & 1 \end{pmatrix}}$


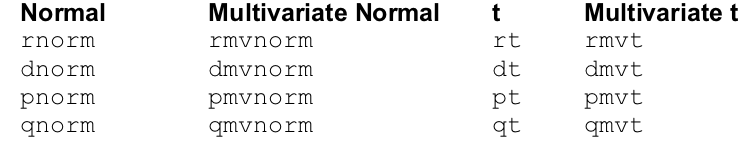
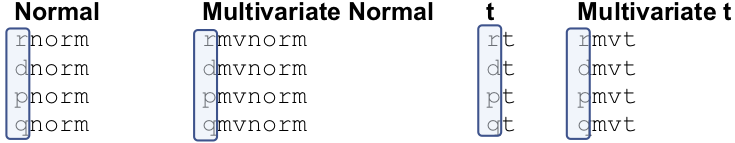
p:「確率」q:「分位数」d:「密度」r:「乱数」library(mvtnorm)
rmvnorm(n, mean , sigma)
指定が必要なパラメータ:
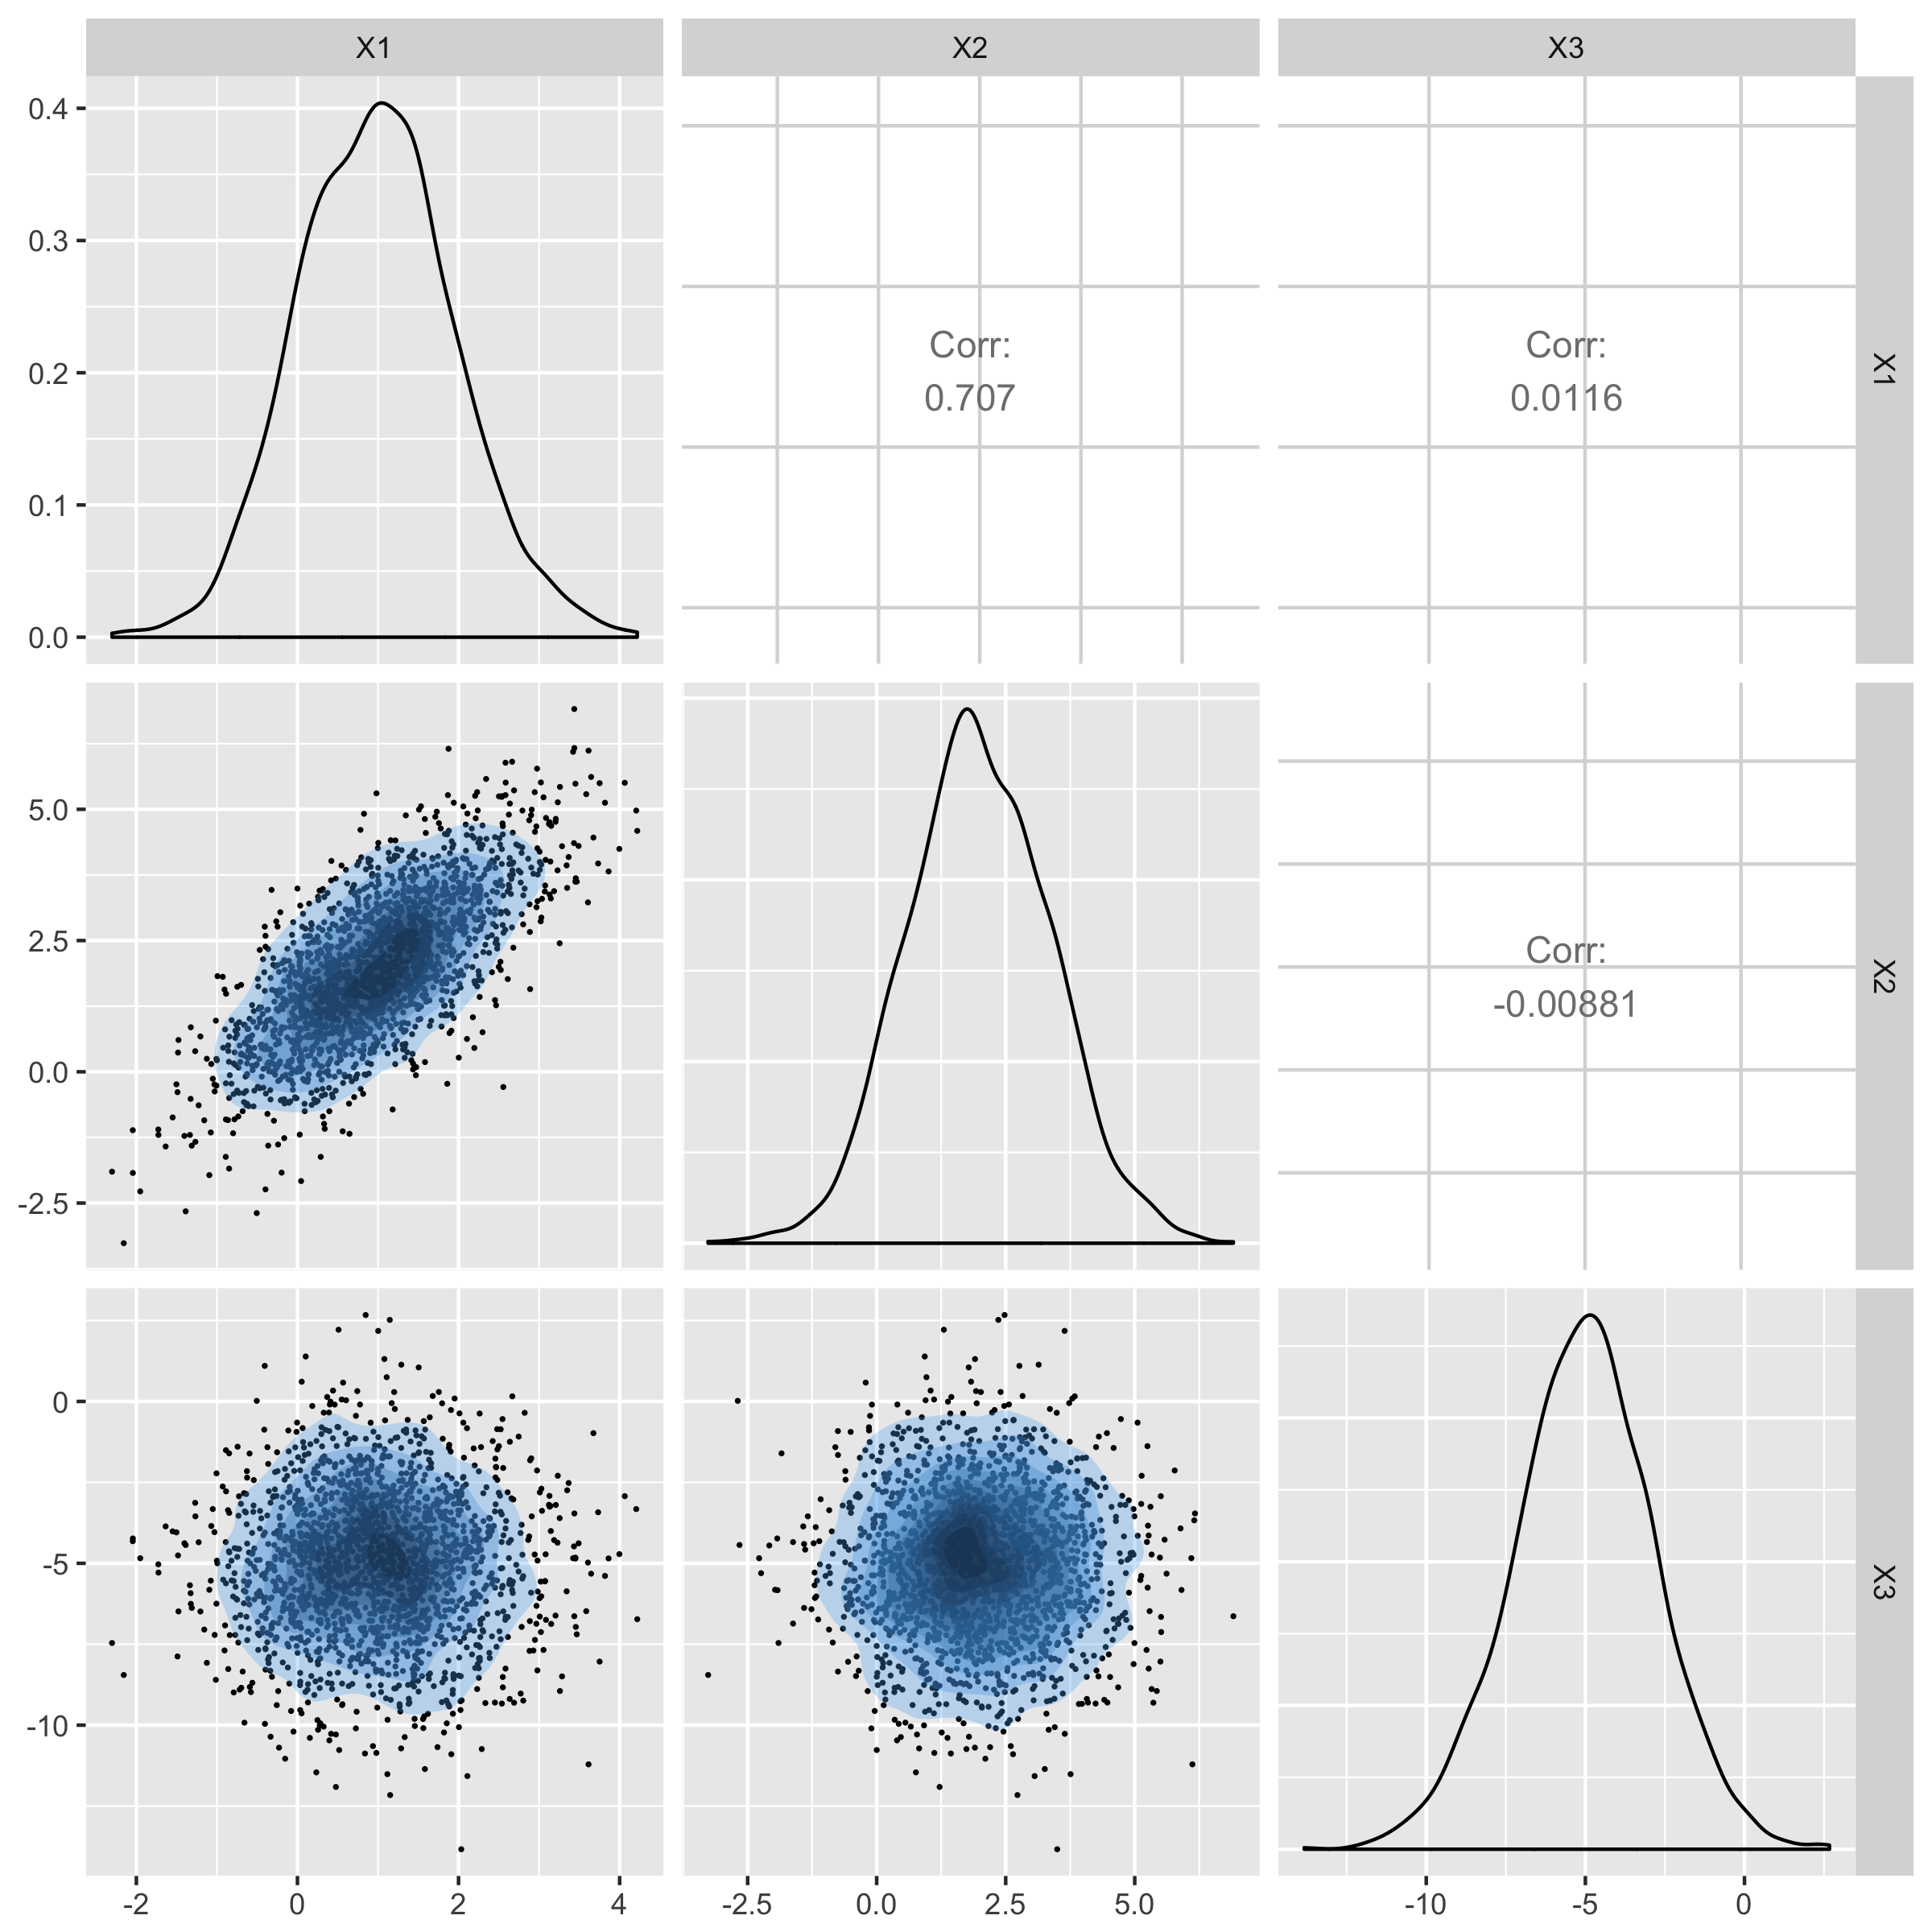
n:サンプル数mean:分布の平均sigma:分散共分散行列3次元正規分布から1000サンプルを生成
$$ \mu= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} \Sigma={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}} $$
mu1 <- c(1, 2, -5)
sigma1 <- matrix(c(1,1,0,
1,2,0,
0,0,5),3,3)
set.seed(34)
rmvnorm(n = 1000, mean = mu1, sigma = sigma1)
生成されたサンプルのプロット

Rによる多変量確率分布