多変量歪み分布

Rによる多変量確率分布

Surajit Ray

Professor, University of Glasgow

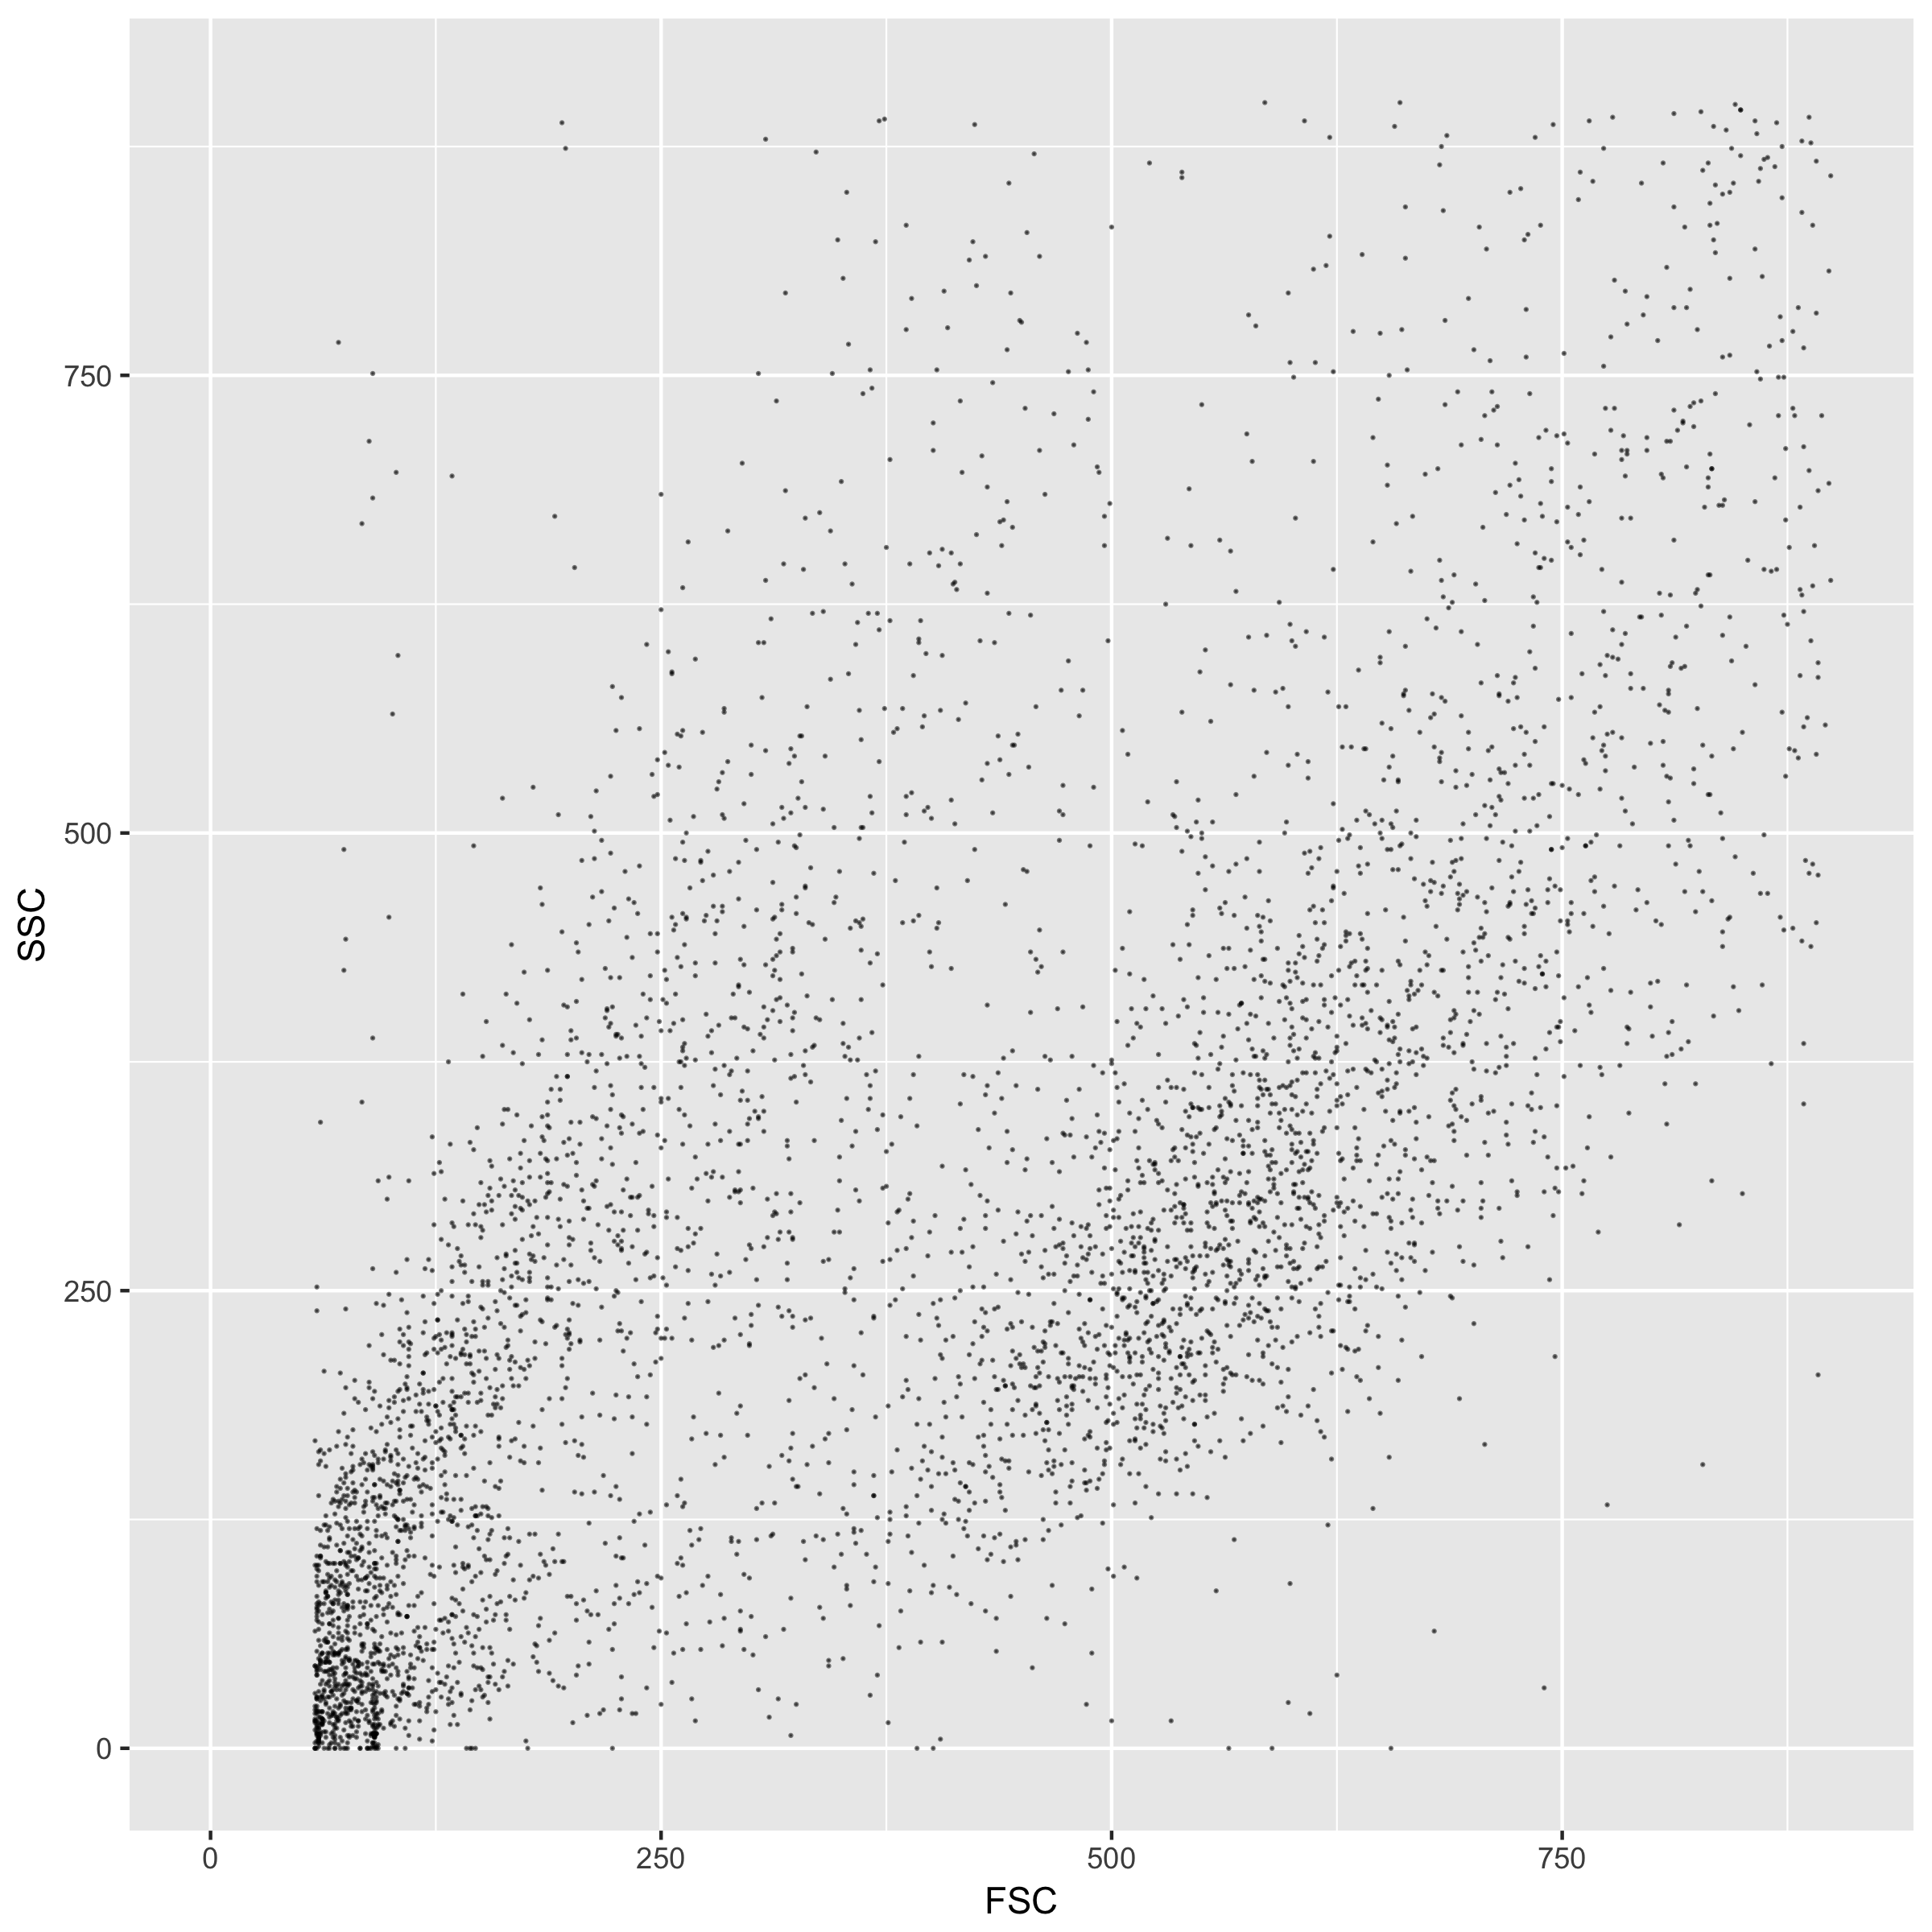
歪み多変量分布:散布図

フローサイトメトリーデータ -- 側方散乱(SSC)と前方散乱(FSC)
Rによる多変量確率分布

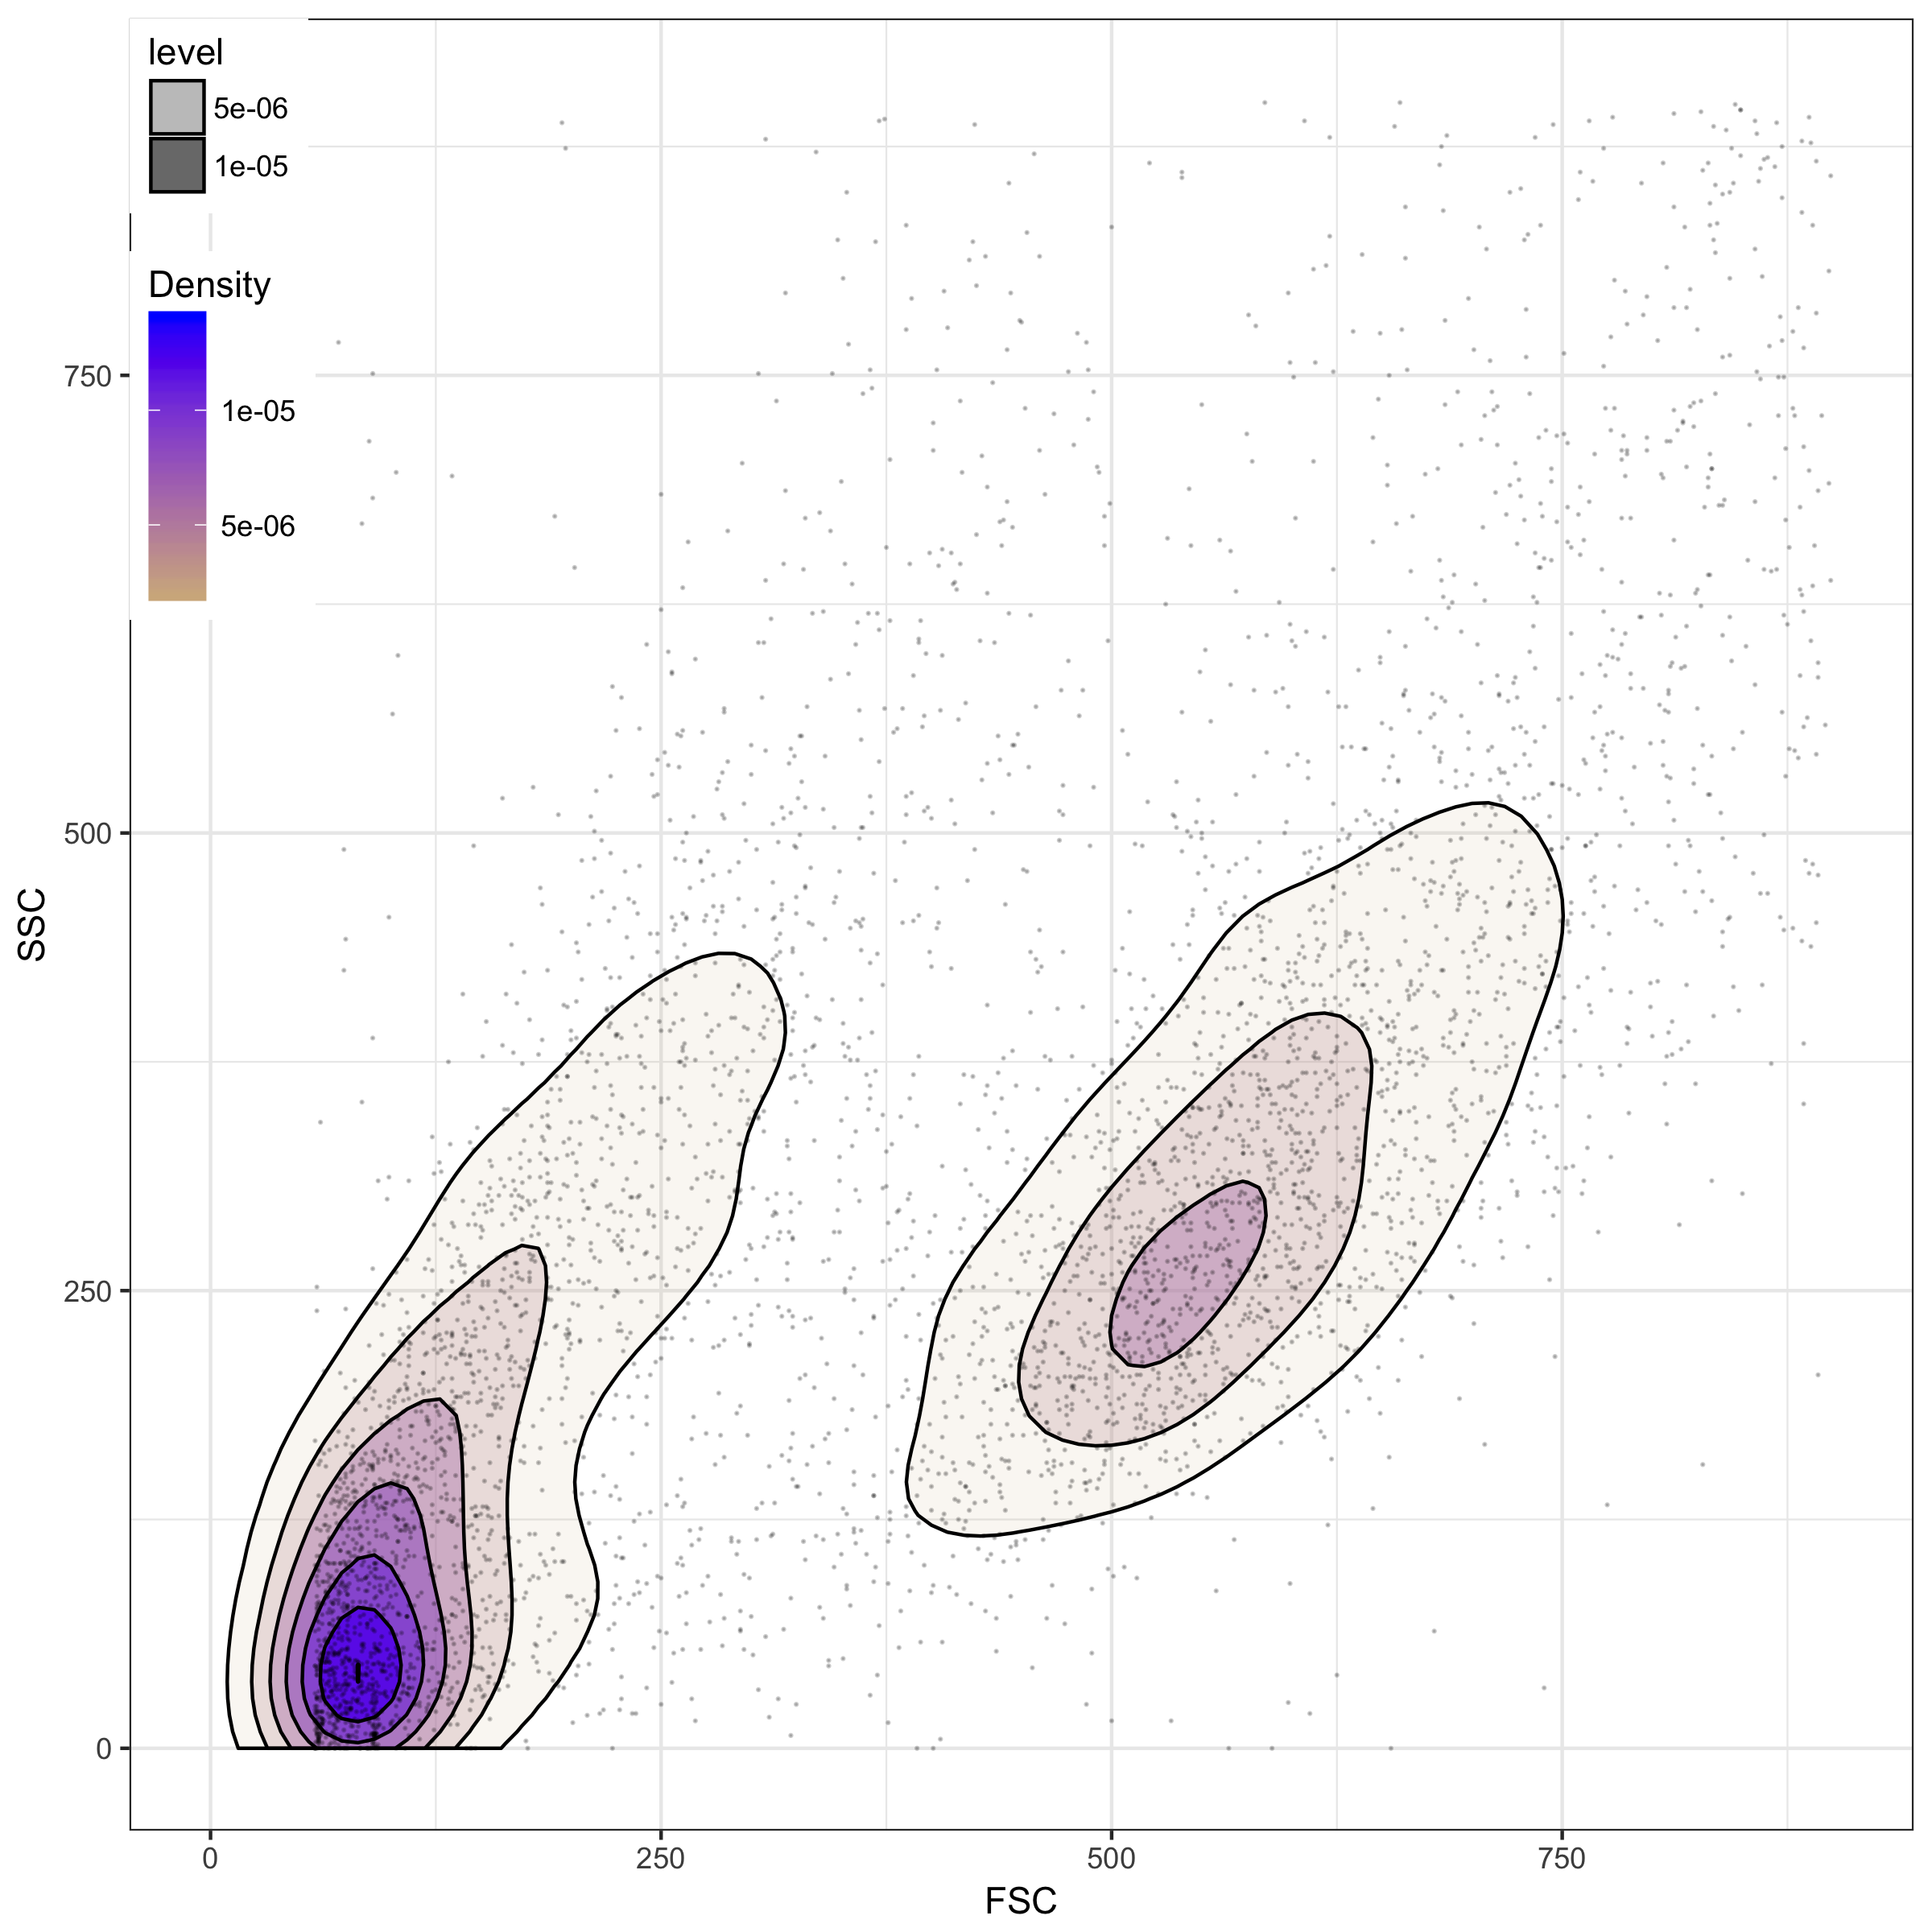
歪み多変量分布:等高線プロット

フローサイトメトリーデータ -- 側方散乱(SSC)と前方散乱(FSC)
Rによる多変量確率分布

一変量歪み正規分布

一般的な歪み正規分布は$SN(\xi,\omega,\alpha)$で表される

  • $\xi$と$\omega$は位置・尺度パラメータ

最も単純な形式:$z \sim SN(\alpha) $

  • $\alpha$は歪みパラメータ
Rによる多変量確率分布

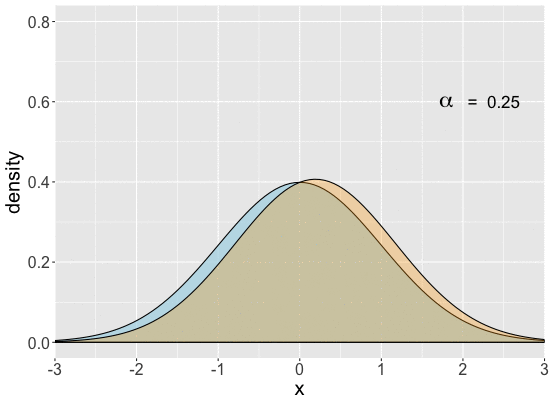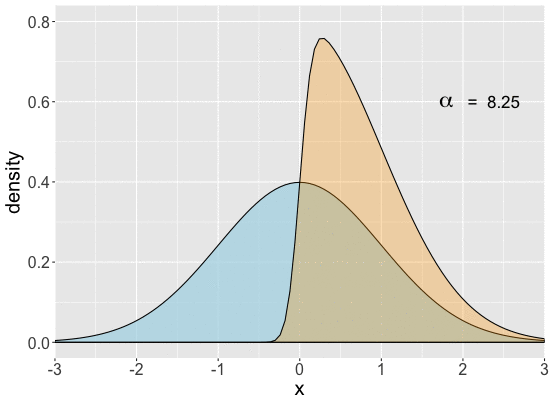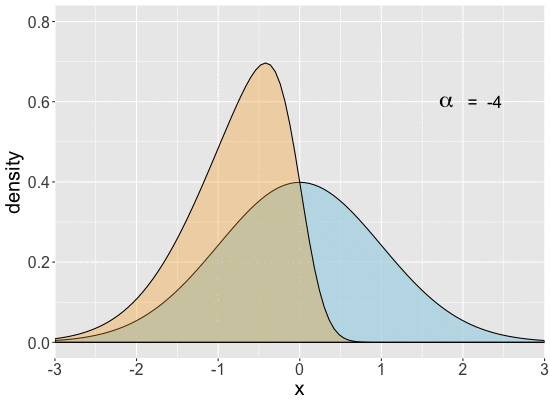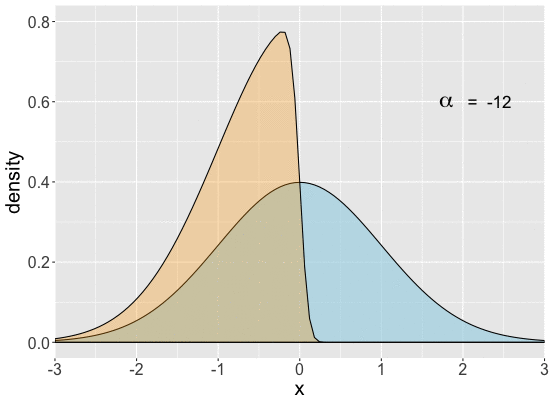
一変量歪み正規分布の範囲

              $SN(\alpha)$と標準正規分布の比較


  • $\alpha>0$のとき右に歪む
  • $\alpha<0$のとき左に歪む
  • $SN(0)$は標準正規分布と同じ
Rによる多変量確率分布

多変量歪み正規分布

表記法:3次元多変量歪み正規分布

$SN(\xi,\Omega,\alpha)$

  • $\xi$ 位置パラメータ(長さ$3$のベクトル)
  • $\Omega$ 分散共分散パラメータ($3 \times 3$行列)
  • $\alpha$ 歪みパラメータ(長さ$3$のベクトル)
Rによる多変量確率分布

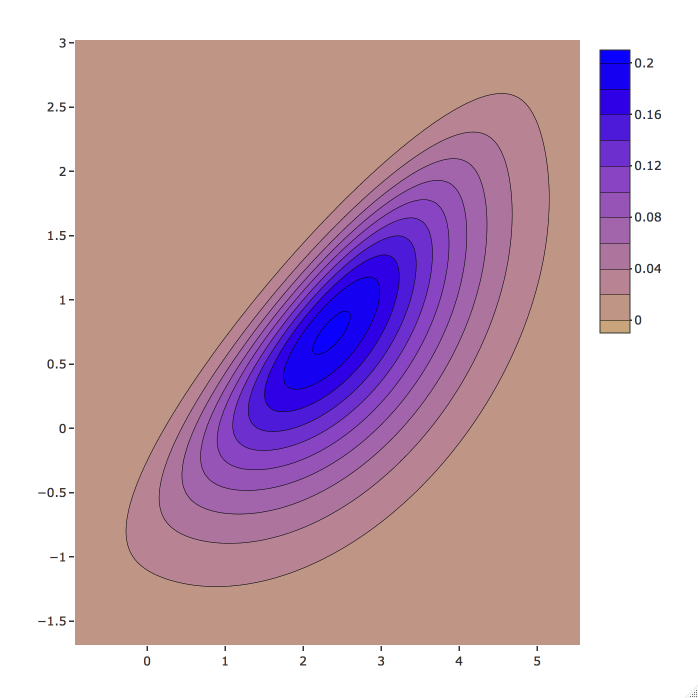
二変量歪み正規分布の等高線プロット

二変量歪み正規分布

${\xi}={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Omega }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$, ${\alpha}={\begin{pmatrix} -3 \\ 3 \end{pmatrix}}$.

Rによる多変量確率分布

歪み正規分布の関数

snライブラリより:

  • dmsn(x, xi, Omega, alpha)

  • pmsn(x, xi, Omega, alpha)

  • rmsn(n, xi, Omega, alpha)

    • xi、Omega、alphaの指定が必要
Rによる多変量確率分布

歪みt分布の関数

snライブラリより:

  • dmst(x, xi, Omega, alpha, nu)

  • pmst(x, xi, Omega, alpha, nu)

  • rmst(n, xi, Omega, alpha, nu )

    • xi、Omega、alpha、nu(自由度)の指定が必要
Rによる多変量確率分布

歪み正規分布サンプルの生成

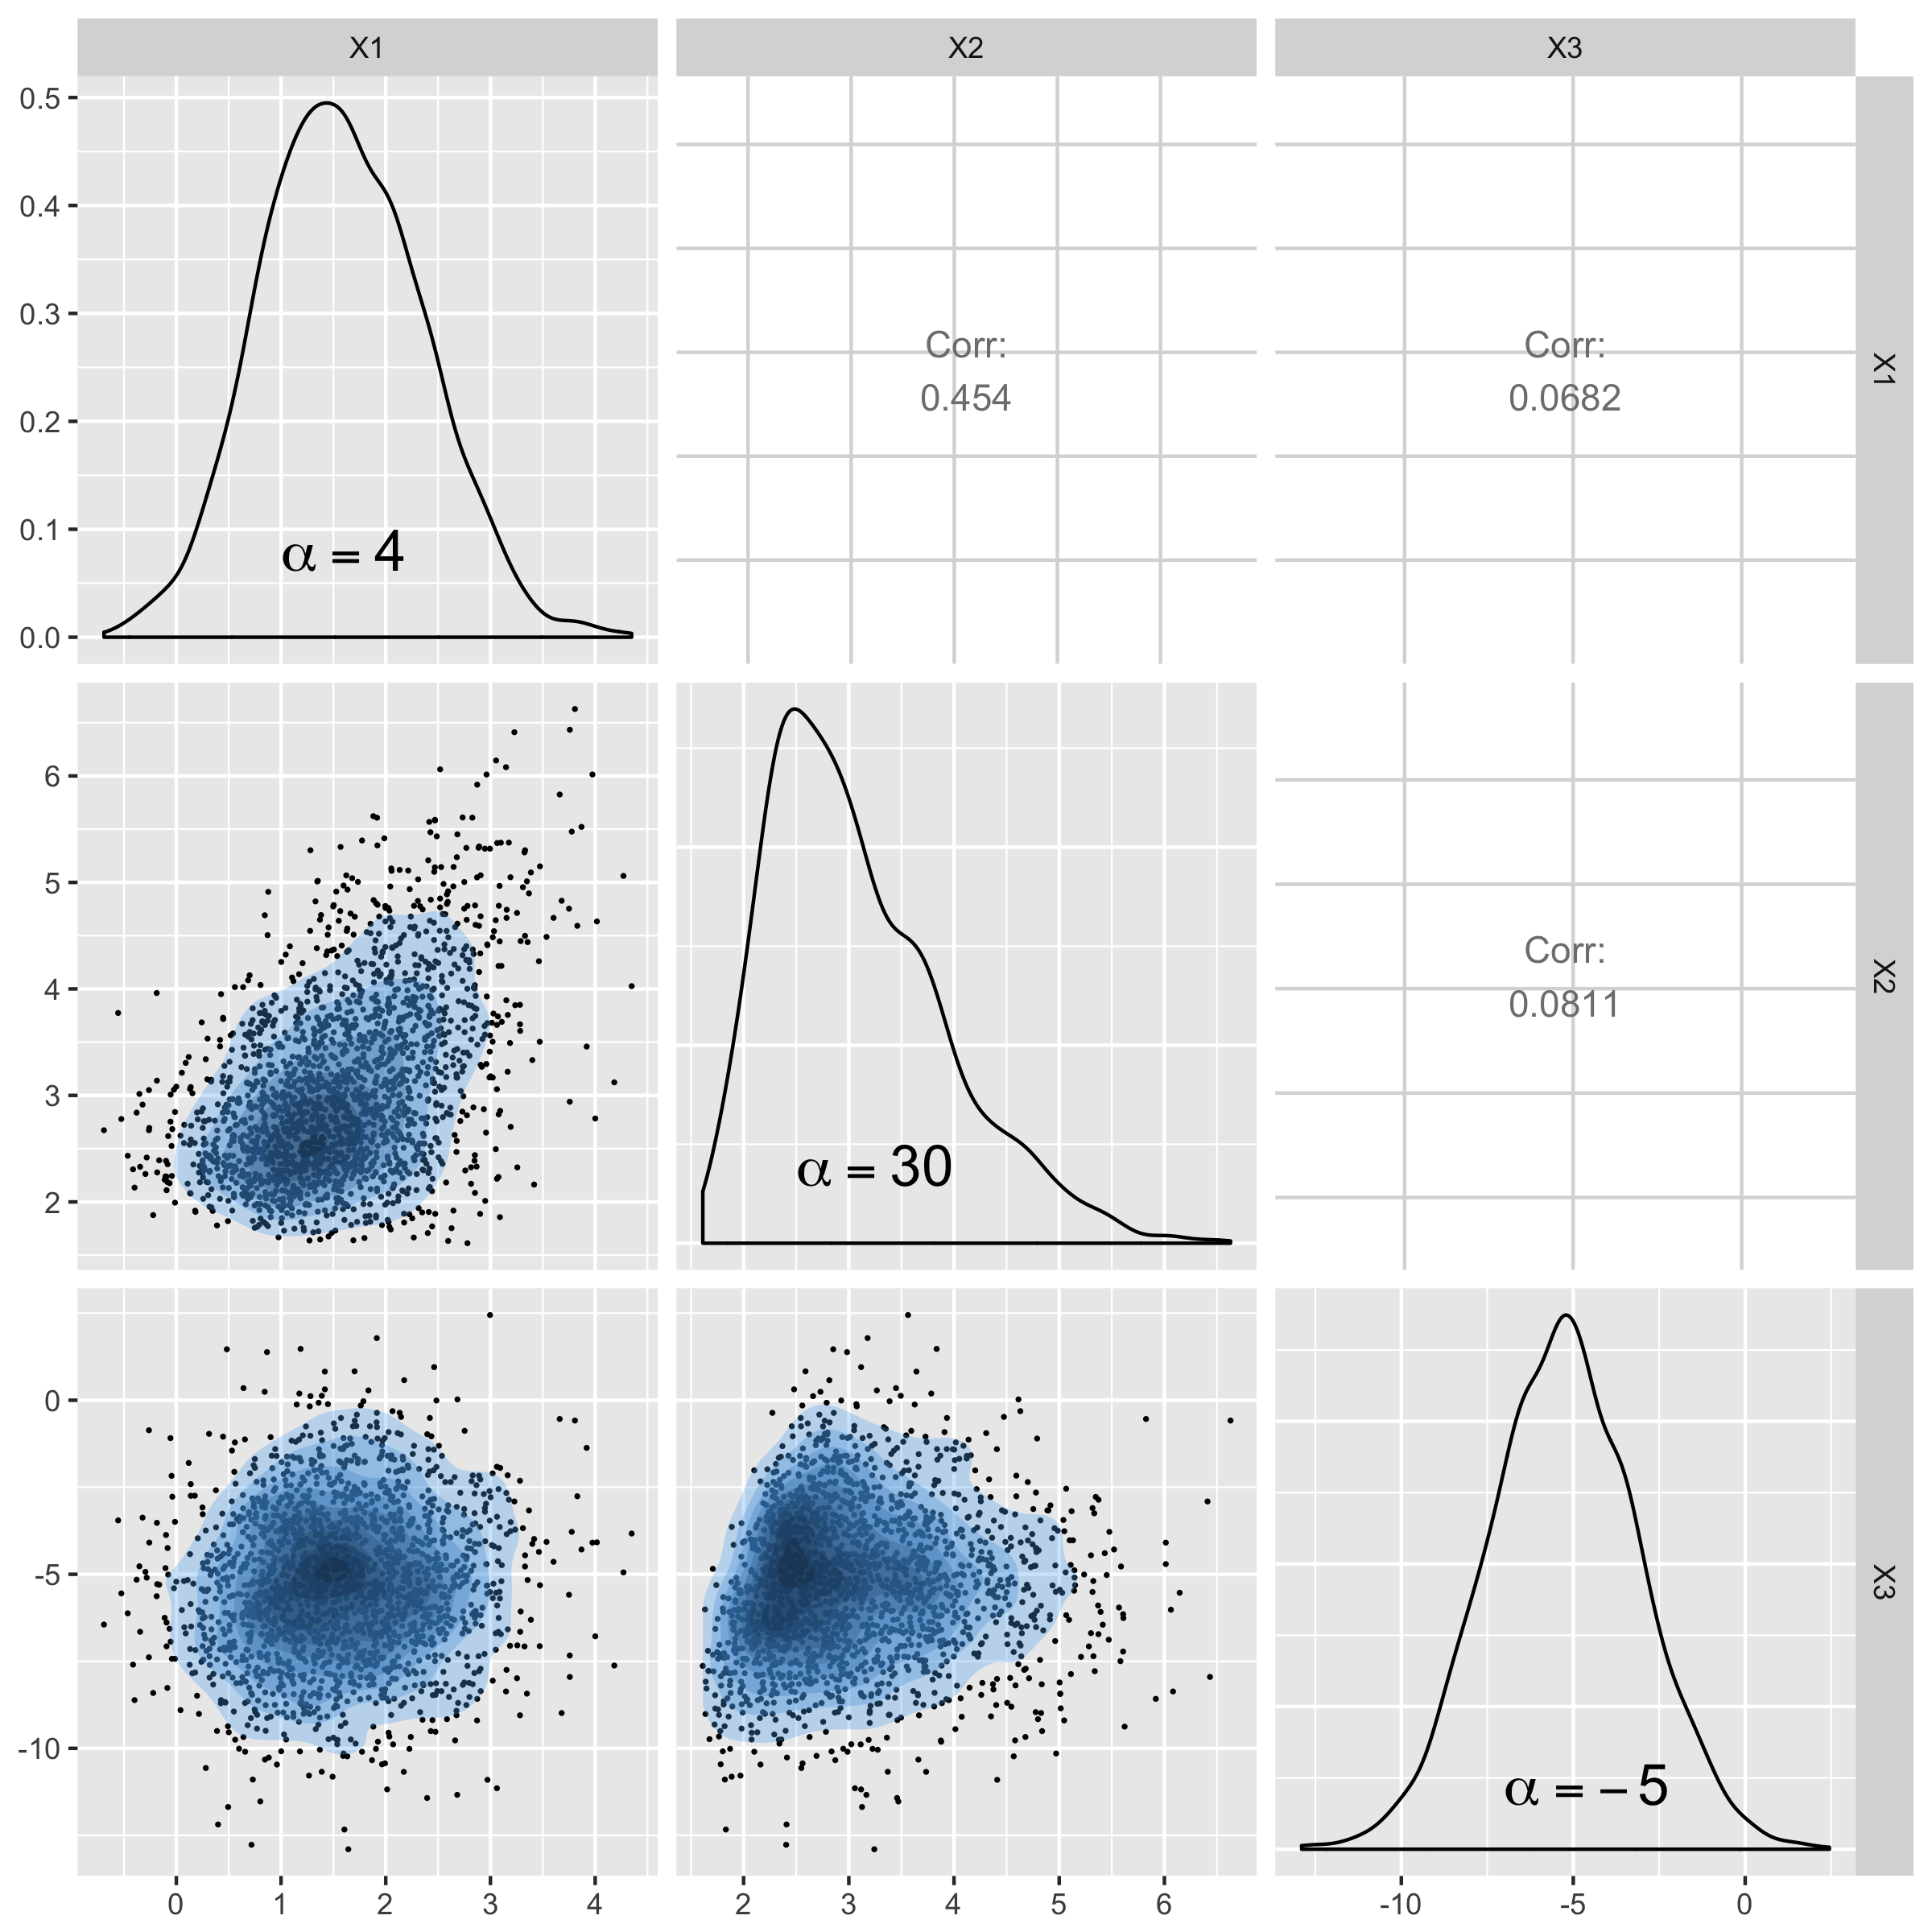
3次元歪み正規分布から2000サンプルを生成

$ SN\left(\xi= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} , \Omega={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}}, \alpha=\begin{pmatrix} 4 \\ 30 \\ -5 \end{pmatrix} \right)$

# Specify xi, Omega and alpha
xi1 <- c(1, 2, -5) 
Omega1 <- matrix(c(1, 1, 0,
                   1, 2, 0,
                   0, 0, 5), 3, 3)
alpha1 <- c(4, 30, -5)

# Generate samples
skew.sample <- rmsn(n = 2000, xi = xi1, Omega = Omega1, alpha = alpha1)
Rによる多変量確率分布

                                                                          歪み正規分布からのサンプル

Rによる多変量確率分布

歪みt分布サンプルの生成

3次元歪みt分布から2000サンプルを生成

$\xi= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} , \Omega={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}}, \alpha=\begin{pmatrix} 4 \\ 30 \\ -5 \end{pmatrix}, df = 4$


# Generate samples
skewt.sample <- rmst(n = 2000, xi = xi1, Omega = Omega1, alpha = alpha1, nu = 4)
Rによる多変量確率分布

データからのパラメータ推定

  • 歪み正規分布のパラメータ推定には反復アルゴリズムが必要

    • パラメータを直接計算する式は存在しない
  • snパッケージにはmsn.mle()関数など複数の関数が含まれる

Rによる多変量確率分布

データからのパラメータ推定

msn.mle(y = skew.sample, opt.method = "BFGS")
$dp
$dp$beta
        X1    X2    X3
[1,] 1.024 2.021 -4.81

$dp$Omega
        X1      X2      X3
X1  0.9154  0.8865 -0.1507
X2  0.8865  1.8276 -0.3560
X3 -0.1507 -0.3560  5.0352

$dp$alpha
    X1     X2     X3 
 3.670 28.465 -5.029

サンプルの生成に使用したパラメータ:

$\xi= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} , \Omega={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}}, \alpha=\begin{pmatrix} 4 \\ 30 \\ -5 \end{pmatrix} $

Rによる多変量確率分布

歪み正規分布の演習に取り組みましょう!

Rによる多変量確率分布

Preparing Video For Download...