終身・有期・据置生命年金
R による生命保険商品の評価

Katrien Antonio, Ph.D.
Professor, KU Leuven and University of Amsterdam
一連の給付
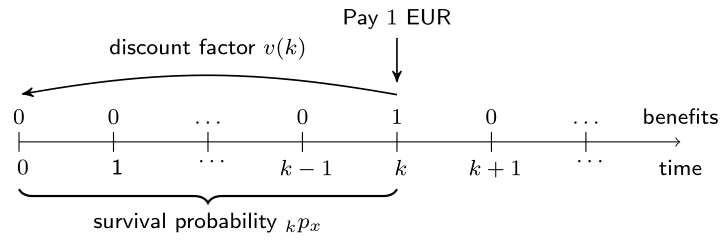
- もし次のような場合は?
- 給付額が1EURでなく $c_k$ EURの場合?
- 1つの純養老保険ではなく、一連の純養老保険の場合?
Rによる生命年金

benefits <- c(500, 400, 300, rep(200, 5))
discount_factors <- (1 + 0.03) ^ - (0:7)
kpx <- c(1, cumprod(px[(65 + 1):(71 + 1)]))
sum(benefits * discount_factors * kpx)
1945.545
終身生命年金(期始払)
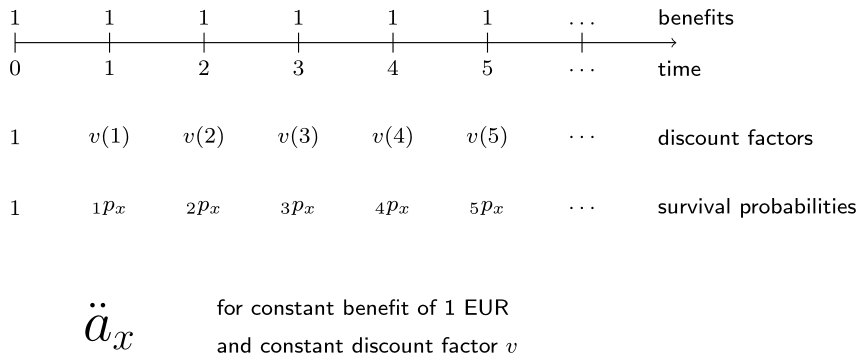
終身期始払年金:第 $(k+1)$ 年の期首に $c_k$ を支払。
終身生命年金(期末払)
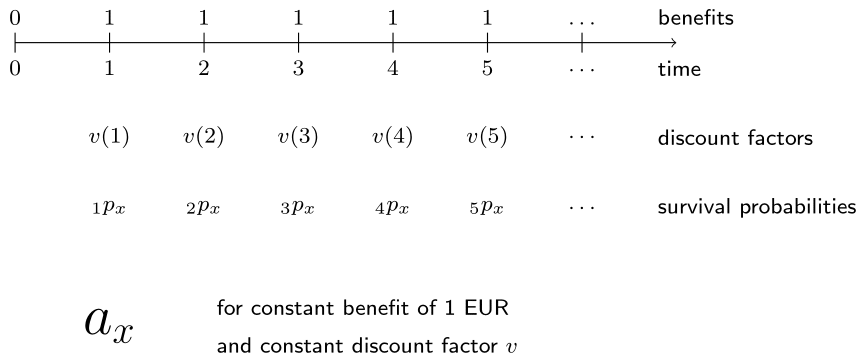
終身期末払年金:第 $(k+1)$ 年の期末に $c_k$ を支払。
有期生命年金(期始払)
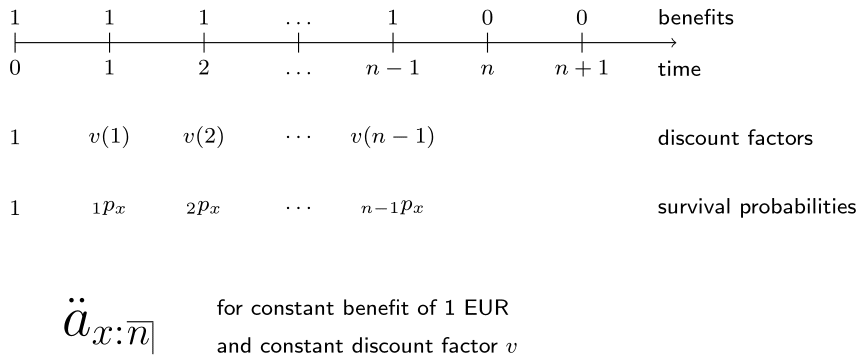
有期期始払年金:最大 $n$ 年間、時点 $0$ から $n-1$ まで支払。
据置終身生命年金(期始払)
据置終身期始払年金:最初の $u$ 年間は支払なし。


