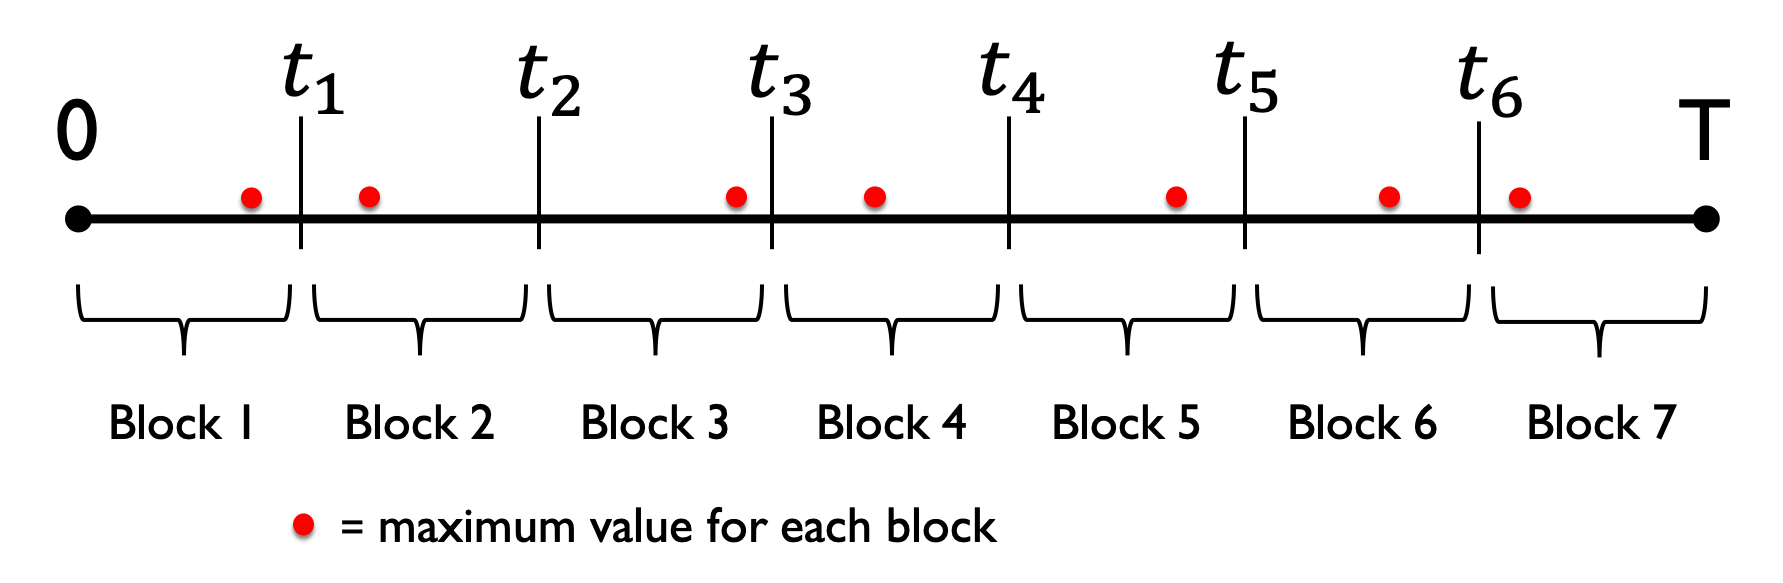
Teorie extrémních hodnot
Kvantitativní řízení rizik v Pythonu

Jamsheed Shorish
Computational Economist
Extrémní hodnoty
- Ztráty portfolia: extrémní hodnoty
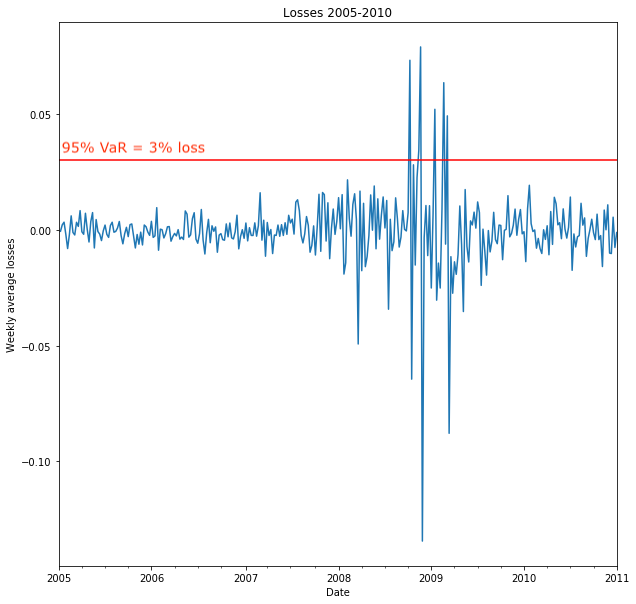
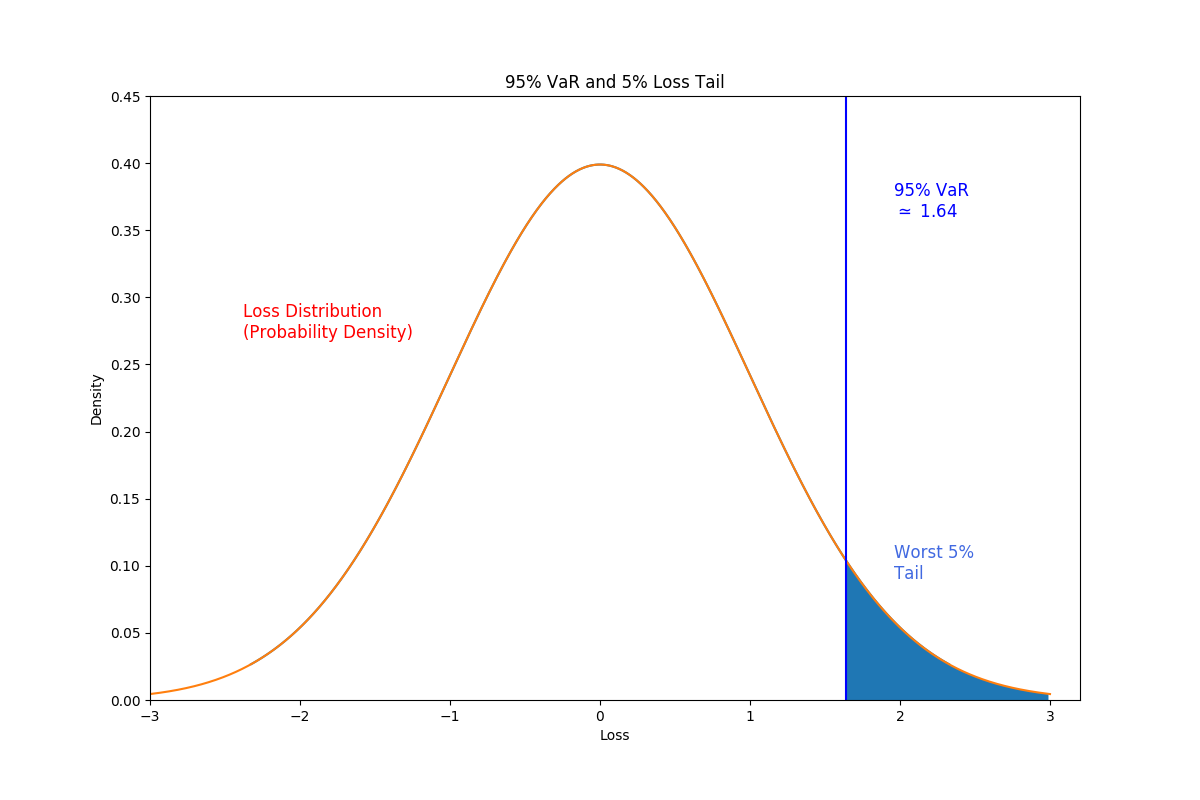
- Extrémní hodnoty: z chvostů rozdělení
- Chvostové ztráty: ztráty překračující určitou hodnotu
- Modelování chvostových ztrát => lepší řízení rizik
Teorie extrémních hodnot
Teorie extrémních hodnot
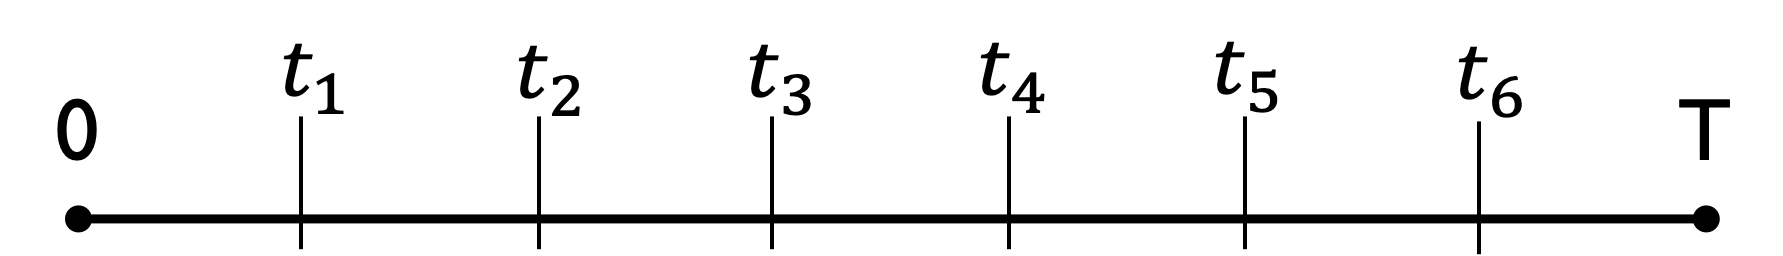
Teorie extrémních hodnot
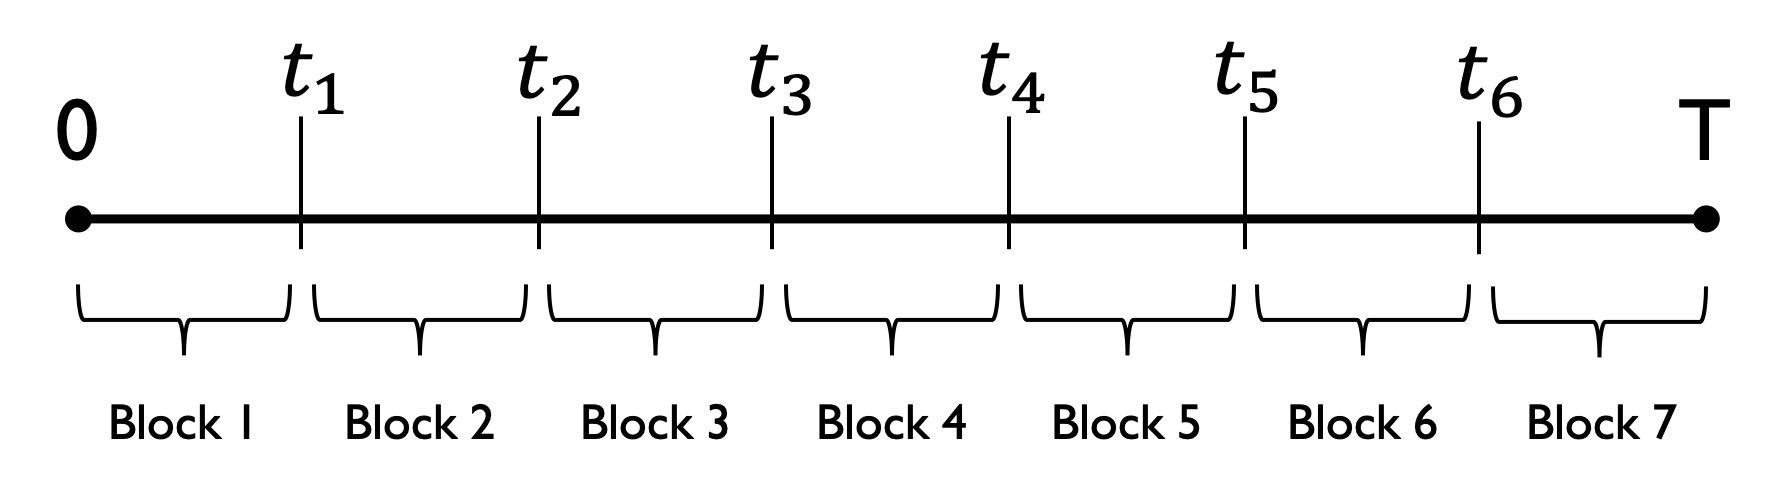
Teorie extrémních hodnot