Rizikové faktory a finanční krize

Kvantitativní řízení rizik v Pythonu

Jamsheed Shorish

Computational Economist

Rizikové faktory
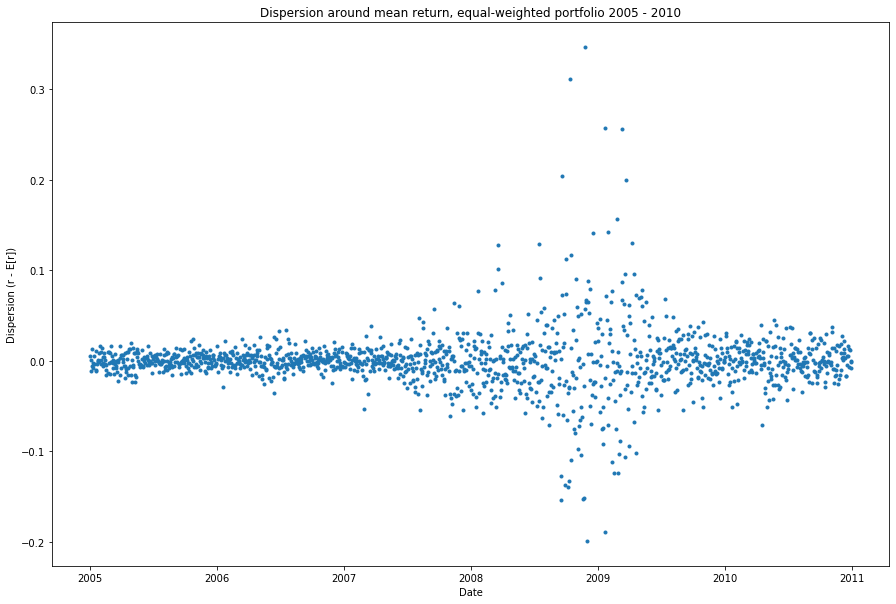
  • Volatilita: míra rozptylu výnosů kolem očekávané hodnoty
  • Časová řada: očekávaná hodnota = výběrový průměr
  • Co ovlivňuje očekávání a rozptyl?
  • Rizikové faktory: proměnné nebo události ovlivňující výnos a volatilitu portfolia

Graf rozptylu, odchylka výnosů od průměru časové řady

Kvantitativní řízení rizik v Pythonu

Riziková expozice

  • Riziková expozice: míra možné ztráty portfolia

    • Rizikové faktory určují rizikovou expozici
  • Příklad: pojištění proti povodním

    • Spoluúčast: platba z vlastní kapsy bez ohledu na výši škody
    • 100% krytí stále zanechává spoluúčast k úhradě
    • Spoluúčast je tedy riziková expozice
    • Časté povodně => více volatilní výsledek pojistné události
    • Časté povodně => vyšší riziková expozice
Kvantitativní řízení rizik v Pythonu

Systémové riziko

  • Systémové riziko: rizikový faktor ovlivňující volatilitu všech aktiv portfolia

    • Tržní riziko: systémové riziko plynoucí z obecných pohybů finančních trhů
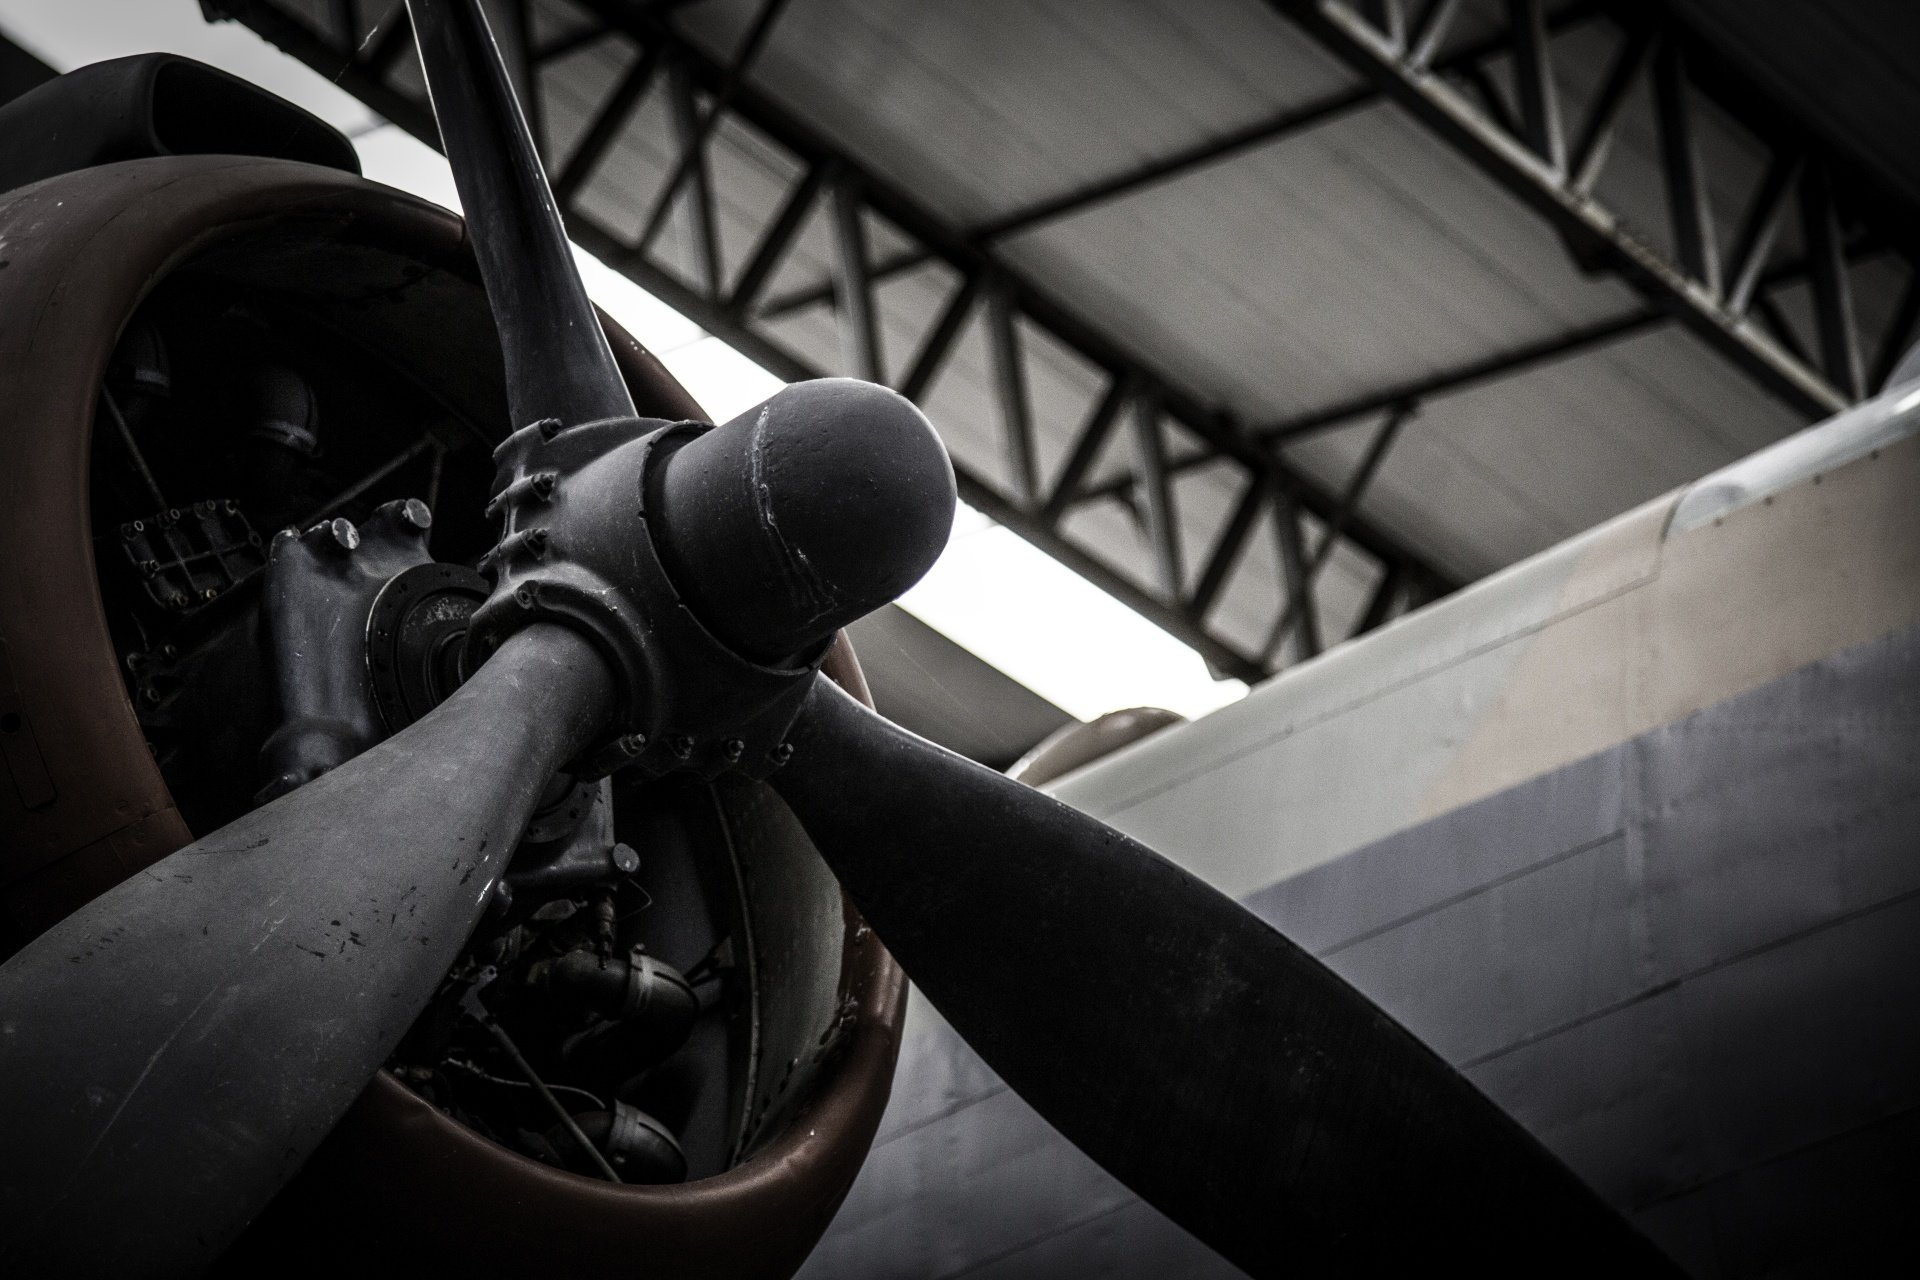
  • Selhání motoru letadla: systémové riziko!

  • Příklady finančních systémových rizikových faktorů:

    • Změny cenové hladiny, tj. inflace
    • Změny úrokových sazeb
    • Změny hospodářského klimatu

Motor vrtulového letadla

Kvantitativní řízení rizik v Pythonu

Idiosynkratické riziko

  • Idiosynkratické riziko: riziko specifické pro konkrétní aktivum/třídu aktiv.

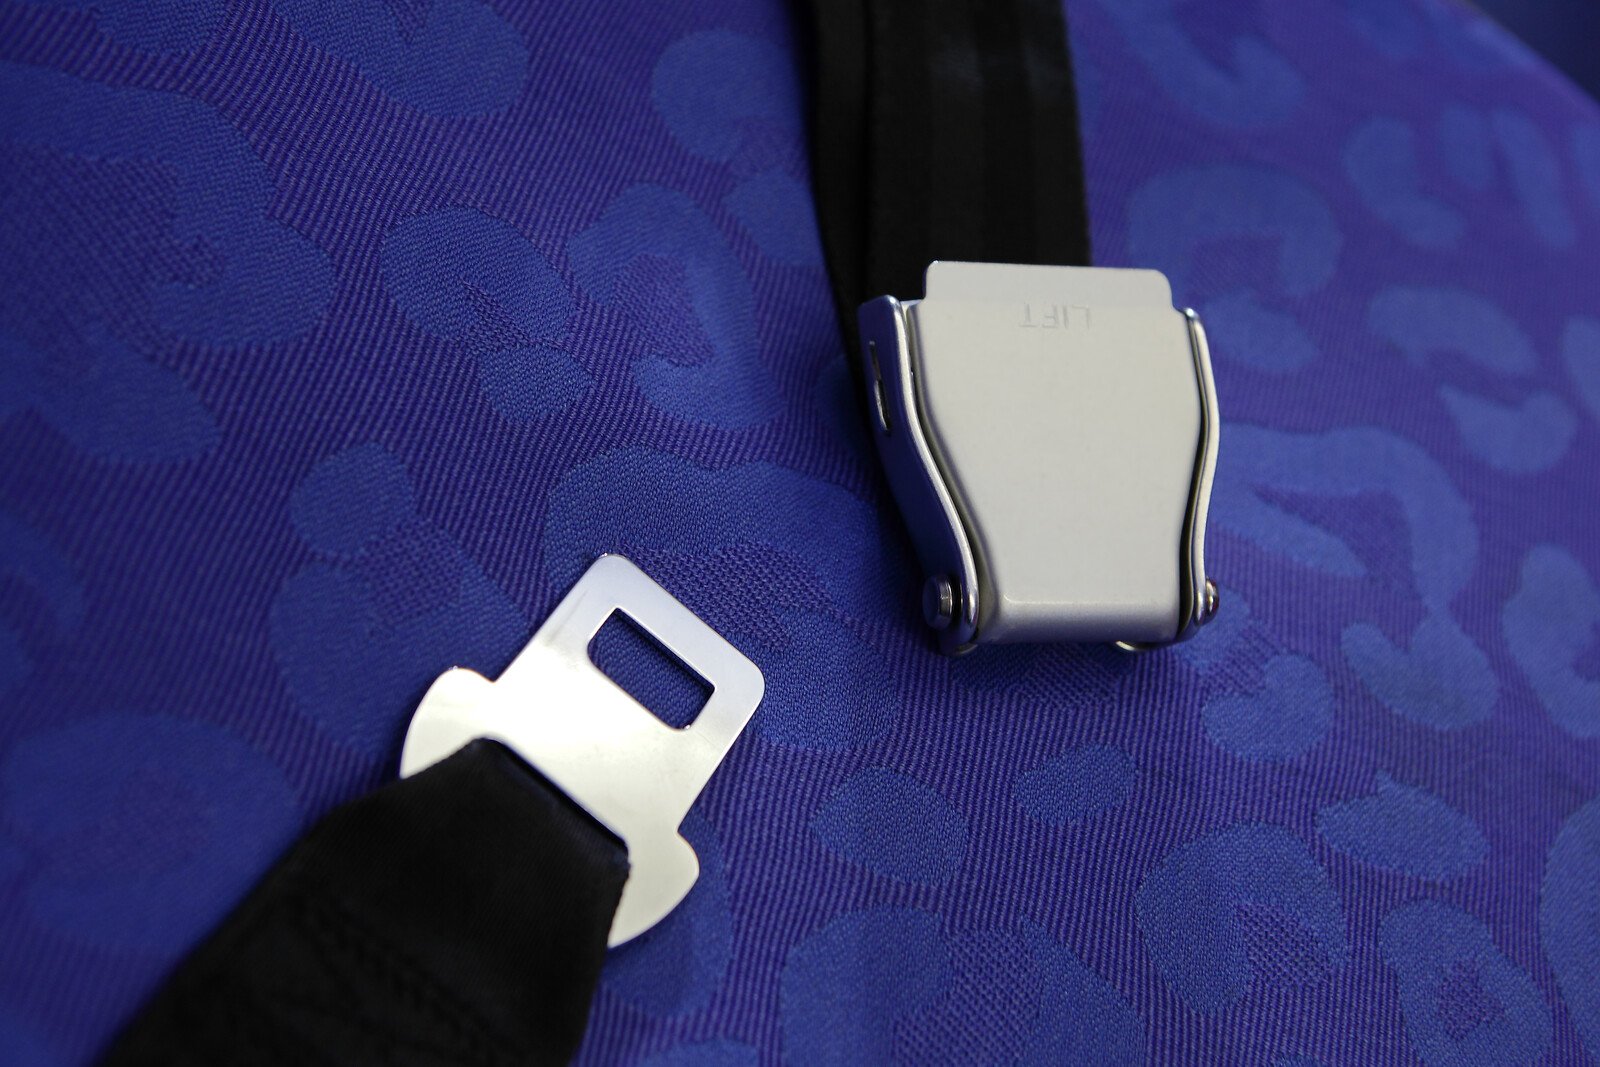
  • Turbulence a nezapnutý bezpečnostní pás: idiosynkratické riziko!

  • Příklady idiosynkratického rizika:

    • Dluhopisové portfolio: riziko selhání emitenta
    • Charakteristiky firmy/sektoru
      • Velikost firmy (tržní kapitalizace)
      • Poměr účetní hodnoty k tržní hodnotě
      • Sektorové šoky

Bezpečnostní pás v letadle

Kvantitativní řízení rizik v Pythonu

Faktorové modely

  • Faktorový model: hodnocení rizikových faktorů ovlivňujících výnos portfolia
  • Statistická regrese, např. metoda nejmenších čtverců (OLS):
    • závislá proměnná: výnosy (nebo volatilita)
    • nezávislá proměnná(é): systémové a/nebo idiosynkratické rizikové faktory
  • Fama-French faktorový model: kombinace
    • tržního rizika a
    • idiosynkratického rizika (velikost firmy, hodnota firmy)
Kvantitativní řízení rizik v Pythonu

Rizikový faktor krize: cenné papíry kryté hypotékami
  • Investiční banky: těsně před krizí se silně zadlužily
  • Zajištění: cenné papíry kryté hypotékami (MBS)
  • MBS: měly diverzifikovat riziko držením mnoha hypoték různých charakteristik
    • Chyba: riziko nesplácení hypoték bylo ve skutečnosti vysoce korelované
    • Lavina nesplácení/defaultů zničila hodnotu zajištění
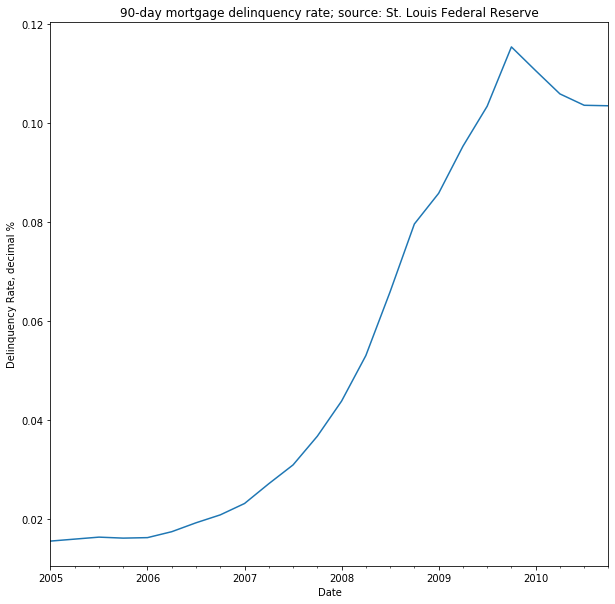
  • 90denní prodlení u hypoték: rizikový faktor portfolia investiční banky během krize

90denní prodlení u hypoték 2005–2010

Kvantitativní řízení rizik v Pythonu

Faktorový model krize

  • Faktorová regrese: výnosy portfolia vs. prodlení u hypoték
  • Import knihovny statsmodels.api pro nástroje regrese
  • Fitování regrese pomocí objektu .OLS() a jeho metody .fit()
  • Zobrazení výsledků pomocí metody .summary() regrese


import statsmodels.api as sm

regression = sm.OLS(returns, delinquencies).fit()
print(regression.summary())
Kvantitativní řízení rizik v Pythonu

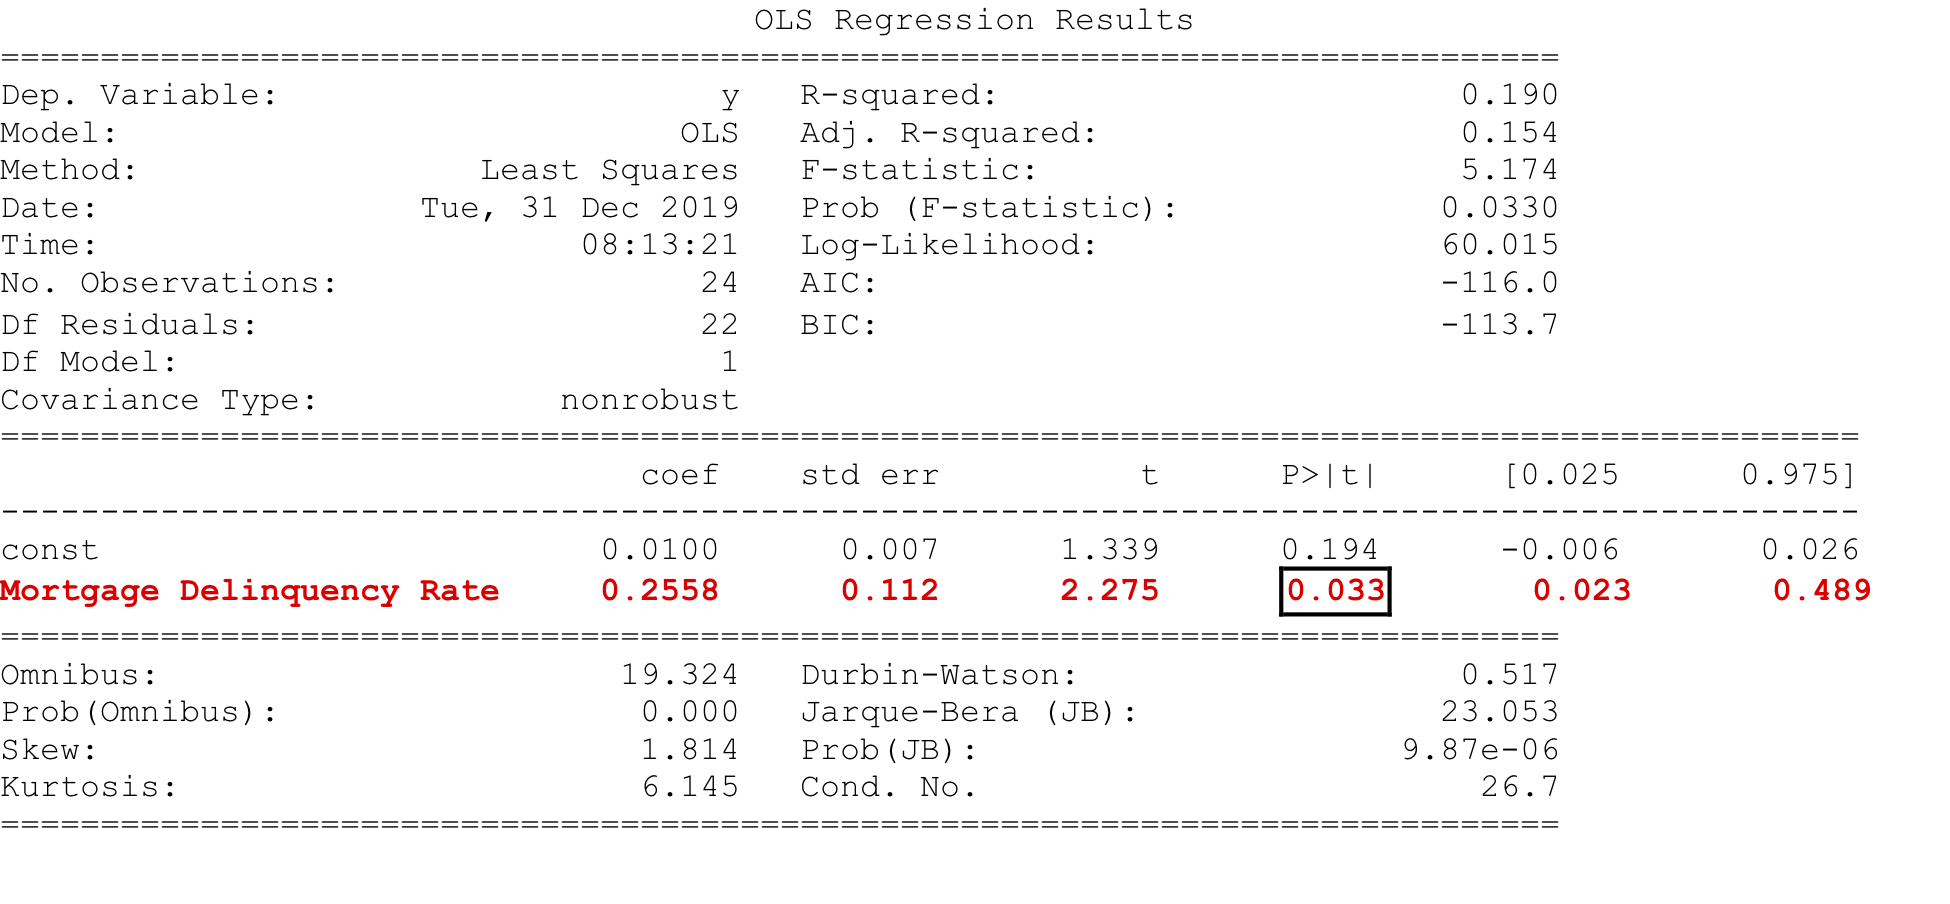
Výsledky regrese .summary()

příklad souhrnu regrese

Kvantitativní řízení rizik v Pythonu

Pojďme si to procvičit!

Kvantitativní řízení rizik v Pythonu

Preparing Video For Download...