Hedging portfolia: kompenzace rizika

Kvantitativní řízení rizik v Pythonu

Jamsheed Shorish

Computational Economist

Stabilita portfolia

  • VaR/CVaR: potenciální ztráta portfolia pro danou hladinu spolehlivosti
  • Optimalizace portfolia: „nejlepší" váhy portfolia
    • Volatilita je však stále přítomna!
  • Institucionální investoři: stabilita portfolia vůči volatilním změnám
    • Penzijní fondy: cca USD 20 bilionů
Kvantitativní řízení rizik v Pythonu

Deštivé a slunečné dny

  • Investiční portfolio: společnost vyrábějící sluneční brýle
    • Rizikový faktor: počasí

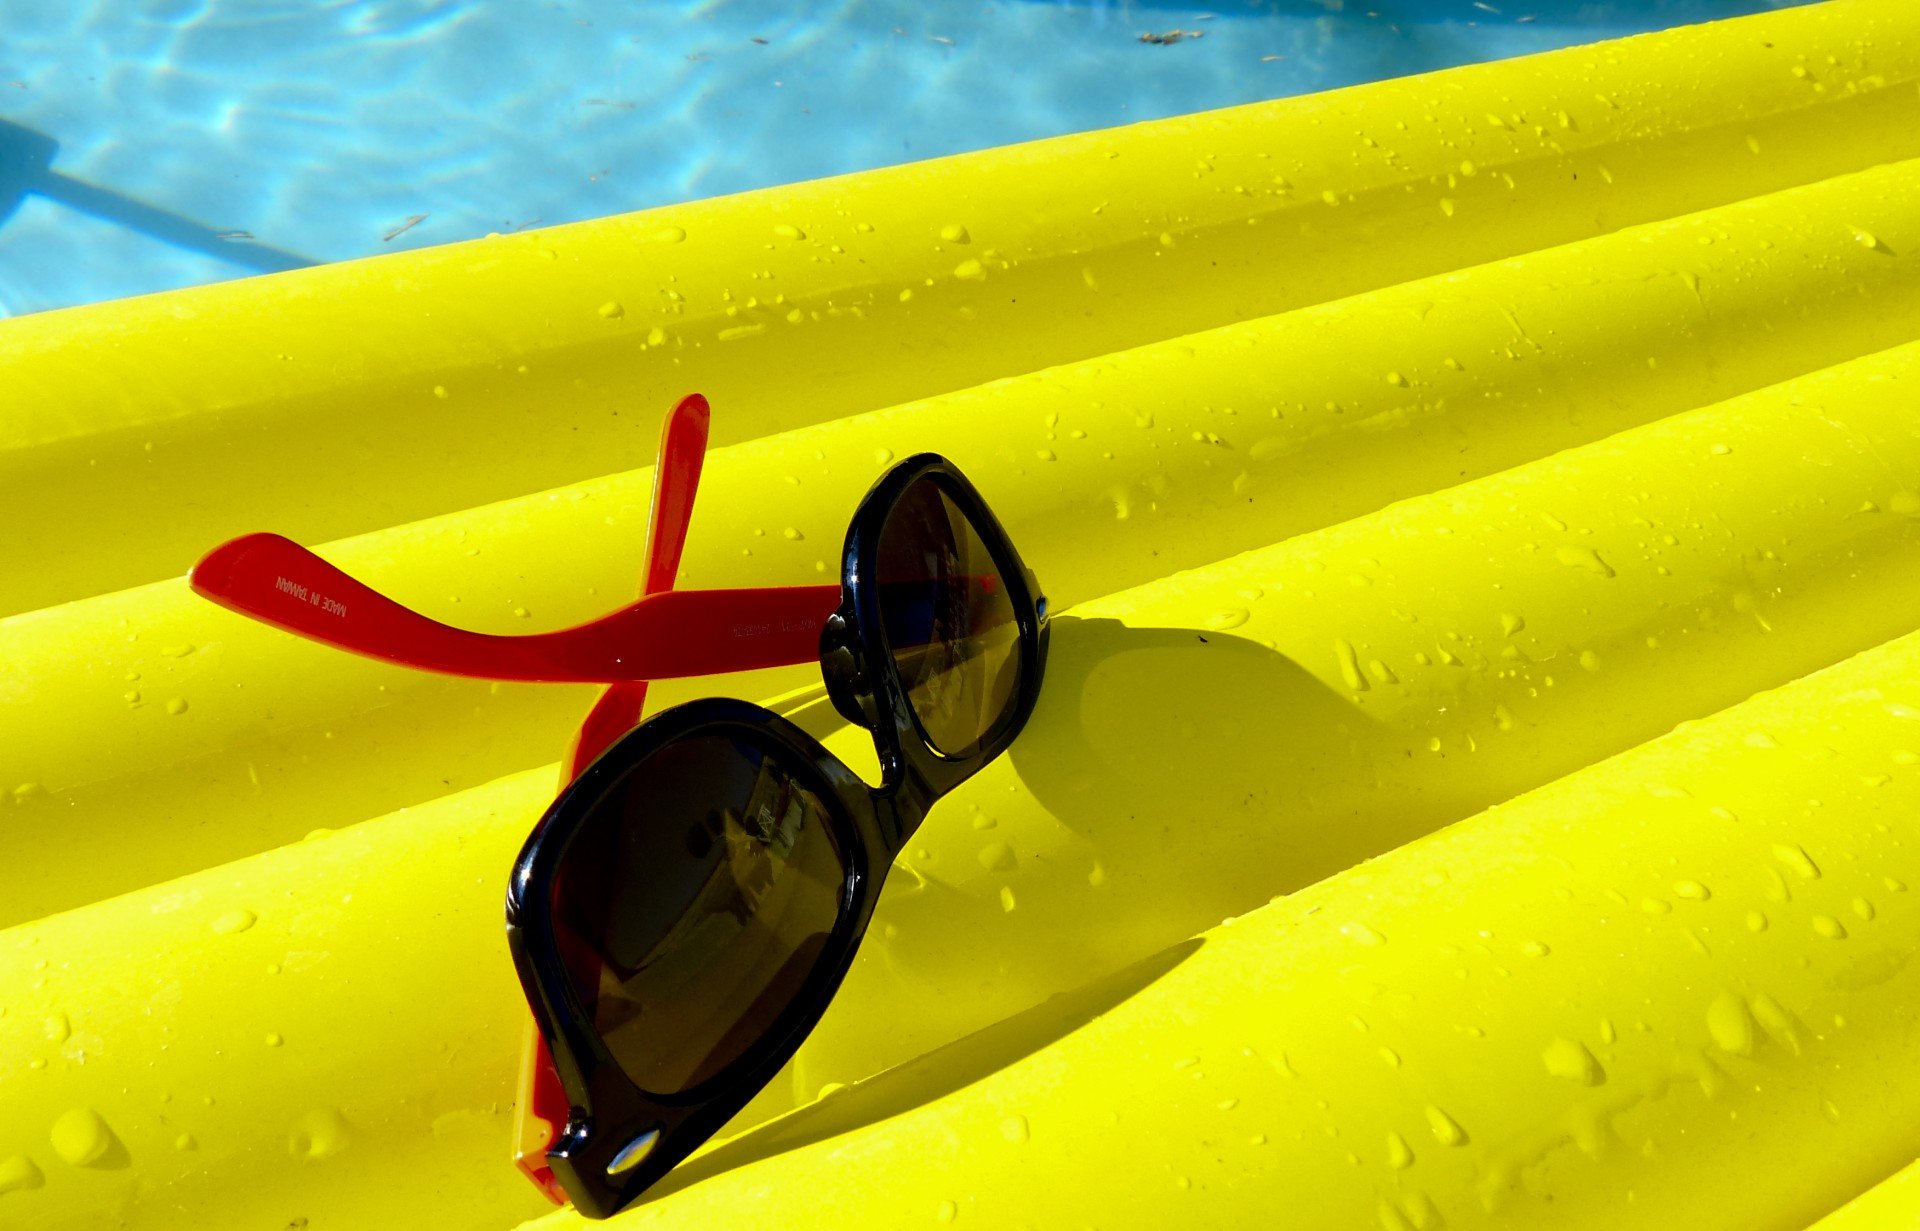
Obrázek slunečních brýlí na žlutém plovacím člunu

Kvantitativní řízení rizik v Pythonu

Deštivé a slunečné dny

  • Investiční portfolio: společnost vyrábějící sluneční brýle
    • Rizikový faktor: počasí (déšť)
    • Více deště => nižší hodnota společnosti
    • Nižší hodnota společnosti => nižší cena akcií
    • Nižší cena akcií => nižší hodnota portfolia

Obrázek slunečních brýlí na žlutém plovacím člunu   Obrázek kapek deště na skleněné tabuli

Kvantitativní řízení rizik v Pythonu

Deštivé a slunečné dny

  • Investiční portfolio: společnost vyrábějící sluneční brýle
    • Rizikový faktor: počasí (déšť)
    • Více deště => nižší hodnota společnosti
    • Nižší hodnota společnosti => nižší cena akcií
    • Nižší cena akcií => nižší hodnota portfolia
  • Druhá příležitost: společnost vyrábějící deštníky
    • Více deště => vyšší hodnota!

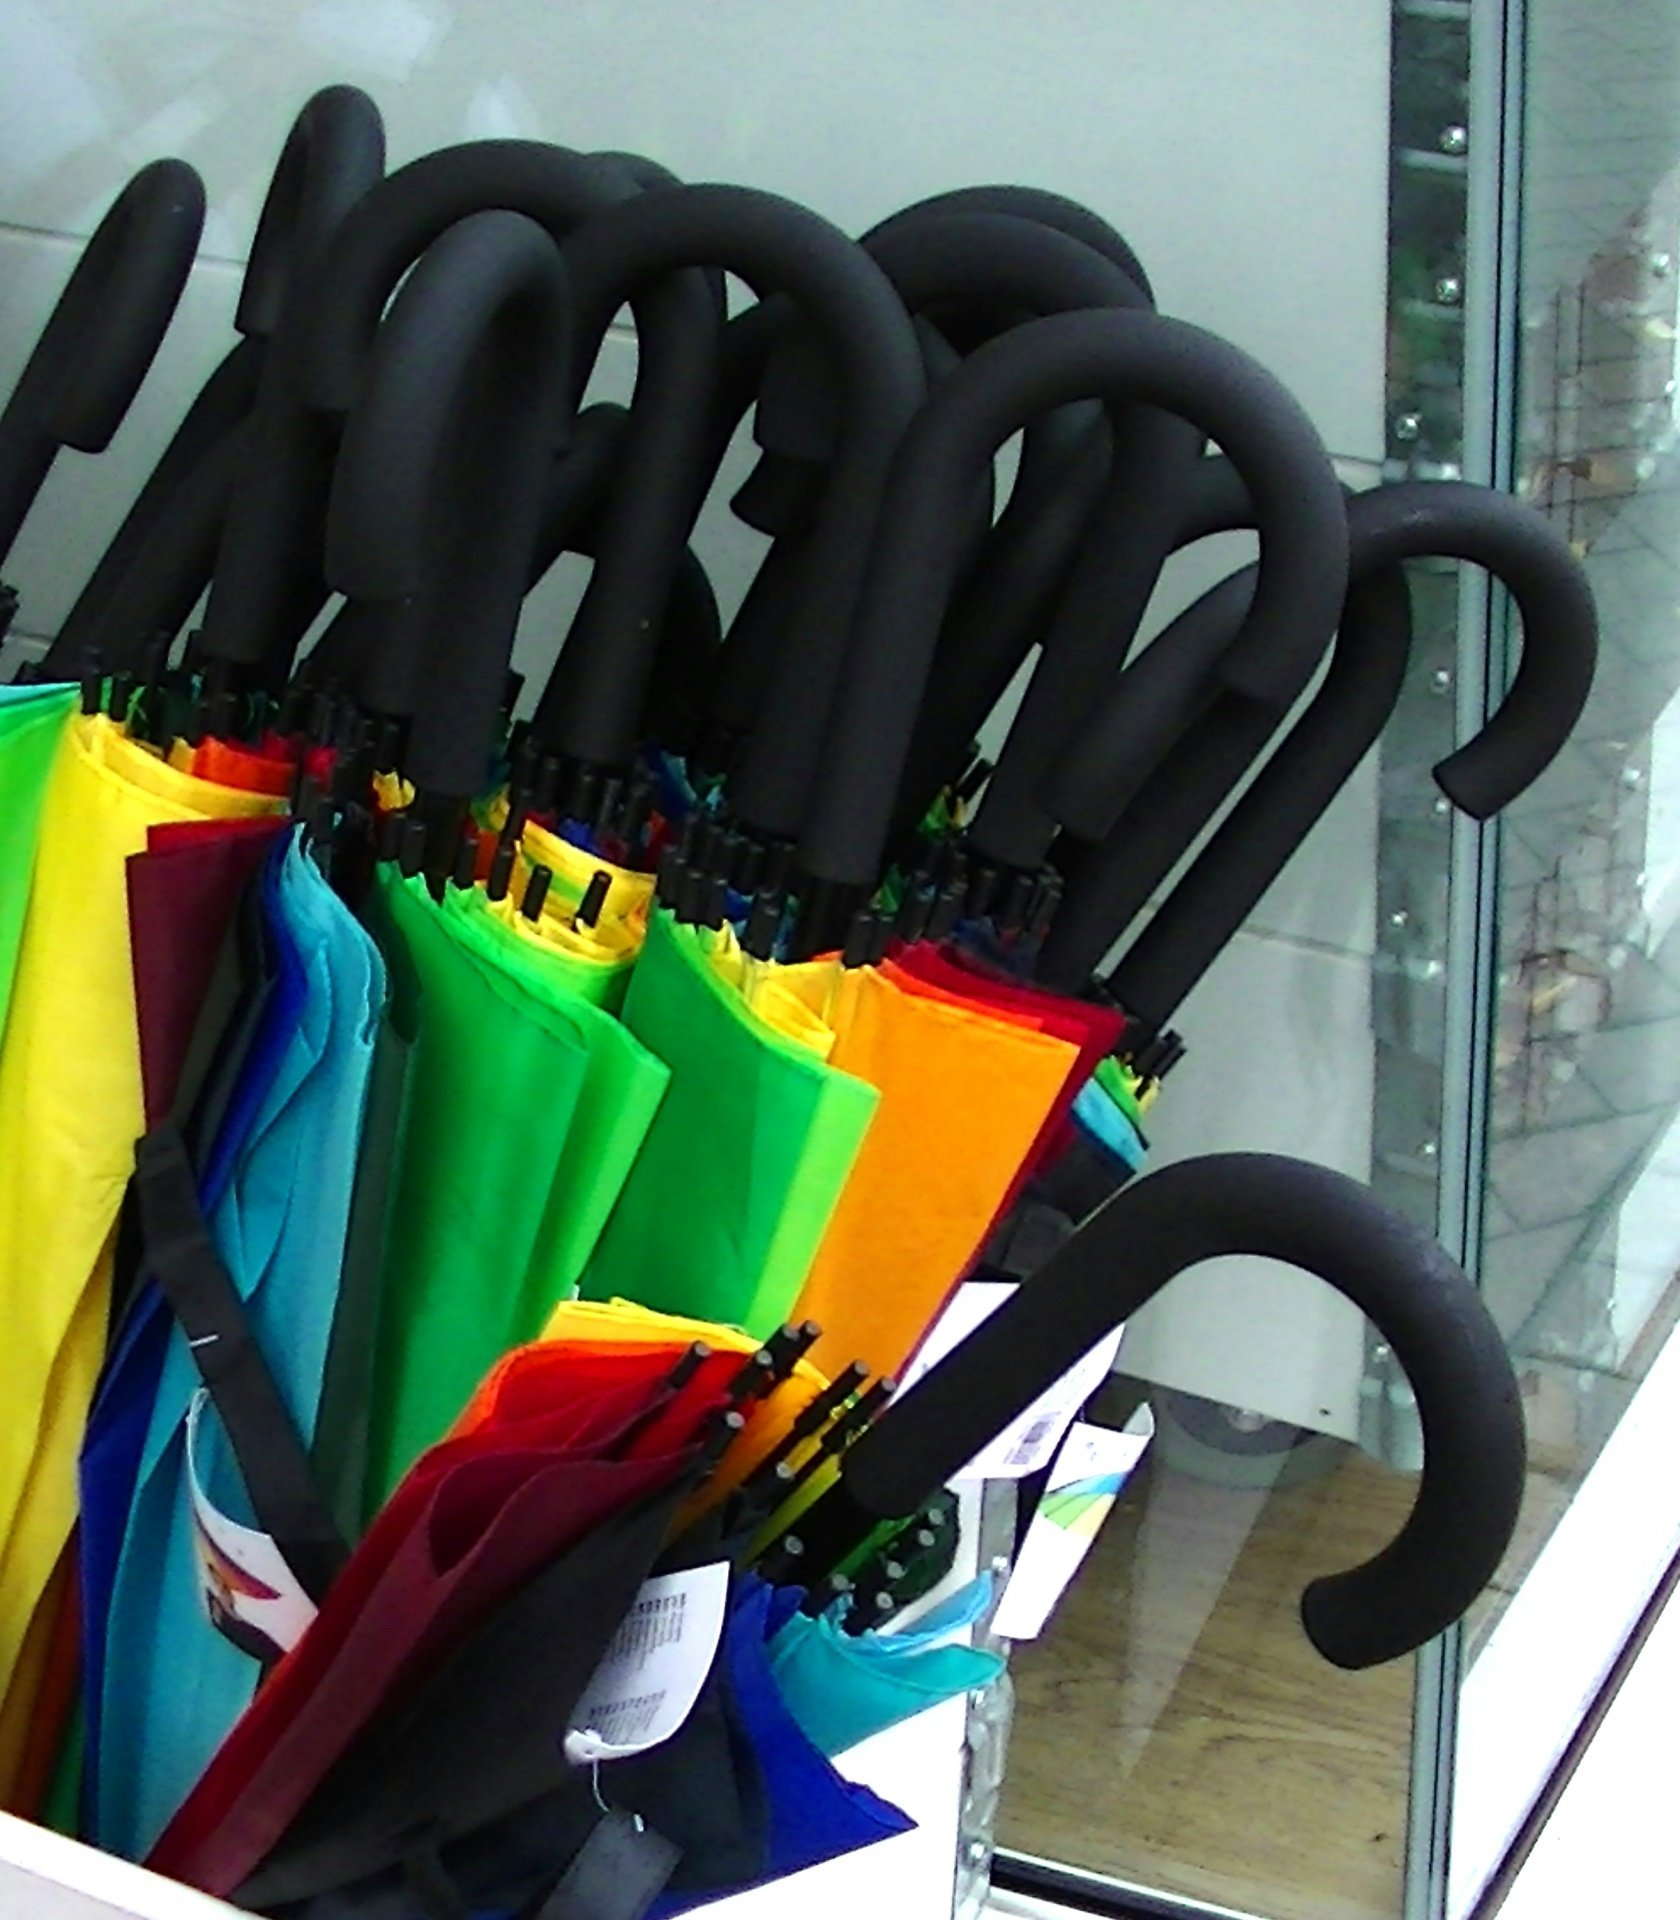
Obrázek vícebarevných složených deštníků ve stojanu

Kvantitativní řízení rizik v Pythonu

Deštivé a slunečné dny

  • Investiční portfolio: společnost vyrábějící sluneční brýle
    • Rizikový faktor: počasí (déšť)
    • Více deště => nižší hodnota společnosti
    • Nižší hodnota společnosti => nižší cena akcií
    • Nižší cena akcií => nižší hodnota portfolia
  • Druhá příležitost: společnost vyrábějící deštníky
    • Více deště => vyšší hodnota!
  • Portfolio: sluneční brýle & deštníky, stabilnější
    • Volatilita způsobená deštěm je kompenzována

Obrázek slunečních brýlí na žlutém plovacím člunu   Obrázek vícebarevných složených deštníků ve stojanu

Kvantitativní řízení rizik v Pythonu

Hedging

  • Hedging: kompenzace volatility pomocí jiného aktiva
  • Klíčový nástroj řízení rizik institucionálních investorů
  • Dodatečný výnosový tok pohybující se opačným směrem než portfolio
  • Využíván v penzijních fondech, forexu, futures, derivátech...
    • 2019: trh hedgeových fondů cca USD 3,6 bilionu
Kvantitativní řízení rizik v Pythonu

Hedgingové nástroje: opce

  • Derivát: hedgingový nástroj
  • Evropská opce: velmi oblíbený derivát
    • Evropská kupní opce: právo (nikoli povinnost) koupit akcii za pevnou cenu $X$ ke dni $M$
    • Evropská prodejní opce: právo (nikoli povinnost) prodat akcii za pevnou cenu $X$ ke dni $M$
    • Akcie = „podkladové aktivum" opce
      • Aktuální tržní cena $S$ = spotová cena
    • $X$ = realizační cena
    • $M$ = datum splatnosti
Kvantitativní řízení rizik v Pythonu

Oceňování opcí Black-Scholesovým modelem

  • Hodnota opce se mění se změnou ceny podkladového aktiva => lze využít k hedgingu rizika
  • Opci je třeba ocenit: vyžaduje předpoklady o trhu, podkladovém aktivu, úrokové míře atd.
  • Black-Scholesův vzorec pro oceňování opcí: Fisher Black a laureát Nobelovy ceny Myron Scholes (1973)
    • Pro každý čas $t$ vyžaduje:
      • spotovou cenu $S$
      • realizační cenu $X$
      • dobu do splatnosti $T := M - t$
      • bezrizikovou úrokovou míru $r$
      • volatilitu výnosů podkladového aktiva $\sigma$ (směrodatná odchylka)
1 Black, F. and M. Scholes (1973). "The Pricing of Options and Corporate Liabilities", Journal of Political Economy vol 81 no. 3, pp. 637–654.{{3}}
Kvantitativní řízení rizik v Pythonu

Předpoklady Black-Scholesova vzorce

  • Tržní struktura
    • Efektivní trhy
    • Žádné transakční náklady
    • Bezriziková úroková míra
  • Podkladová akcie
    • Žádné dividendy
    • Normálně rozdělené výnosy
  • Online kalkulačka: https://www.math.drexel.edu/~pg/fin/VanillaCalculator.html
  • Funkce Pythonu black_scholes(): odkaz na zdrojový kód je k dispozici v cvičeních
Kvantitativní řízení rizik v Pythonu

Výpočet hodnoty opce pomocí Black-Scholesova modelu

  • Black-Scholesův vzorec pro oceňování opcí black_scholes()
  • Požadované parametry: $S$, $X$, $T$ (v zlomcích roku), $r$, $\sigma$
  • Použijte požadovaný option_type ('call' nebo 'put')


S = 70; X = 80; T = 0.5; r = 0.02; sigma = 0.2

option_value = black_scholes(S, X, T, r, sigma, option_type = "put")
print(option_value)
10.31222171237868
Kvantitativní řízení rizik v Pythonu

Hedging akciové pozice pomocí opce

  • Hedging akcie evropskou prodejní opcí: podkladové aktivum je shodné s akcií v portfoliu
  • Spotová cena $S$ klesá ($\Delta S < 0$) => hodnota opce $V$ roste ($\Delta V > 0$)
  • Delta opce: $\Delta := \frac{\partial V}{\partial S}$
  • Hedging jedné akcie pomocí $\frac{1}{\Delta}$ opcí
  • Delta neutrální: $\Delta S + \frac{\Delta V}{\Delta} = 0$; akcie je zajištěna!
  • Funkce Pythonu bs_delta(): vypočítá deltu opce
    • Odkaz na zdrojový kód je k dispozici v cvičeních
Kvantitativní řízení rizik v Pythonu

Let's practice!

Kvantitativní řízení rizik v Pythonu

Preparing Video For Download...