Riziková expozice a ztráta

Kvantitativní řízení rizik v Pythonu

Jamsheed Shorish

Computational Economist

Analogie s dovolenou
  • Rezervace hotelu na dovolenou

  • Platba předem, před nástupem

    • Nižší cena pokoje
    • Nevratná: storno poplatek = 100 % ceny pokoje
  • Platba po příjezdu

    • Vyšší cena pokoje
    • Částečně vratná: storno poplatek 20 % ceny pokoje

Loď u karibské pláže

Kvantitativní řízení rizik v Pythonu

Volba mezi možnostmi

  • Co ovlivňuje vaše rozhodnutí?
    1. Pravděpodobnost negativní události: nemoc, dopravní komplikace, počasí
      • Pravděpodobnost ztráty
    2. Ztráta spojená s událostí: výše nebo podmíněná výše
      • např. VaR, CVaR
    3. Snaha vyhnout se události: osobní postoj
      • Tolerance k riziku

Ilustrace tří nemocných dětí v posteli s teploměry v ústech


Ilustrace váhy rizika a peněz pro řízení rizik

Kvantitativní řízení rizik v Pythonu

Riziková expozice a VaR

  • Riziková expozice: pravděpodobnost ztráty x míra ztráty
    • Míra ztráty: např. VaR
  • 10% šance na zrušení dovolené: P(nemoc) = 0,10
  • Nevratná:
    • Celkové nevratné náklady na hotel: € 500
    • VaR na 90% hladině spolehlivosti: € 500
  • Částečně vratná:
    • Vratné náklady na hotel: € 550
    • VaR na 90% hladině spolehlivosti: 20% storno poplatek x € 550 = € 110
Kvantitativní řízení rizik v Pythonu

Výpočet rizikové expozice

  • Nevratná expozice ("$\text{nr}$"):
    • P(nemoc) x $\text{VaR}_{0.90}^{\text{nr}}$ = 0,10 x € 500 = € 50.
  • Částečně vratná expozice ("$\text{pr}$"):
    • P(nemoc) x $\text{VaR}_{0.90}^{\text{pr}}$ = 0,10 x € 110 = € 11.
  • Rozdíl v rizikové expozici: € 50 - € 11 = € 39.
  • Celkový cenový rozdíl nabídek: € 550 - € 500 = € 50.
  • Tolerance k riziku: je zaplacení o € 50 více vhodné pro vyhnutí se expozici € 39?
Kvantitativní řízení rizik v Pythonu

Tolerance k riziku a apetit k riziku

  • Rizikově neutrální: rozhodují pouze očekávané hodnoty
    • € 39 < € 50 $\Rightarrow$ preferuje nevratnou možnost
  • Rizikově averzní: nejistota sama o sobě znamená náklad
    • € 39 < € 50 $\Rightarrow$ preferuje částečně vratnou možnost
  • Podnikové řízení rizik: preference jako apetit k riziku
  • Individuální investoři: preference jako tolerance k riziku
Kvantitativní řízení rizik v Pythonu

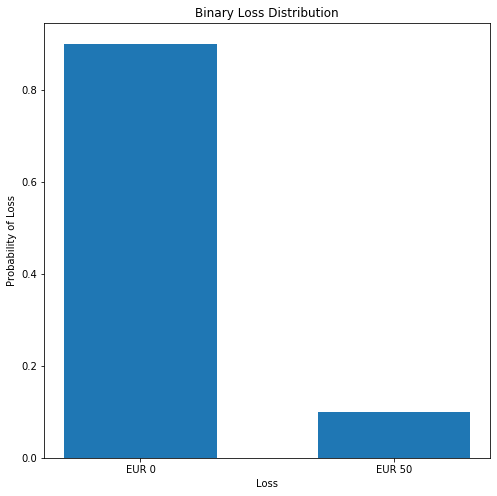
Rozdělení ztrát – diskrétní

  • Riziková expozice závisí na rozdělení ztrát (pravděpodobnost ztráty)
  • Příklad dovolené: 2 výsledky z náhodného rizikového faktoru

Sloupcový graf binárních ztrát z příkladu dovolené

Kvantitativní řízení rizik v Pythonu

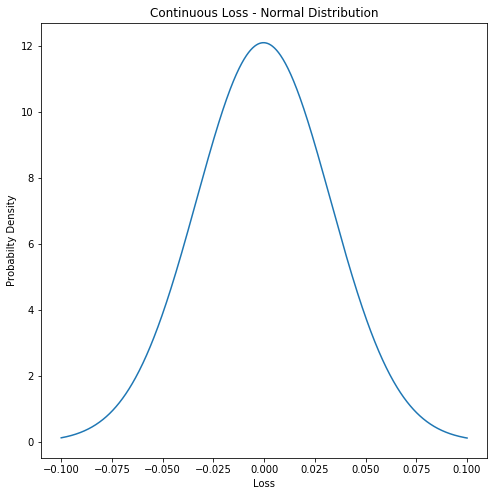
Rozdělení ztrát – spojité

  • Riziková expozice závisí na rozdělení ztrát (pravděpodobnost ztráty)
  • Příklad dovolené: 2 výsledky z náhodného rizikového faktoru
  • Obecněji: spojité rozdělení ztrát
    • Normální rozdělení: vhodné pro velké vzorky

Graf spojitého normálního rozdělení ztrát

Kvantitativní řízení rizik v Pythonu

Rozdělení ztrát – spojité

  • Riziková expozice závisí na rozdělení ztrát (pravděpodobnost ztráty)
  • Příklad dovolené: 2 výsledky z náhodného rizikového faktoru
  • Obecněji: spojité rozdělení ztrát
    • Normální rozdělení: vhodné pro velké vzorky
    • Studentovo t-rozdělení: vhodné pro menší vzorky

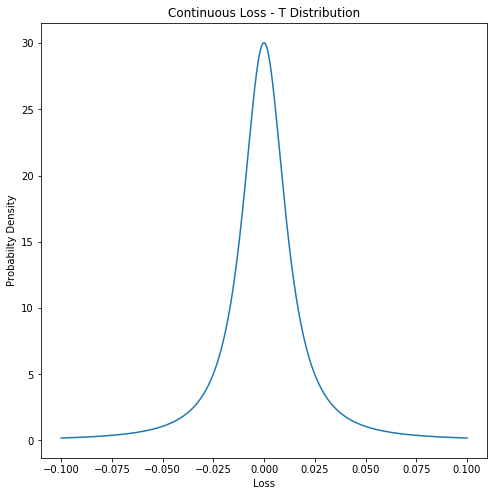
Graf spojitého t-rozdělení ztrát

Kvantitativní řízení rizik v Pythonu

Přehled: Studentovo t-rozdělení

  • Také označováno jako T rozdělení
  • Pro malé vzorky má „tlustší" chvosty než normální rozdělení
    • Podobné výnosům/ztrátám portfolia
  • S rostoucím vzorkem se T blíží normálnímu rozdělení

Graf spojitého rozdělení ztrát

Kvantitativní řízení rizik v Pythonu

T rozdělení v Pythonu

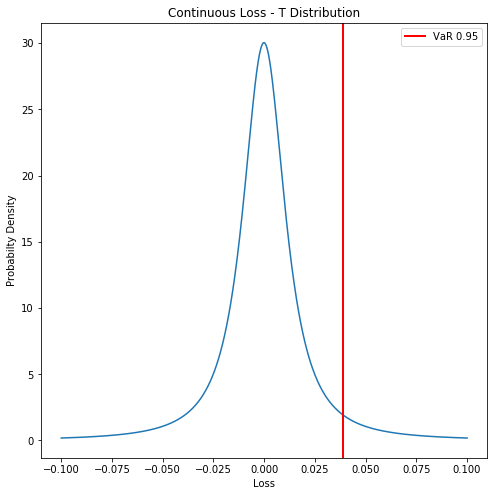
  • Příklad: výpočet 95% VaR z T rozdělení
    • Import rozdělení t z scipy.stats
    • Přizpůsobení dat portfolio_loss pomocí t.fit()


from scipy.stats import t

params = t.fit(portfolio_losses)

Graf spojitého rozdělení ztrát

Kvantitativní řízení rizik v Pythonu

T rozdělení v Pythonu

  • Příklad: výpočet 95% VaR z T rozdělení
    • Import rozdělení t z scipy.stats
    • Přizpůsobení dat portfolio_loss pomocí t.fit()
    • Výpočet percentilové funkce pomocí .ppf() pro zjištění VaR
from scipy.stats import t

params = t.fit(portfolio_losses)
VaR_95 = t.ppf(0.95, *params)

Graf spojitého t-rozdělení ztrát s VaR

Kvantitativní řízení rizik v Pythonu

Stupně volnosti

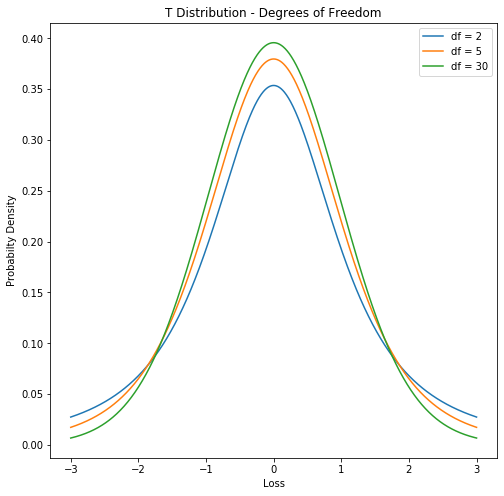
  • Stupně volnosti (df): počet nezávislých pozorování
  • Malé df: T rozdělení s „tlustými chvosty"
  • Velké df: normální rozdělení
x = np.linspace(-3, 3, 100)

plt.plot(x, t.pdf(x, df = 2))
plt.plot(x, t.pdf(x, df = 5))
plt.plot(x, t.pdf(x, df = 30))

Graf T rozdělení pro 30 stupňů volnosti

Kvantitativní řízení rizik v Pythonu

Pojďme procvičovat!

Kvantitativní řízení rizik v Pythonu

Preparing Video For Download...