Co jsou ARCH a GARCH
GARCH modely v Pythonu

Chelsea Yang
Data Science Instructor
Nejprve přišel ARCH
Autoregresní podmíněná heteroskedasticita
Vyvinul Robert F. Engle (laureát Nobelovy ceny 2003)
Poté přišel GARCH
„Zobecněný" ARCH
Vyvinul Tim Bollerslev (student Roberta F. Engla)
Související statistické pojmy
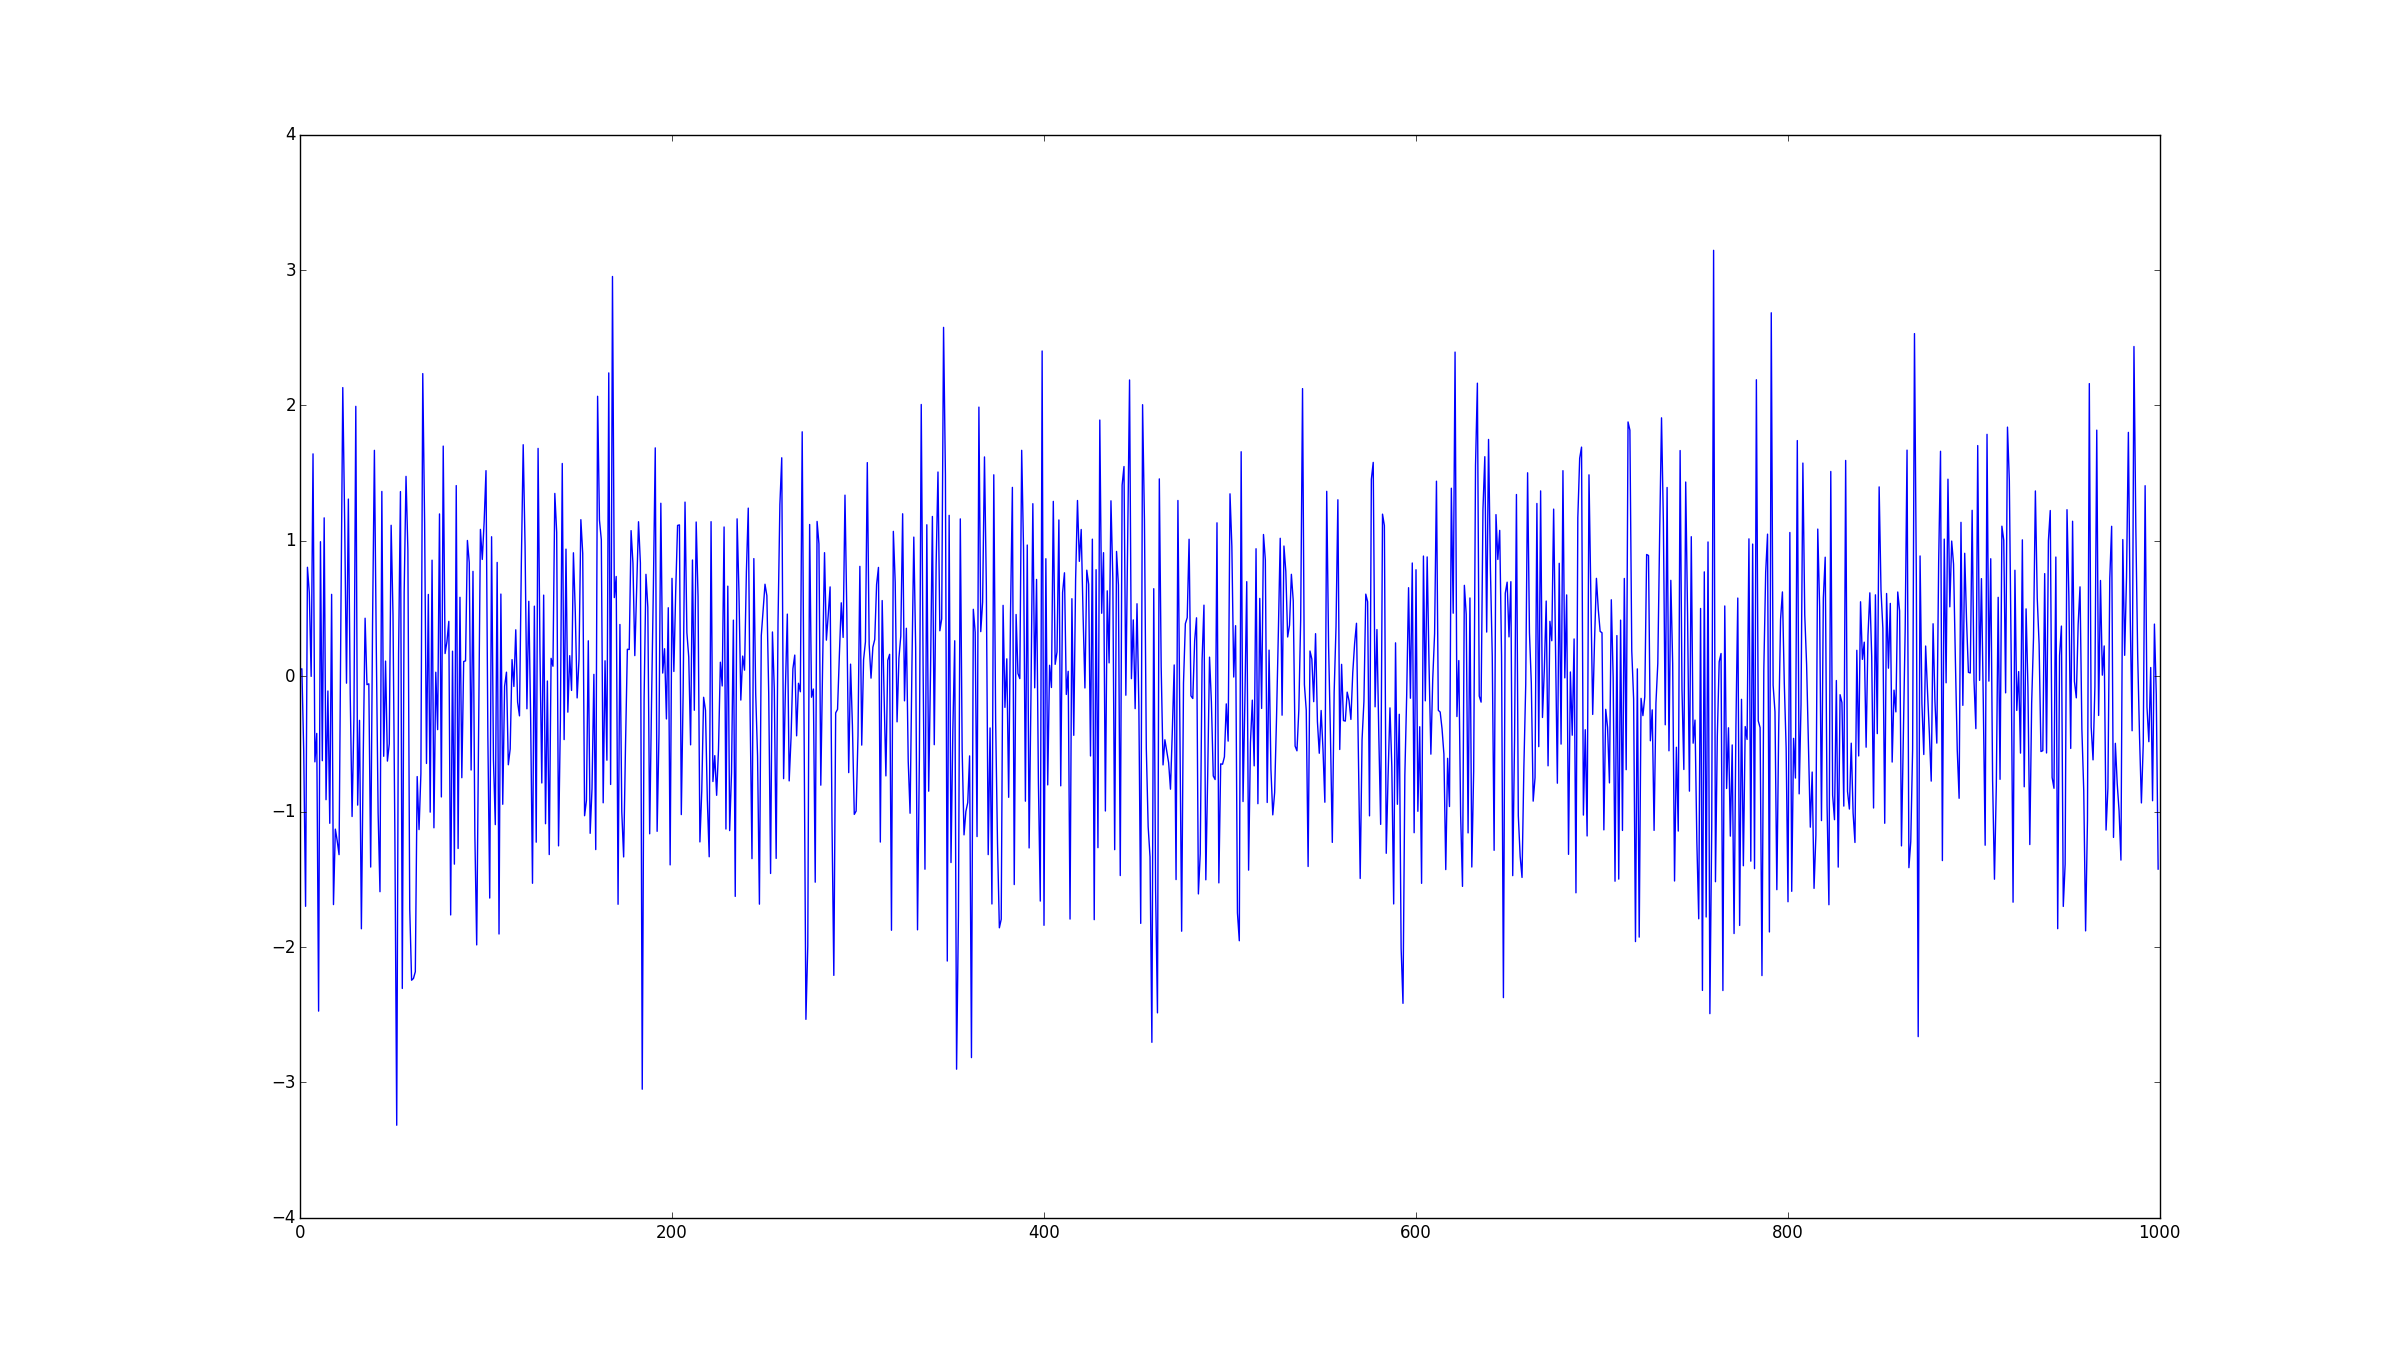
Bílý šum (z): Nekorelovené náhodné proměnné s nulovou střední hodnotou a konečným rozptylem
Reziduum = predikovaná hodnota - pozorovaná hodnota
Rovnice modelu: ARCH
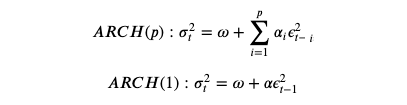
Rovnice modelu: GARCH
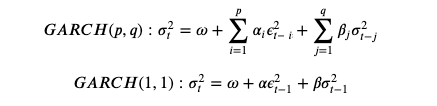
Intuice modelu
Autoregresní: předpovídá budoucí chování na základě minulého
Volatilita jako vážený průměr minulých informací