GARCH modely v Pythonu
Chelsea Yang
Data Science Instructor
měřítko volatility akcie vůči trhu jako celku
část rizika, kterou nelze diverzifikovat
Měření investičního rizika
Tržní beta = 1: slouží jako benchmark
Beta > 1: akcie nese vyšší riziko než trh
Beta < 1: akcie nese nižší riziko než trh
CAPM: model oceňování kapitálových aktiv
$E(R_s)$ = $R_f$ + $\beta $($E(R_m)- R_f$)
$Beta$ = $\rho$ * $\sigma$_stock / $\sigma$__market
1). Výpočet korelace mezi S&P 500 a akcií
resid_stock = stock_gm.resid / stock_gm.conditional_volatility
resid_sp500 = sp500_gm.resid / sp500_gm.conditional_volatility
correlation = numpy.corrcoef(resid_stock, resid_sp500)[0, 1]
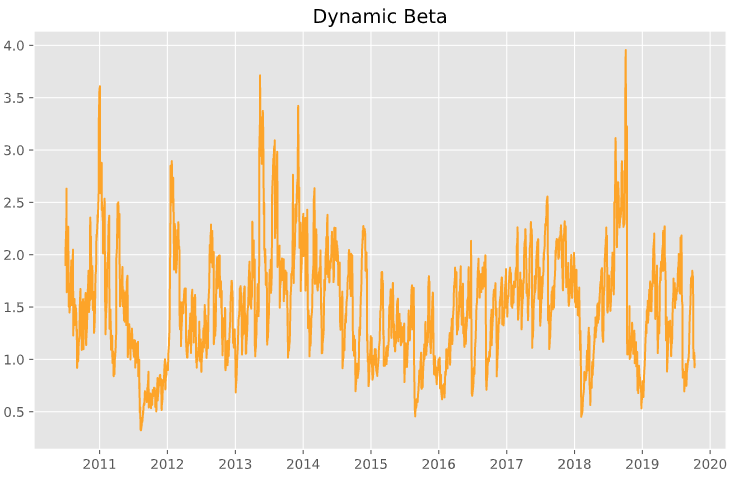
2). Výpočet dynamické bety akcie
stock_beta = correlation * (stock_gm.conditional_volatility /
sp500_gm.conditional_volatility)
GARCH modely v Pythonu