Ověření předpokladů modelu GARCH

GARCH modely v Pythonu

Chelsea Yang

Data Science Instructor

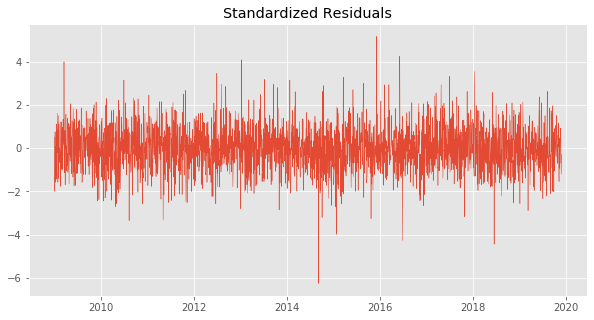
Vizuální kontrola

Nezpracovaná data výnosů

Standardizovaná rezidua

GARCH modely v Pythonu

Autokorelace

  • Popisuje korelaci proměnné se sebou samou při daném časovém zpoždění

  • Přítomnost autokorelace ve standardizovaných reziduích naznačuje, že model nemusí být správný

Detekce autokorelace:

  • Graf ACF
  • Ljung-Box
GARCH modely v Pythonu

Graf ACF

  • ACF: autokorelační funkce
  • Graf ACF: vizuální znázornění autokorelace podle zpoždění
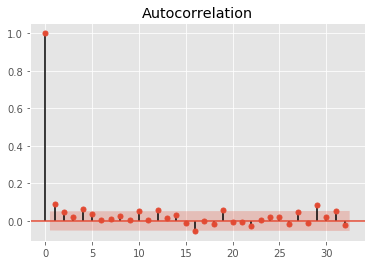
Graf ACF

Červená oblast v grafu označuje úroveň spolehlivosti (alpha = 5 %)

GARCH modely v Pythonu

Graf ACF v Pythonu

from statsmodels.graphics.tsaplots import plot_acf

plot_acf(my_data, alpha = 0.05)
GARCH modely v Pythonu

Ljung-Boxův test

  • Testuje, zda se některá z autokorelací časové řady liší od nuly
  • H0: data jsou nezávisle rozdělena
  • P-hodnota < 5 %: model není správný
GARCH modely v Pythonu

Ljung-Boxův test v Pythonu

# Import the Python module
from statsmodels.stats.diagnostic import acorr_ljungbox
# Perform the Ljung-Box test
lb_test = acorr_ljungbox(std_resid , lags = 10)
# Check p-values
print('P-values are: ', lb_test[1])
GARCH modely v Pythonu

Pojďme si procvičit!

GARCH modely v Pythonu

Preparing Video For Download...