GARCH modely v Pythonu
Chelsea Yang
Data Science Instructor

Pokud mají výnosy dvou aktiv korelaci $\rho$ a časově proměnlivou volatilitu $\sigma_1$ a $\sigma_2$:
$Covariance = \rho \cdot \sigma_1 \cdot \sigma_2$
covariance = correlation * garch_vol1 * garch_vol2
Krok 1: Natrénujte modely GARCH a získejte volatilitu pro každou řadu výnosů
# gm_eur, gm_cad are fitted GARCH models
vol_eur = gm_eur.conditional_volatility
vol_cad = gm_cad.conditional_volatility
Krok 2: Vypočítejte standardizovaná rezidua z natrénovaných modelů GARCH
resid_eur = gm_eur.resid/vol_eur
resid_cad = gm_cad.resid/vol_cad
Krok 3: Vypočítejte $\rho$ jako jednoduchou korelaci standardizovaných reziduí
corr = np.corrcoef(resid_eur, resid_cad)[0,1]
Krok 4: Vypočítejte kovarianci GARCH vynásobením korelace a volatility.
covariance = corr * vol_eur * vol_cad
_W1$*$ Rozptyl1 + W2$*$ Rozptyl2 + 2$*$W1$*$W2$*$Kovariance _
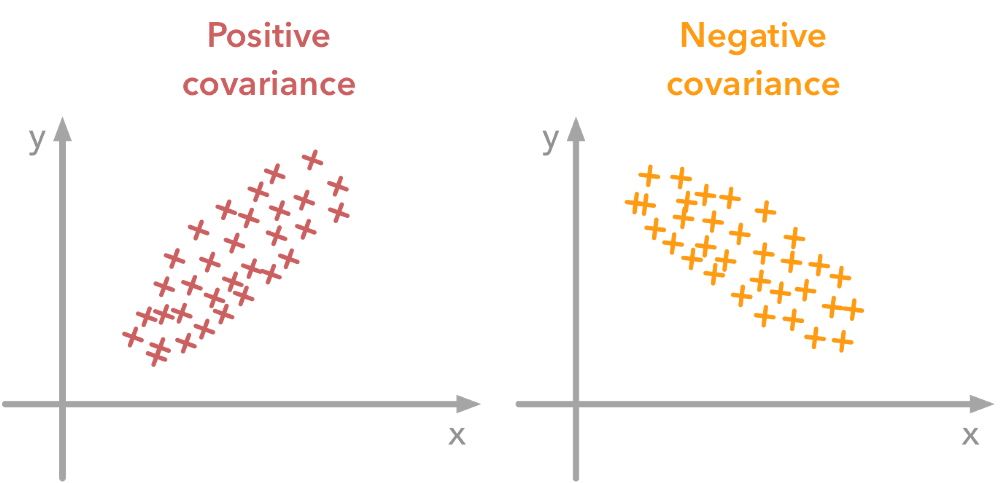
Riziko lze v portfoliu snížit kombinací aktiv se zápornou kovariancí
GARCH modely v Pythonu