GARCH prognóza s klouzavým oknem
GARCH modely v Pythonu

Chelsea Yang
Data Science Instructor
Klouzavé okno pro prognózu mimo vzorek
Zajímavá část finančního modelování: předvídat neznámé
Prognóza s klouzavým oknem: opakované fitování modelu a prognózování s postupem času
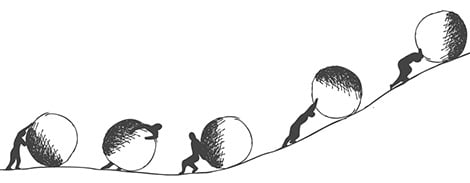
Prognóza s rozšiřujícím se oknem
Nové datové body jsou průběžně přidávány do vzorku
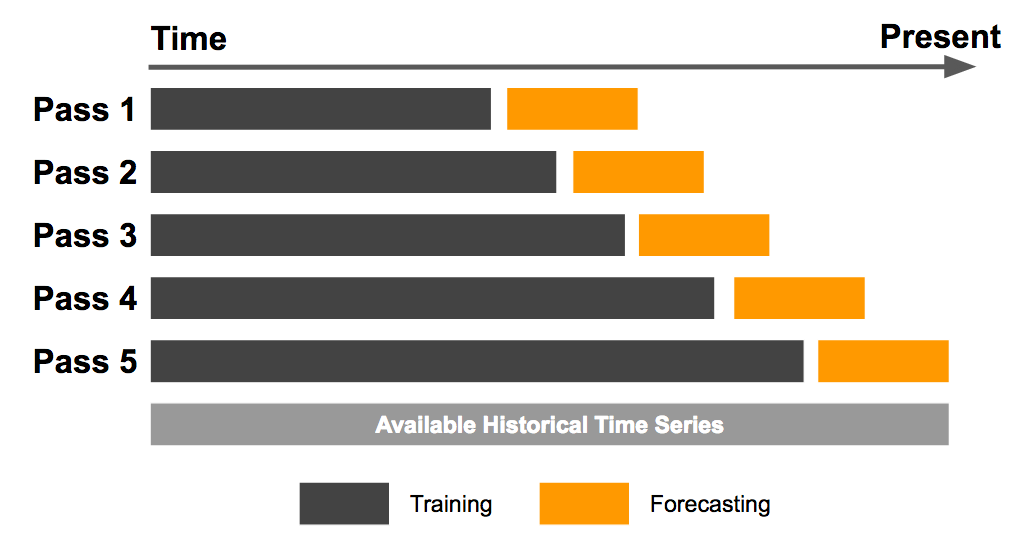
Prognóza s pevným klouzavým oknem
Nové datové body jsou přidávány, zatímco staré jsou ze vzorku odstraněny
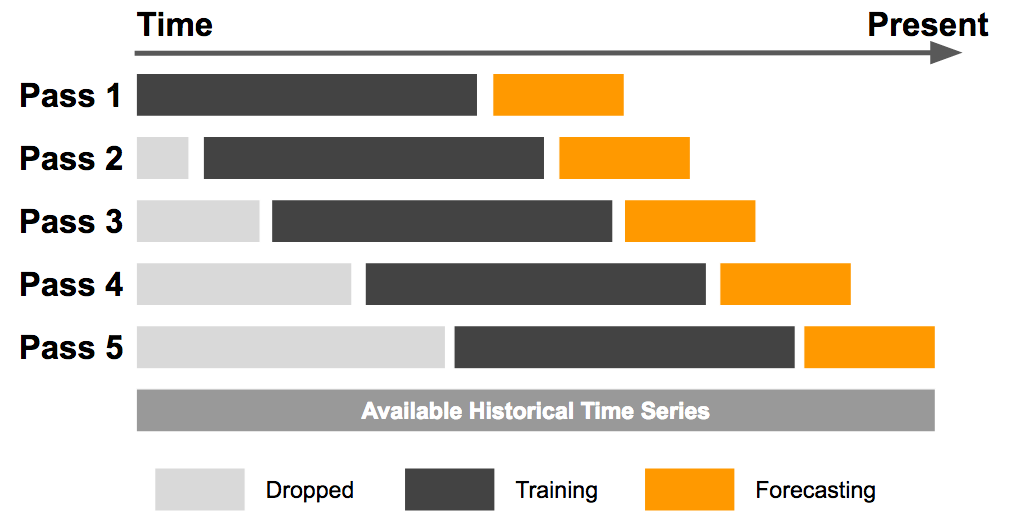
Jak určit velikost okna
Obvykle se určuje případ od případu
Příliš široké okno: zahrnuje zastaralá data, která mohou zvýšit rozptyl
Příliš úzké okno: vylučuje relevantní data, která mohou zvýšit zkreslení
Optimální velikost okna: kompromis mezi zkreslením a rozptylem