Modely volatility pro asymetrické šoky
GARCH modely v Pythonu

Chelsea Yang
Data Science Instructor
Asymetrické šoky ve finančních datech
Křivka dopadu zpráv:
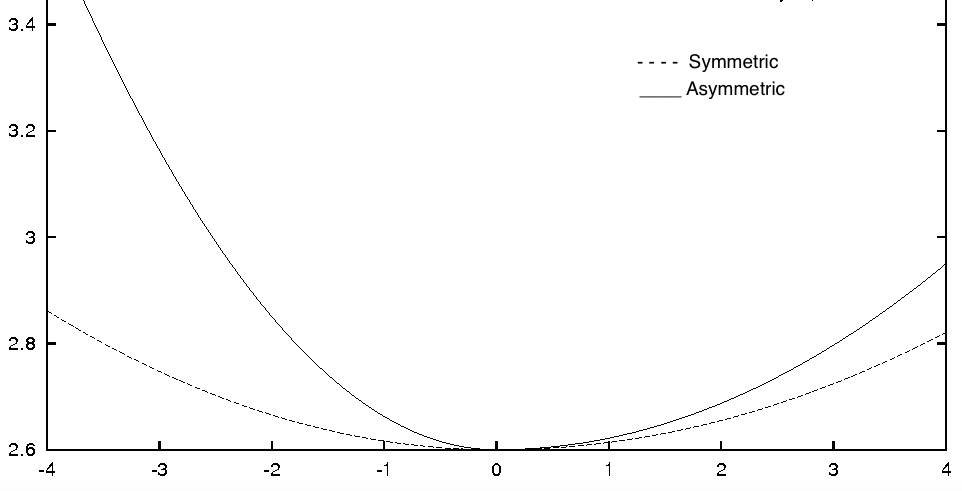
Efekt finanční páky
Poměr dluhu k vlastnímu kapitálu = Dluh $/$ Vlastní kapitál
Pokles ceny akcie zvyšuje poměr dluhu k vlastnímu kapitálu
Vyšší riziko!
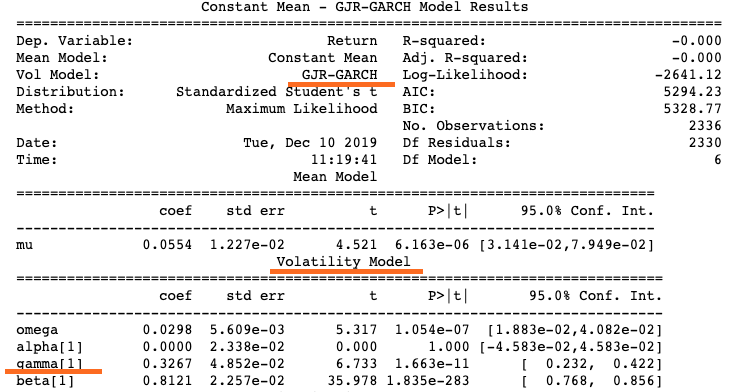
GJR-GARCH
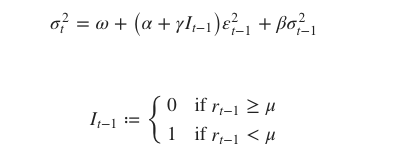
GJR-GARCH v Pythonu
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
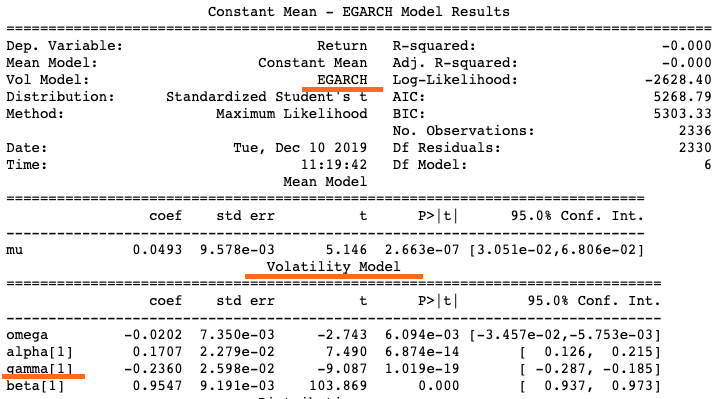
EGARCH v Pythonu
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
Který model použít
GJR-GARCH nebo EGARCH?
Výběr modelu závisí na datech