Co je rozhodovací strom?

Modelování kreditního rizika v R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

Příklad rozhodovacího stromu
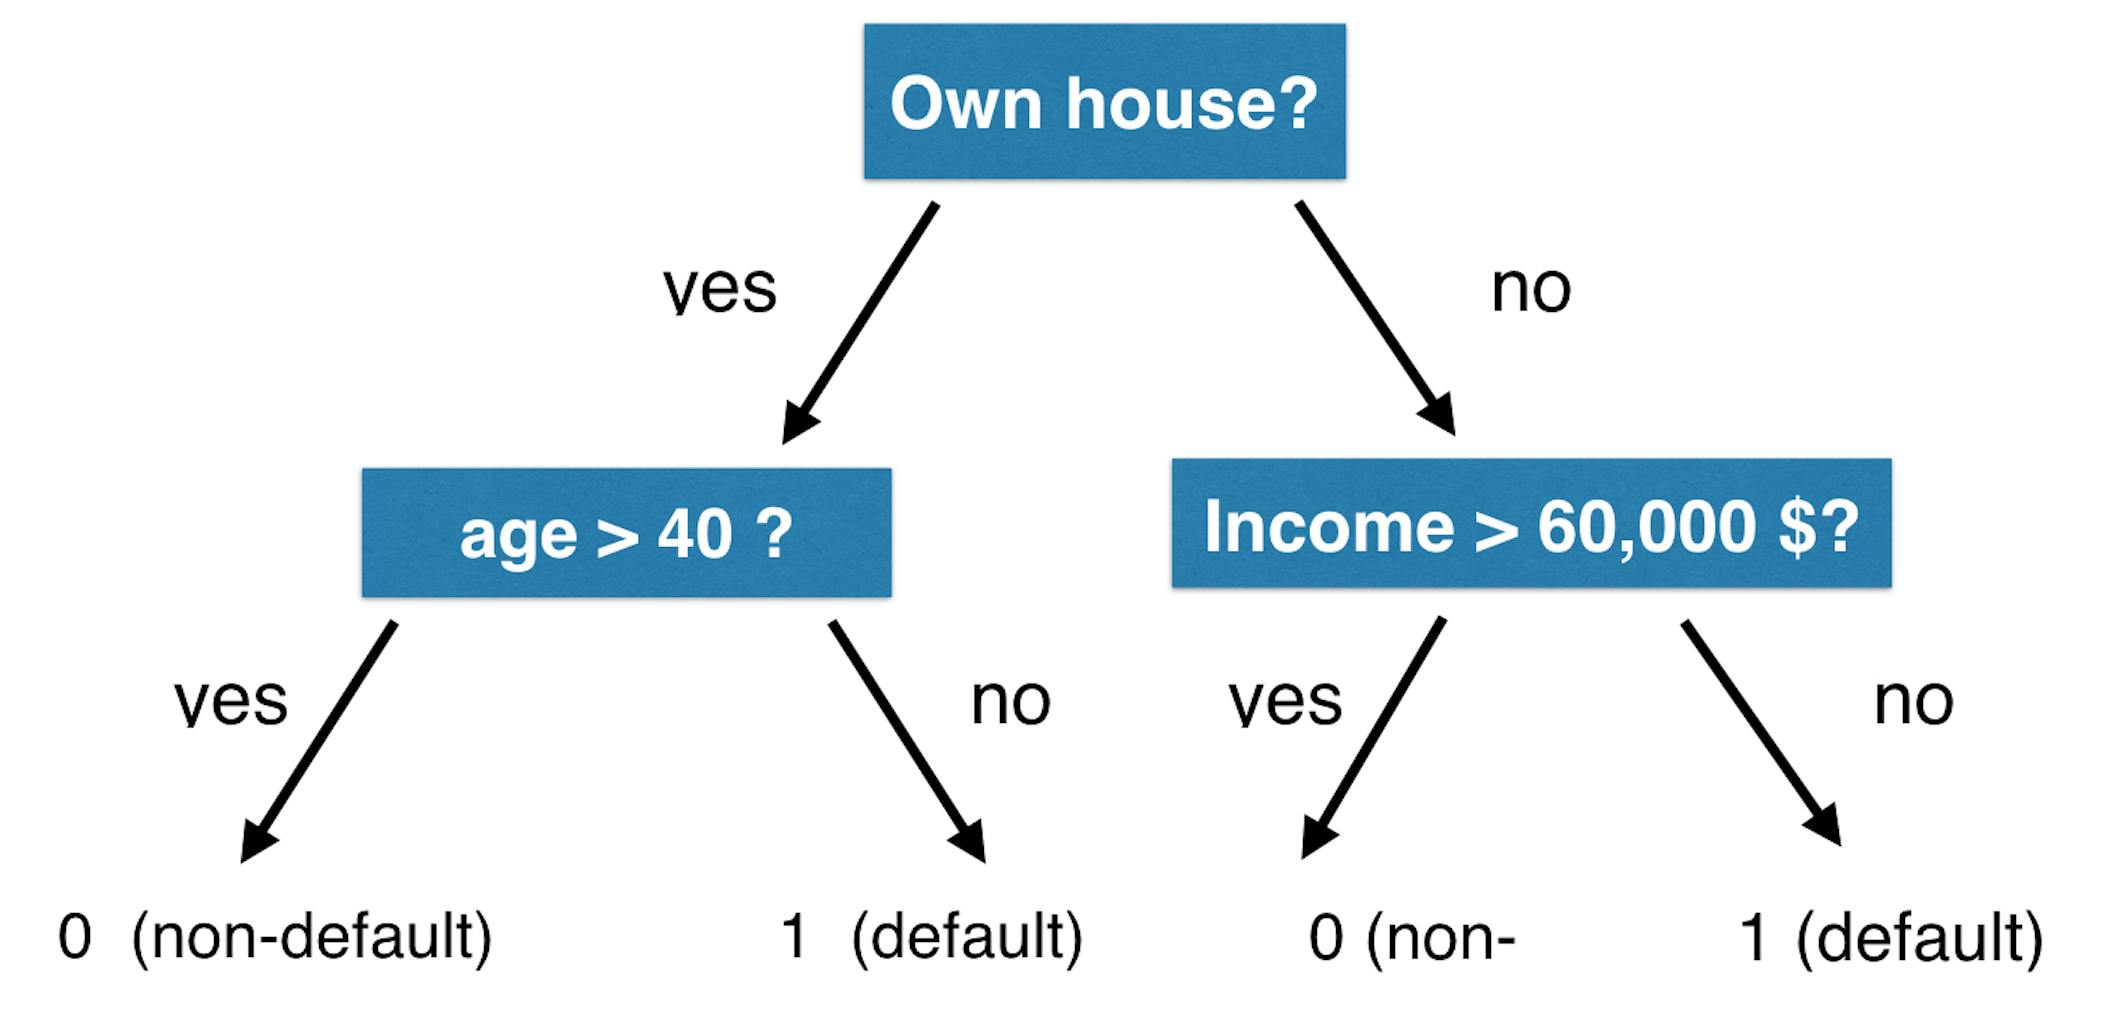
Screen Shot 2020-06-22 at 2.56.34 PM.png

Modelování kreditního rizika v R

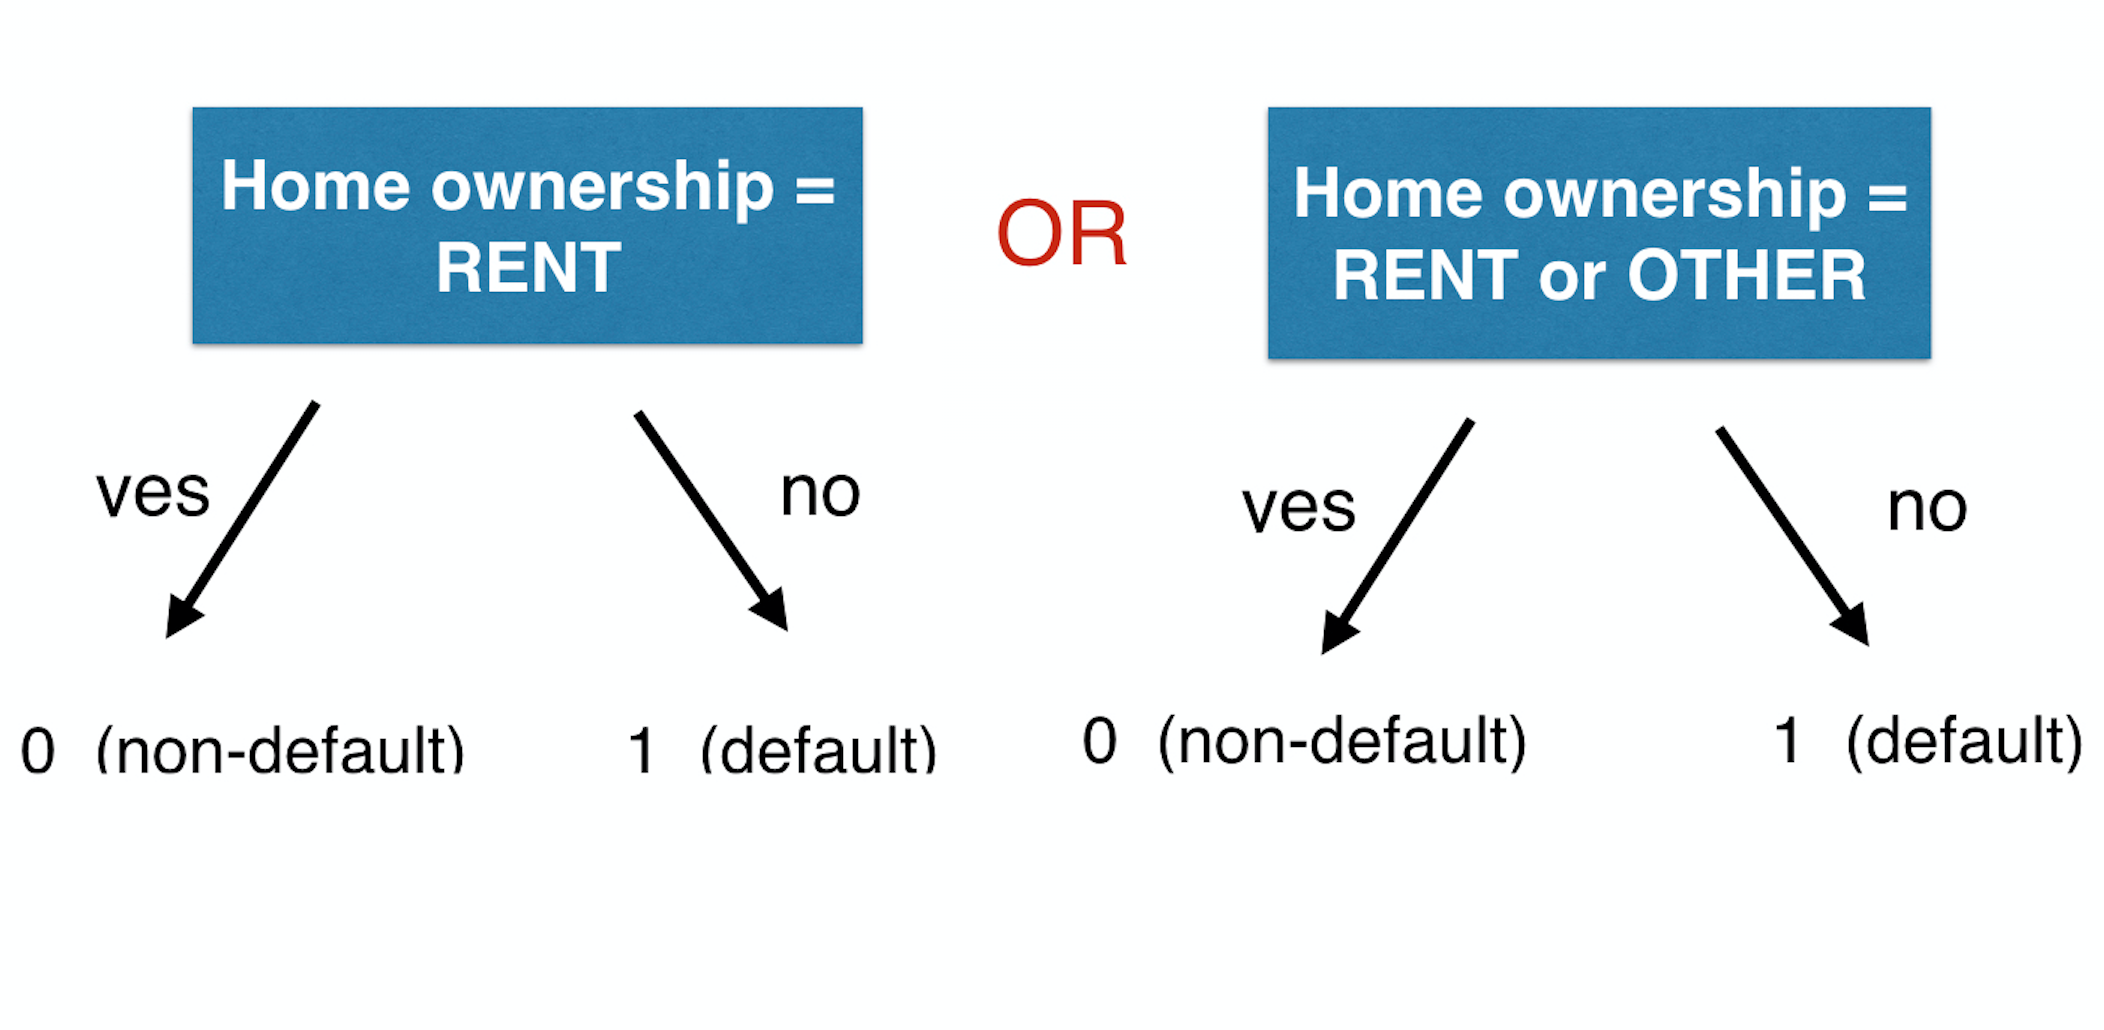
Jak rozhodnout o rozdělení?

Screen Shot 2020-06-22 at 2.57.01 PM.png

Modelování kreditního rizika v R

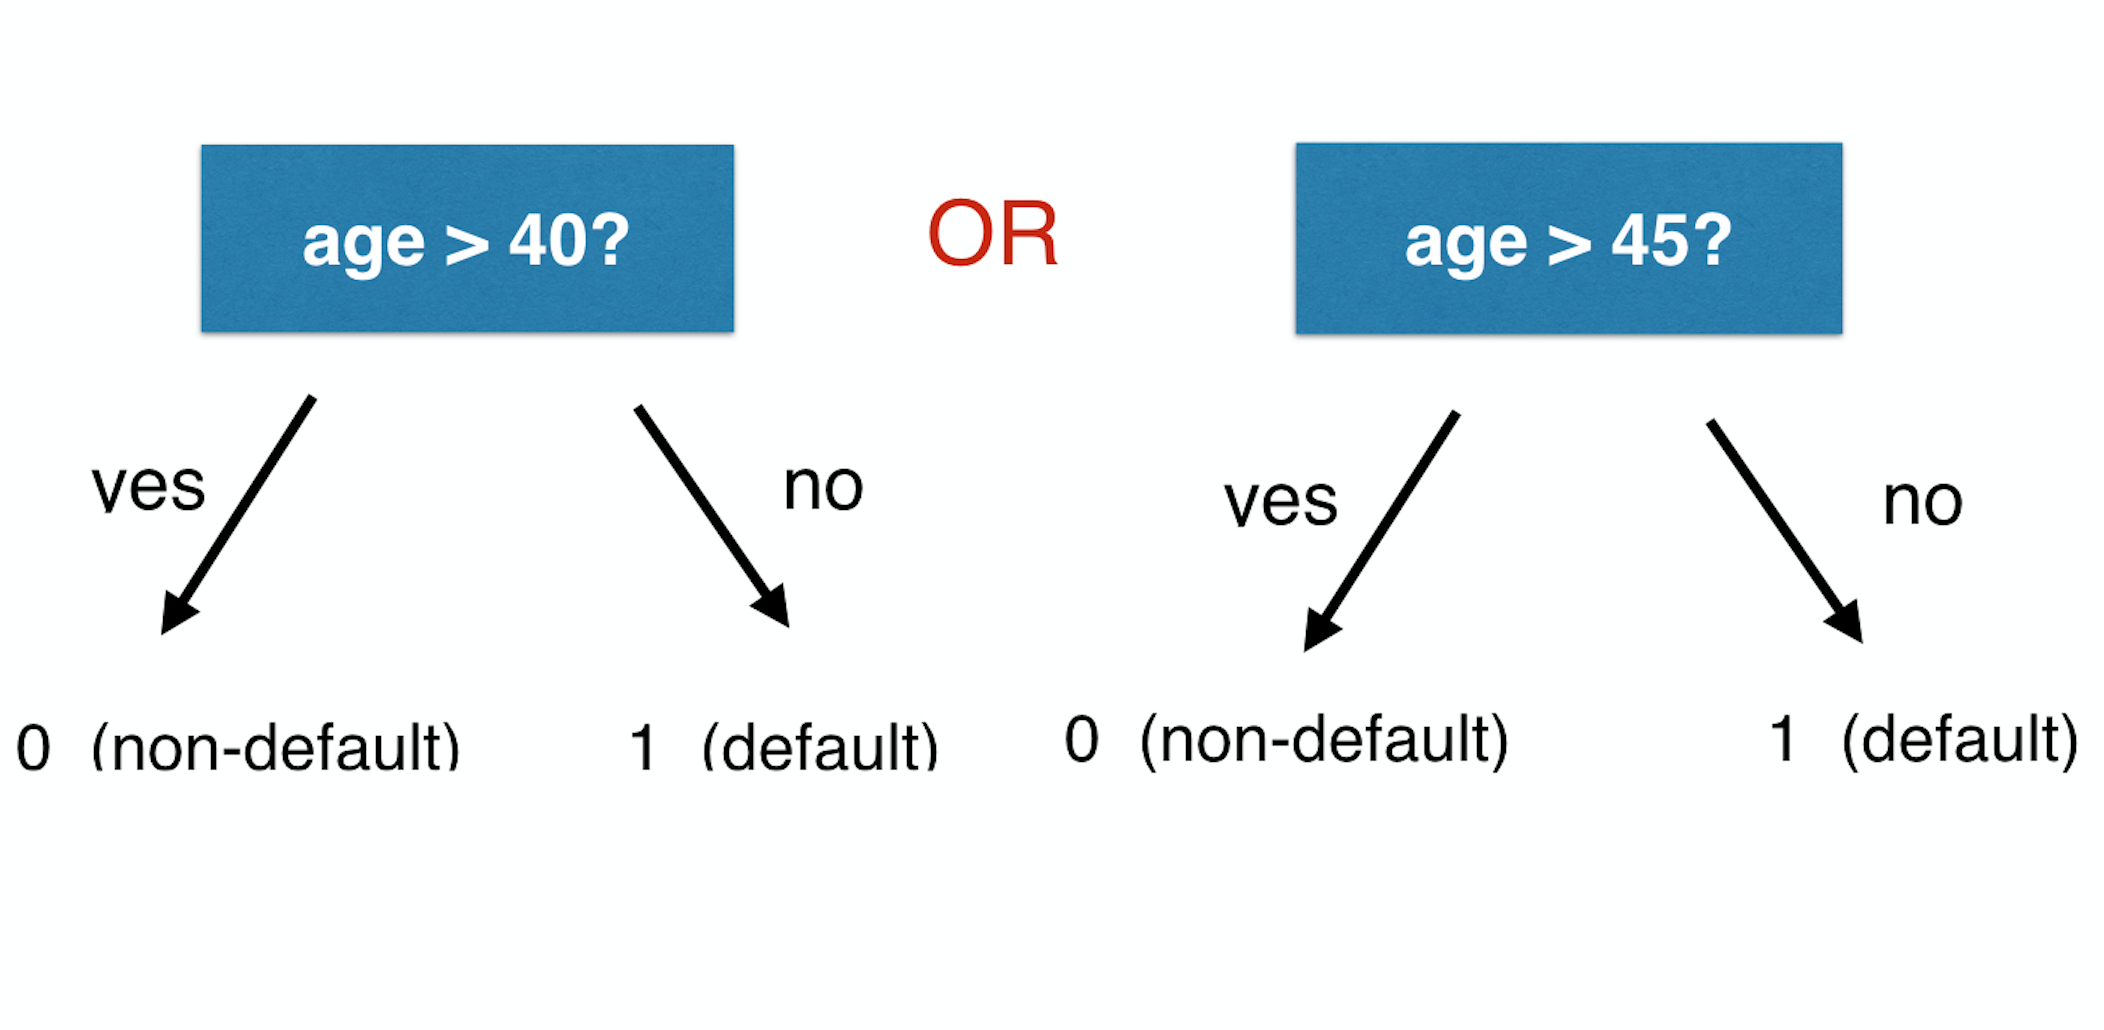
Jak rozhodnout o rozdělení?

Screen Shot 2020-06-22 at 2.57.13 PM.png

Modelování kreditního rizika v R

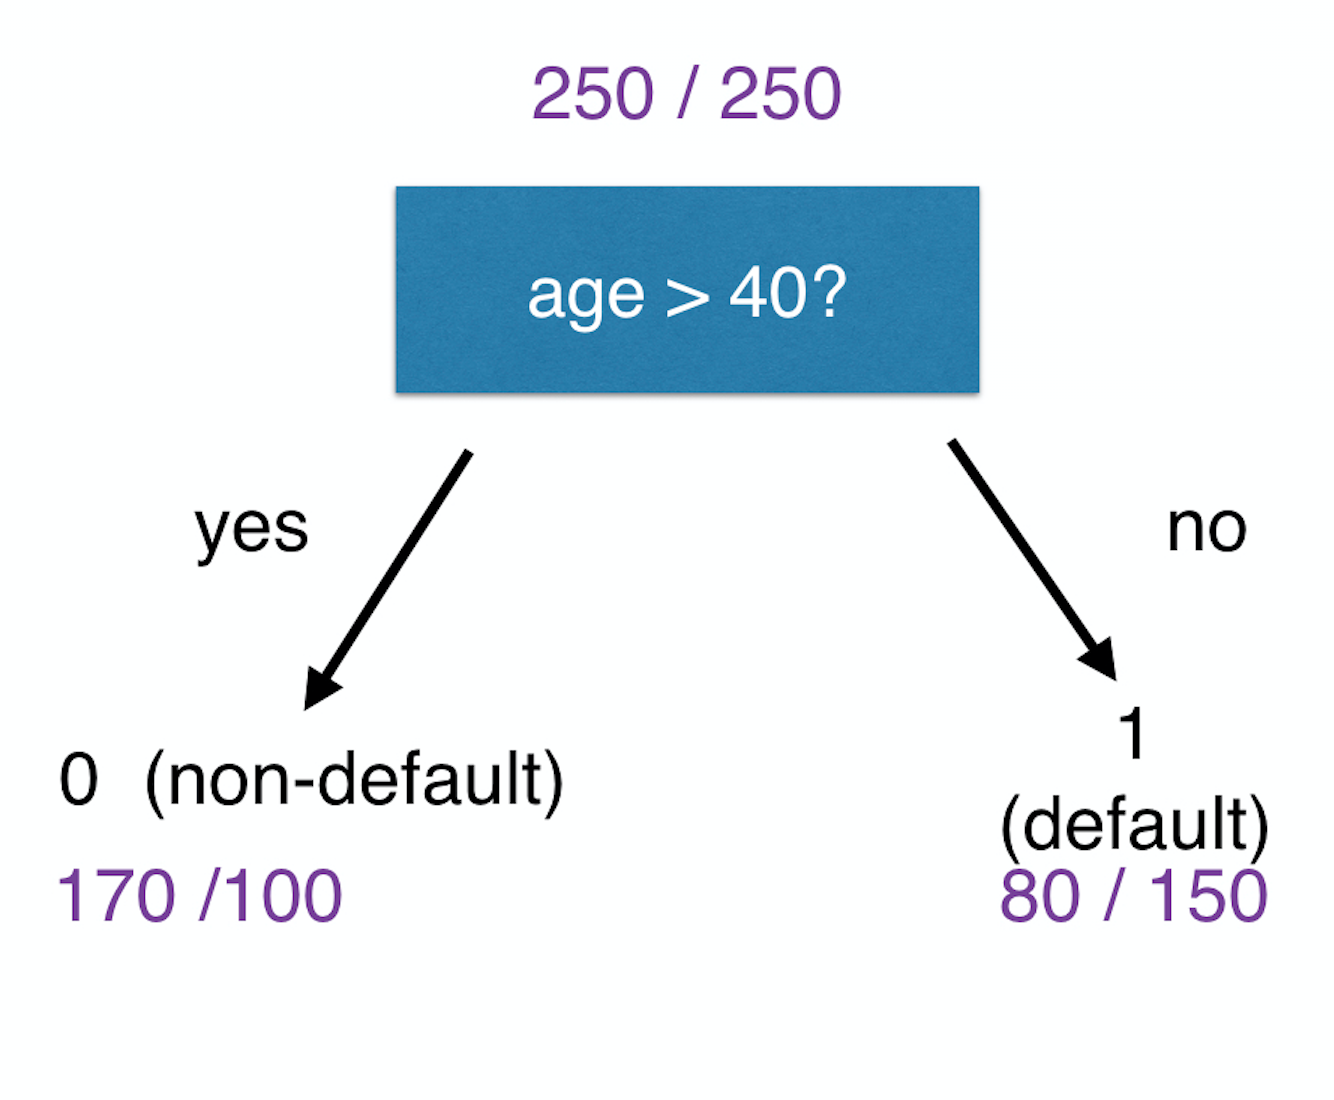
Příklad

Screen Shot 2020-06-22 at 2.59.56 PM.png

Modelování kreditního rizika v R

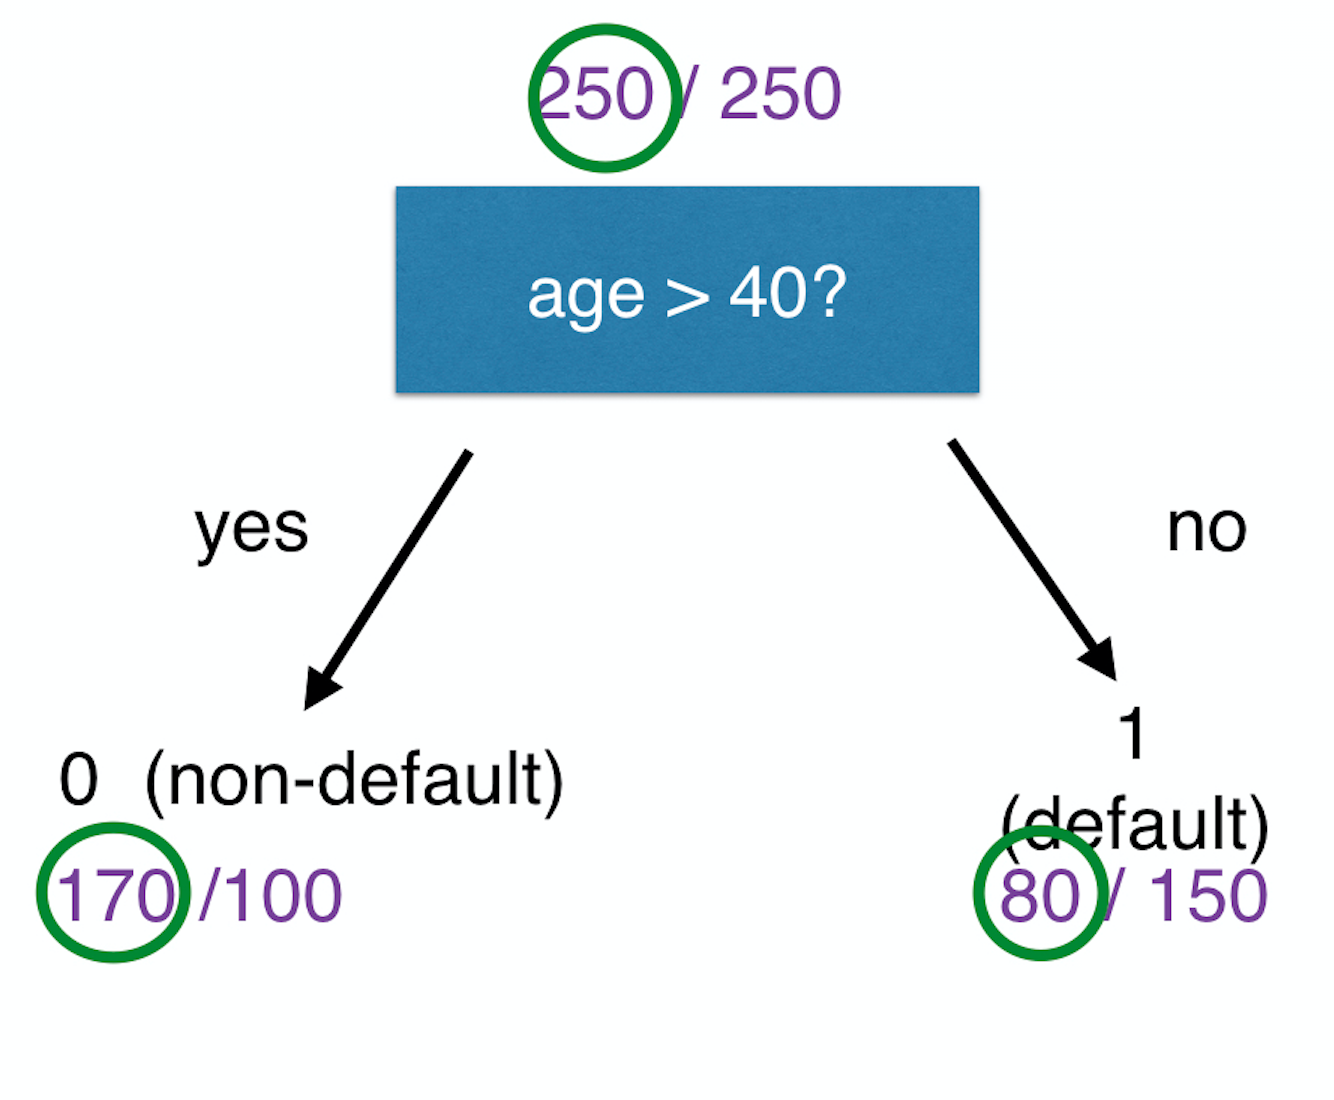
Příklad

Screen Shot 2020-06-22 at 3.00.08 PM.png

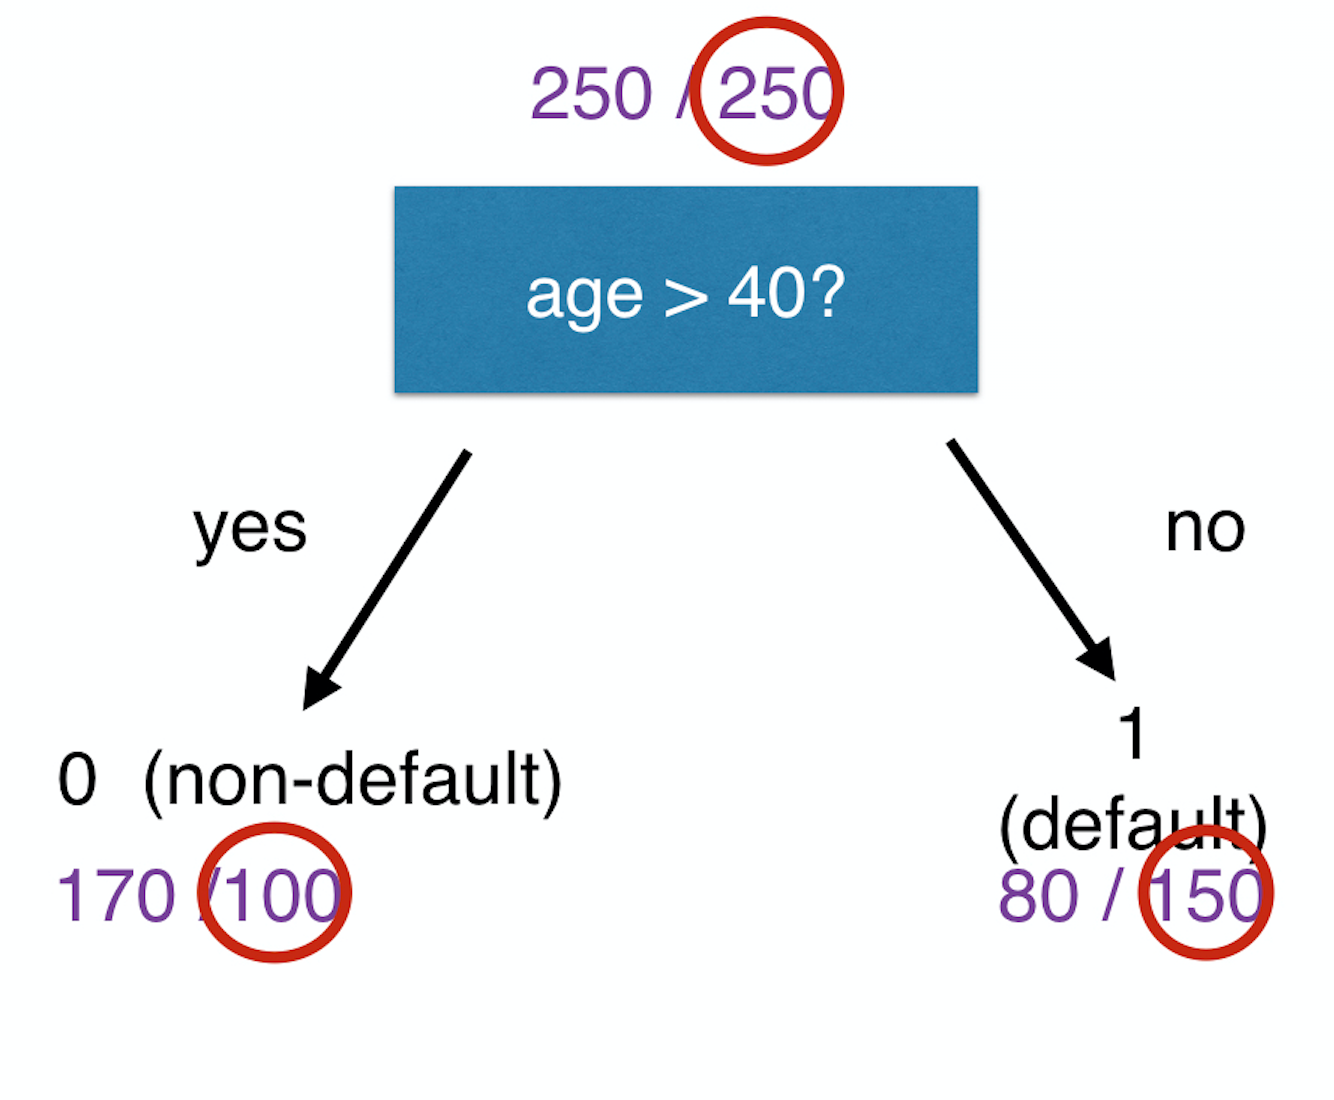
  • Skutečné nedefaultní případy v tomto uzlu při tomto rozdělení
Modelování kreditního rizika v R

Příklad

Screen Shot 2020-06-22 at 3.00.20 PM.png

  • Skutečné defaulty v tomto uzlu při tomto rozdělení
Modelování kreditního rizika v R

Příklad

Screen Shot 2020-06-22 at 2.59.25 PM.png

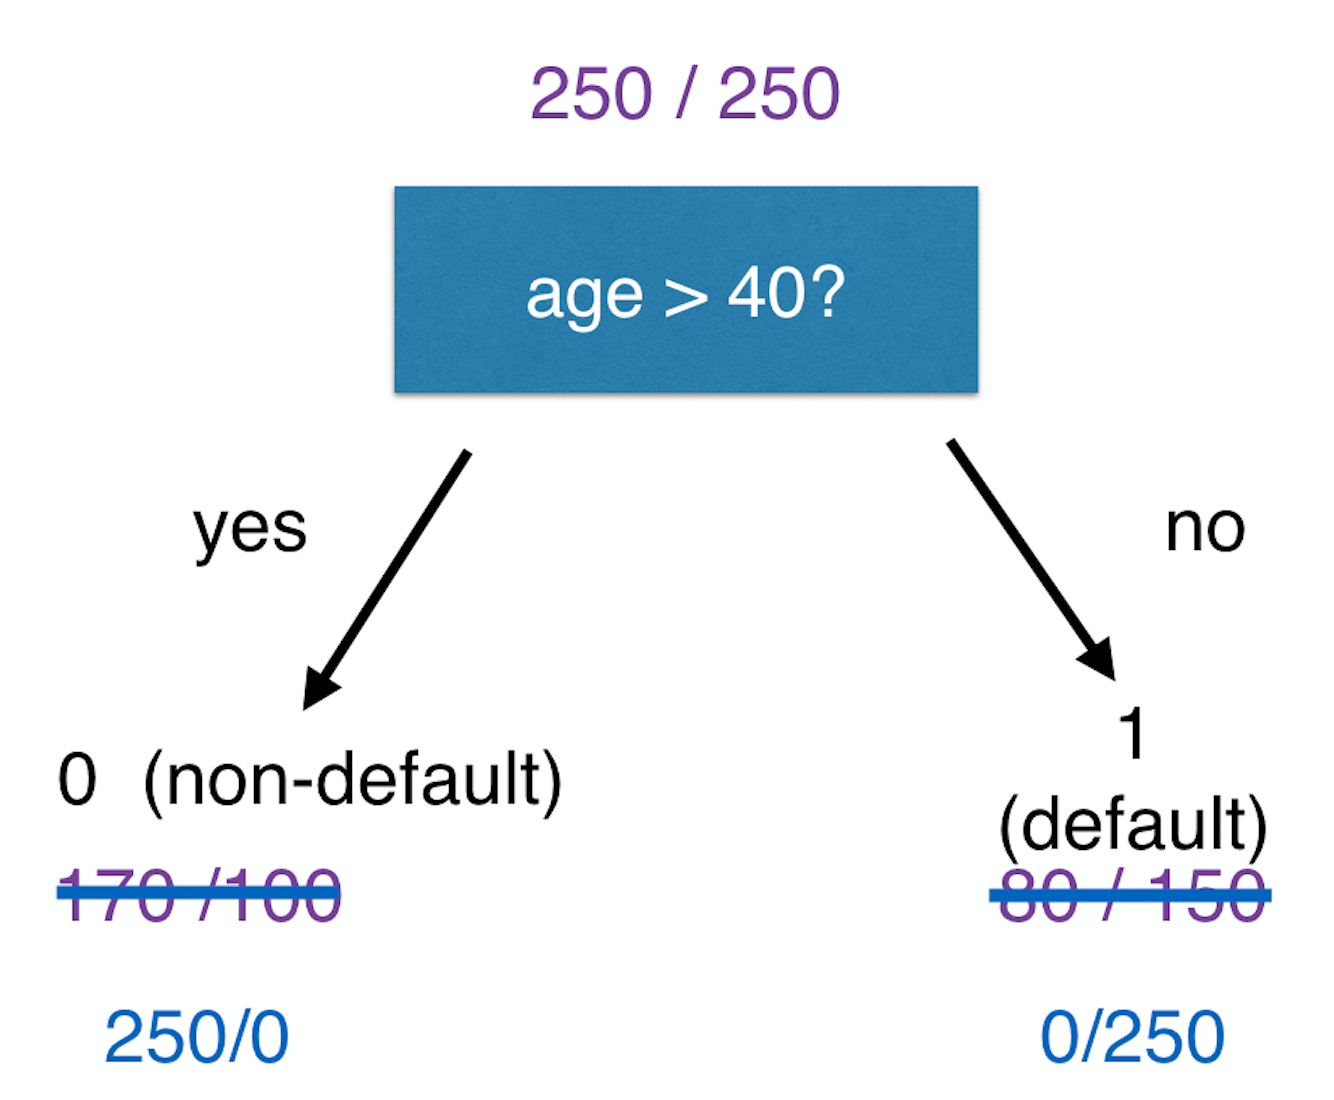
Ideální scénář

Modelování kreditního rizika v R

Příklad

Screen Shot 2020-06-22 at 3.00.48 PM.png

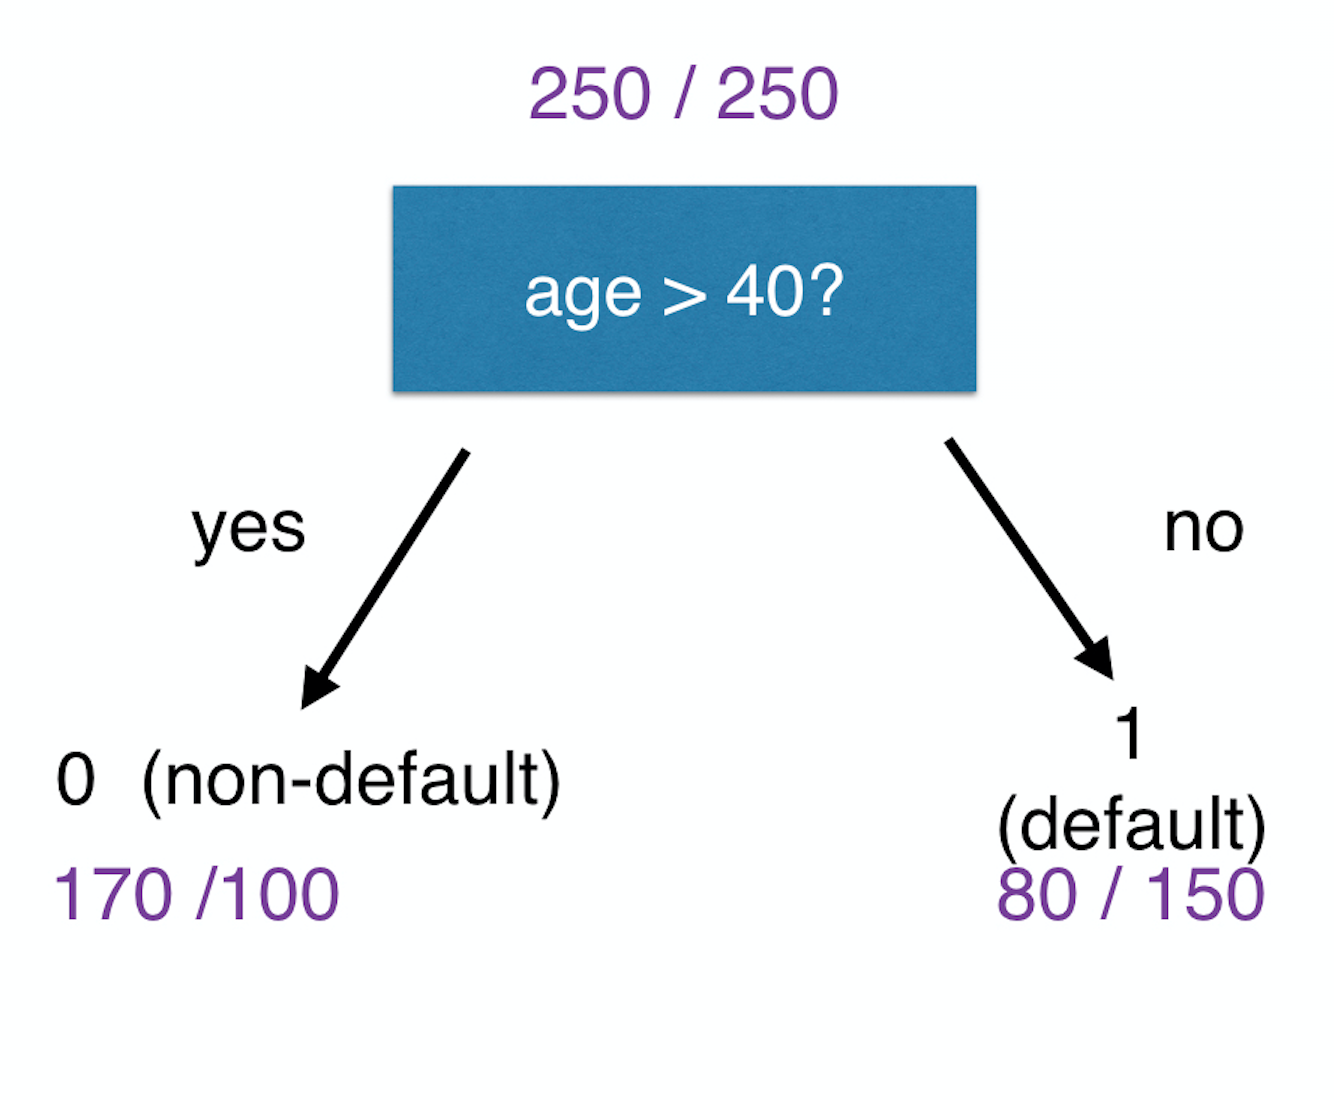
Gini = 2*prop(default)*prop(non-default)

Gini_R = 2*(250/500)*(250/500) = 0.5

Gini_N2 = 2*(80/230)*(150/230) = 0.4536

Gini_N1 = 2*(170/270)*(100/270) = 0.4664

Modelování kreditního rizika v R

Příklad

Screen Shot 2020-06-22 at 3.00.48 PM.png

Zisk

= Gini_R-prop(případy v N1)*Gini_N1 - prop(případy v N2) * Gini_N2

= 0.5 - 270/500 * 0.4664 - 230/500 * 0.4536

= 0.039488

  • Maximální zisk
Modelování kreditního rizika v R

Lass uns üben!

Modelování kreditního rizika v R

Preparing Video For Download...