Histogramy a odlehlé hodnoty

Modelování kreditního rizika v R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

Funkce hist()

hist(loan_data$int_rate)
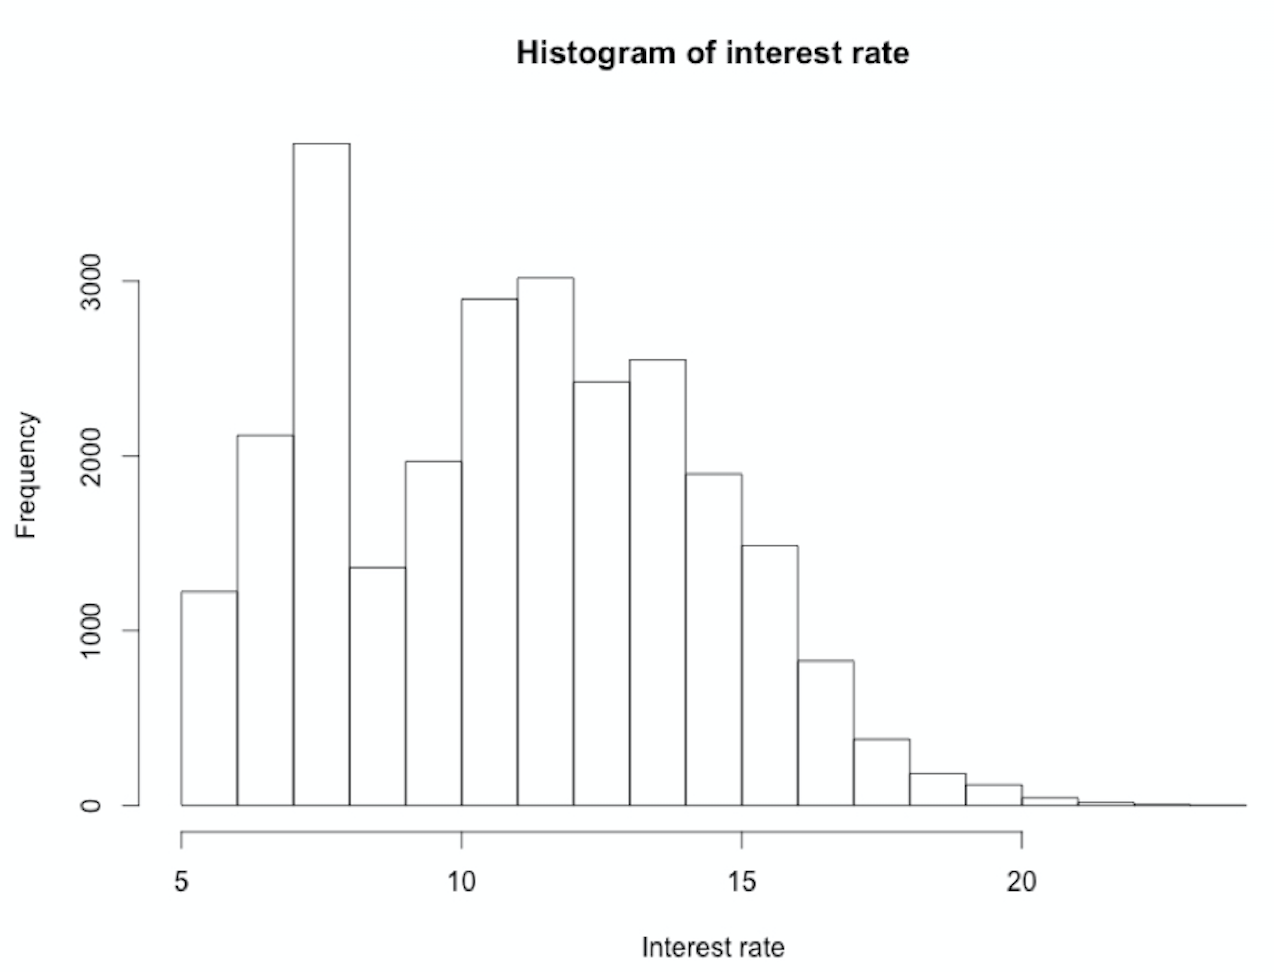
Histogram úrokové sazby

Modelování kreditního rizika v R

Funkce hist()

hist(loan_data$int_rate, main = "Histogram of interest rate", xlab = "Interest rate")

Histogram úrokové sazby

Modelování kreditního rizika v R

Funkce hist() pro annual_inc

hist(loan_data$annual_inc, xlab = "Annual Income", main = "Histogram of Annual Income")
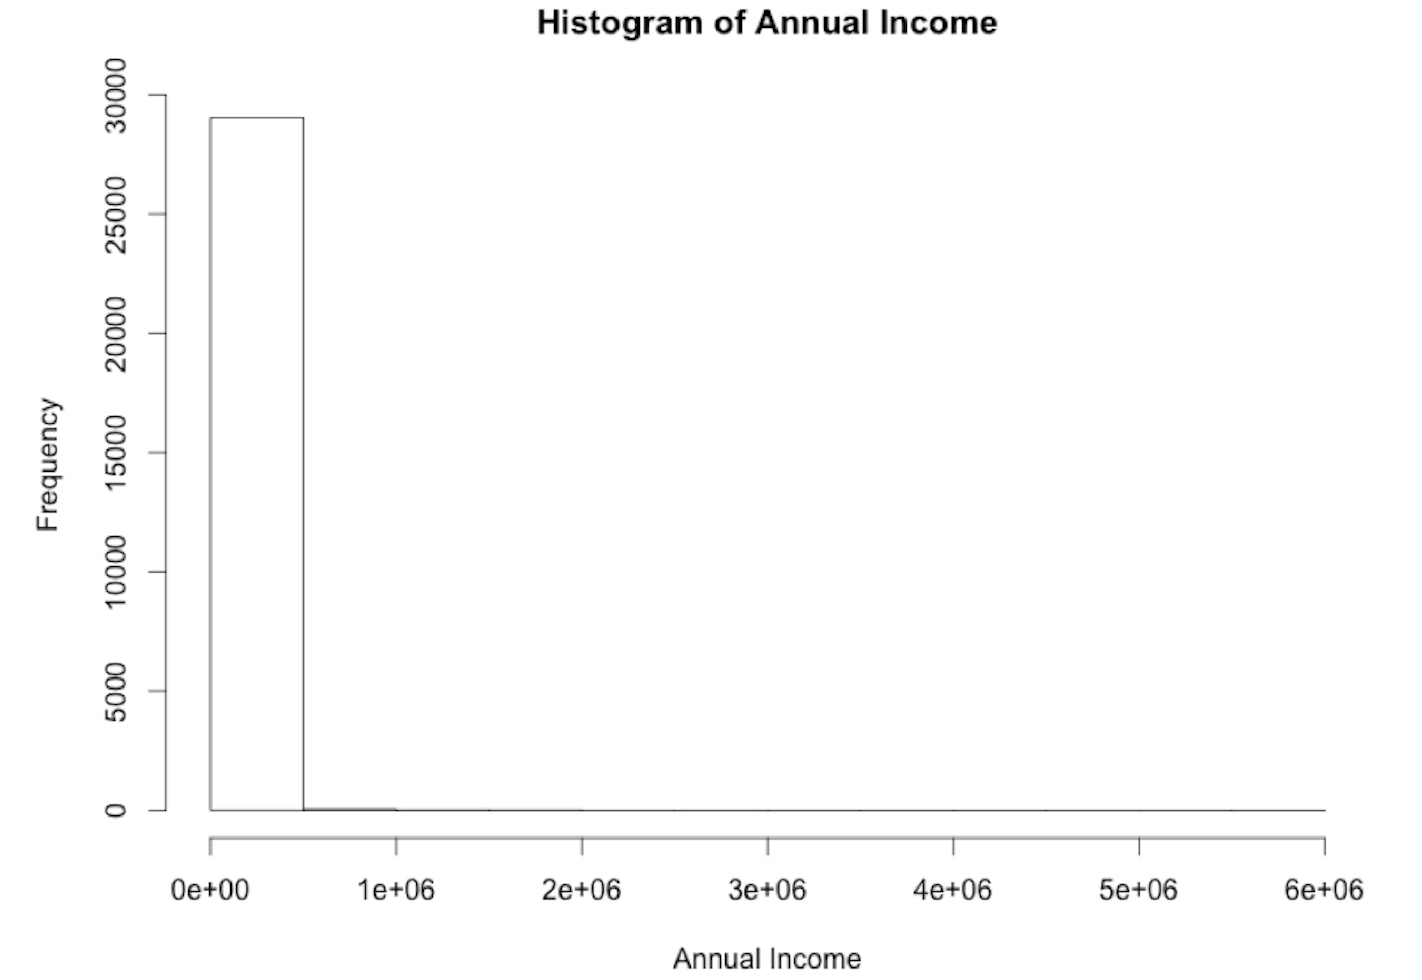
Snímek obrazovky 2020-06-12 v 1.55.03

Modelování kreditního rizika v R

Funkce hist() pro annual_inc

hist_income <- hist(loan_data$annual_inc,
                    xlab = "Annual Income",
                    main = "Histogram of Annual Income")
hist_income$breaks
0  500000 1000000 1500000 2000000 2500000 3000000 3500000 4000000 4500000 ...
Modelování kreditního rizika v R

Argument breaks

n_breaks <- sqrt(nrow(loan_data)) # n_breaks = 170.5638
hist_income_n <- hist(loan_data$annual_inc, breaks = n_breaks, 
                      xlab = "Annual Income", main = "Histogram of Annual Income")
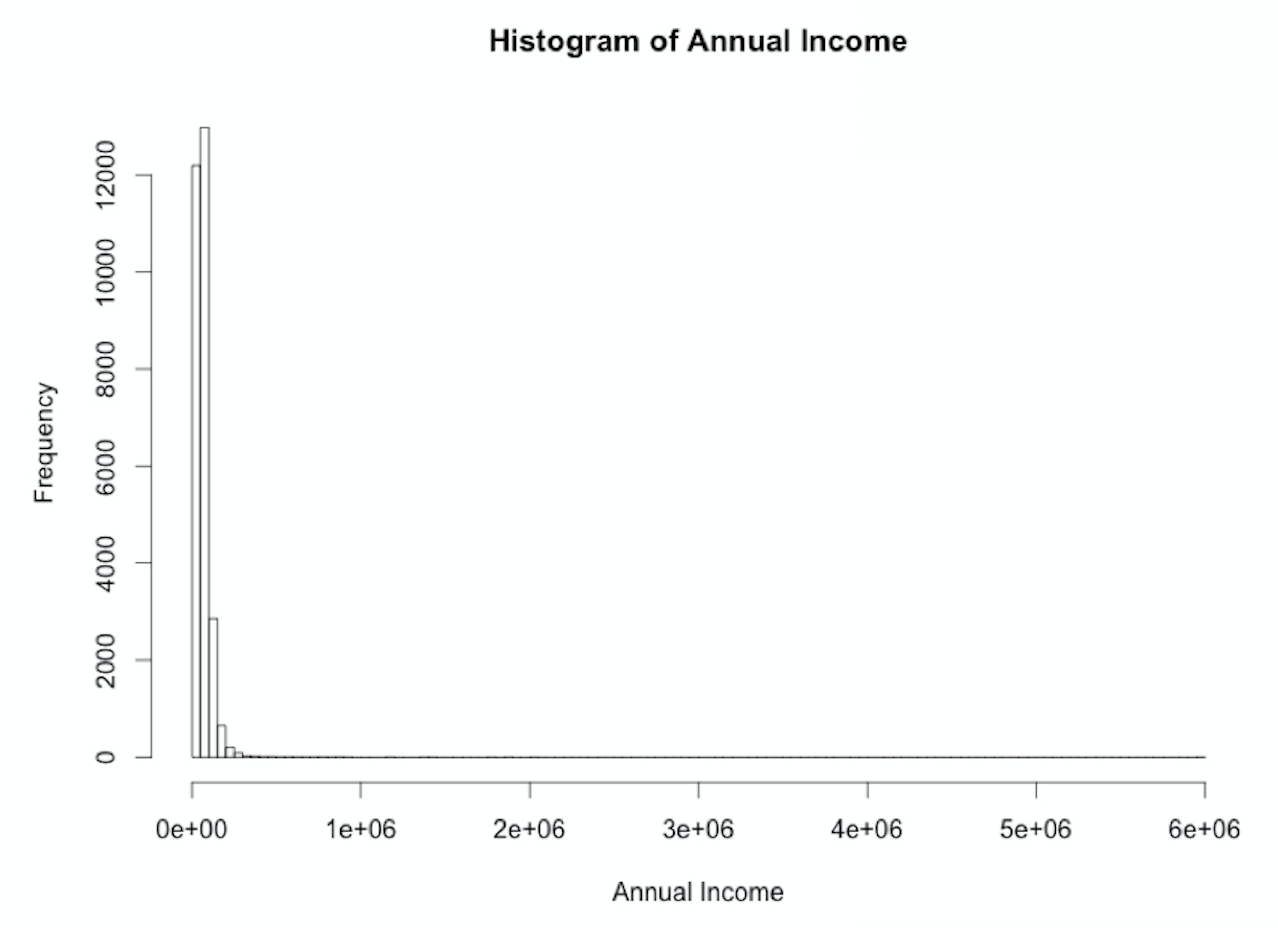
Snímek obrazovky 2020-06-12 v 1.55.58

Modelování kreditního rizika v R

annual_inc

plot(loan_data$annual_inc, ylab = "Annual Income")
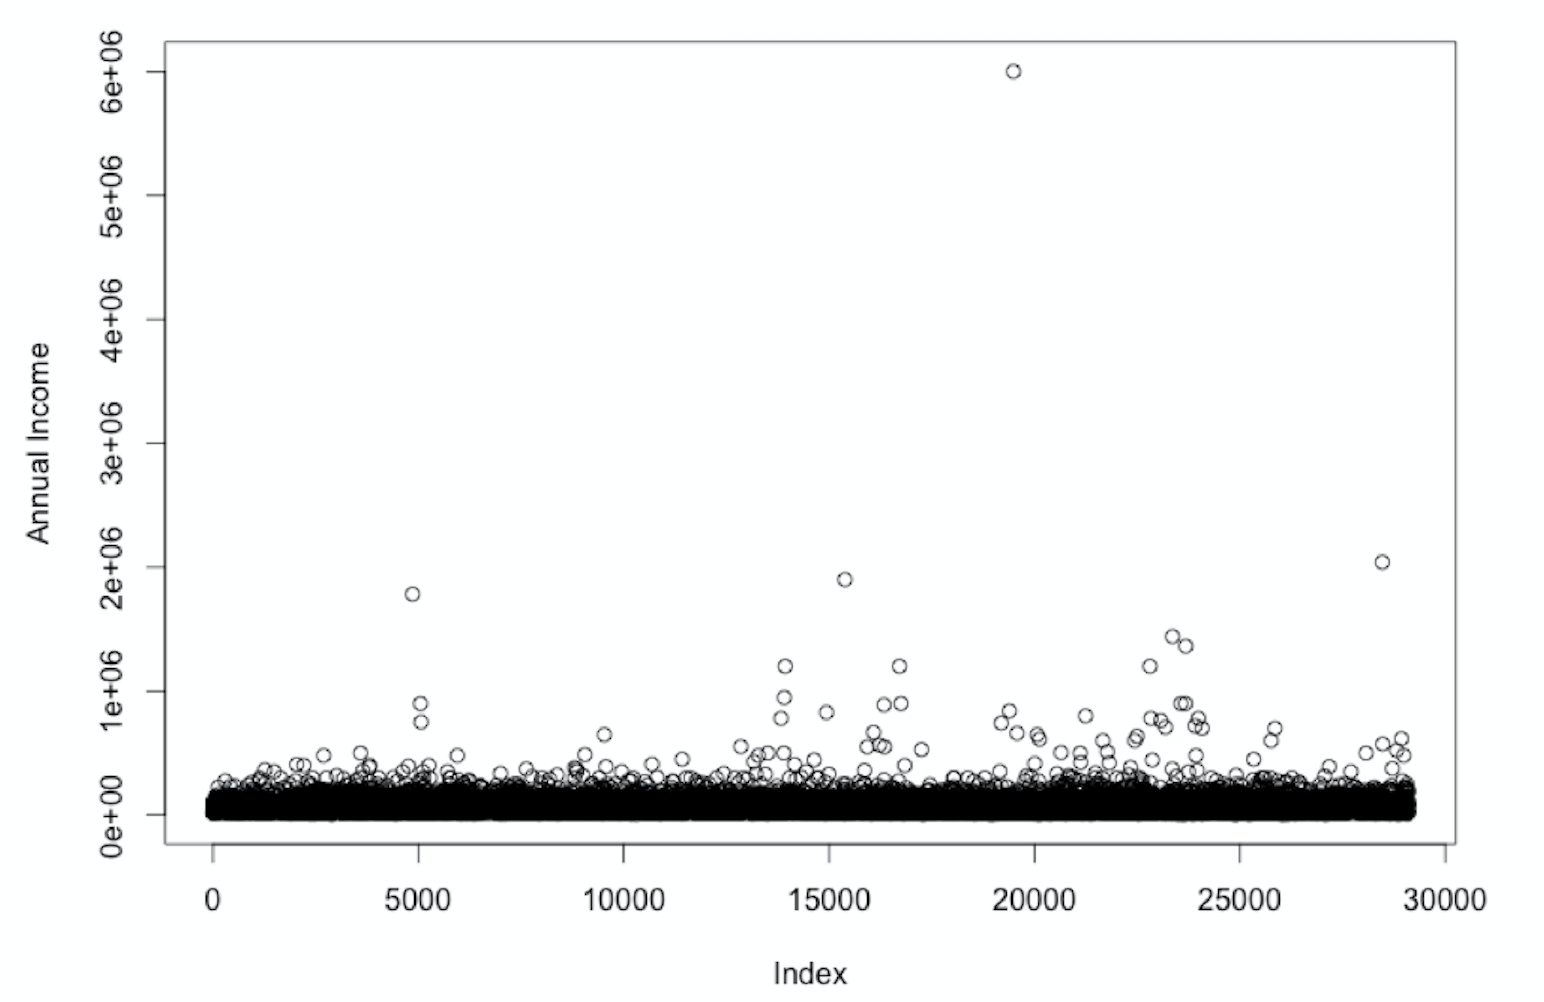
Snímek obrazovky 2020-06-12 v 1.56.24

Modelování kreditního rizika v R

annual_inc

plot(loan_data$annual_inc, ylab = "Annual Income")
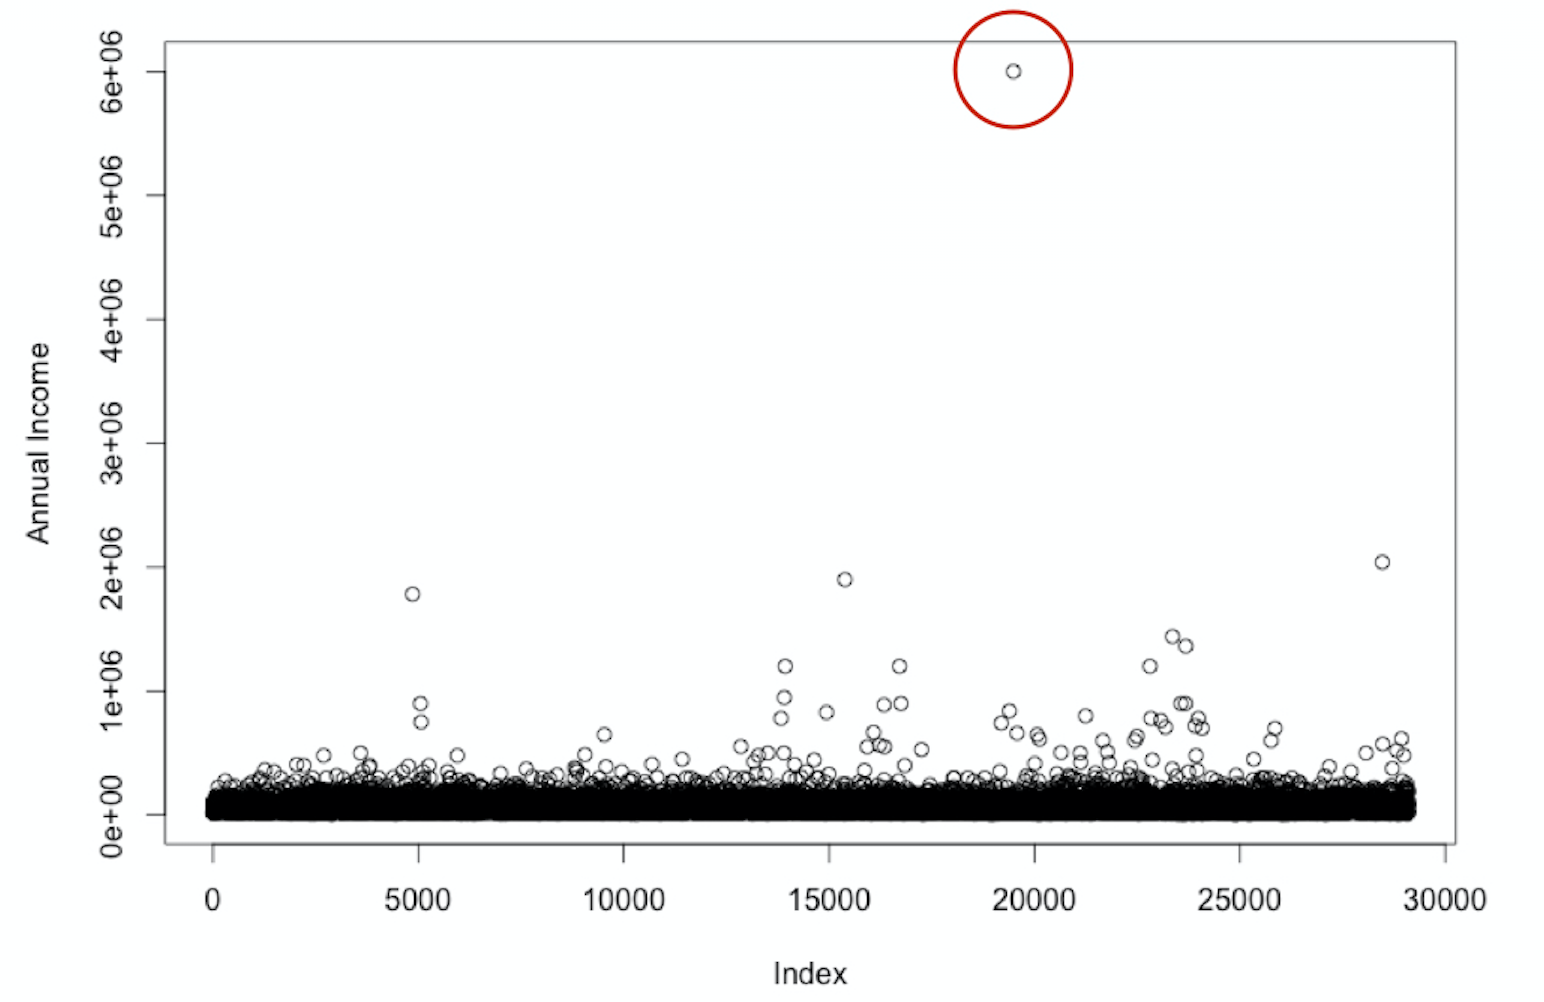
Snímek obrazovky 2020-06-12 v 1.56.53

Modelování kreditního rizika v R

Odlehlé hodnoty

  • Kdy je hodnota odlehlá?

    • Odborný úsudek
    • Heuristické pravidlo, např.:

      • Q1 - 1,5 * IQR
      • Q3 + 1,5 * IQR
    • Nejčastěji: kombinace obou přístupů
Modelování kreditního rizika v R

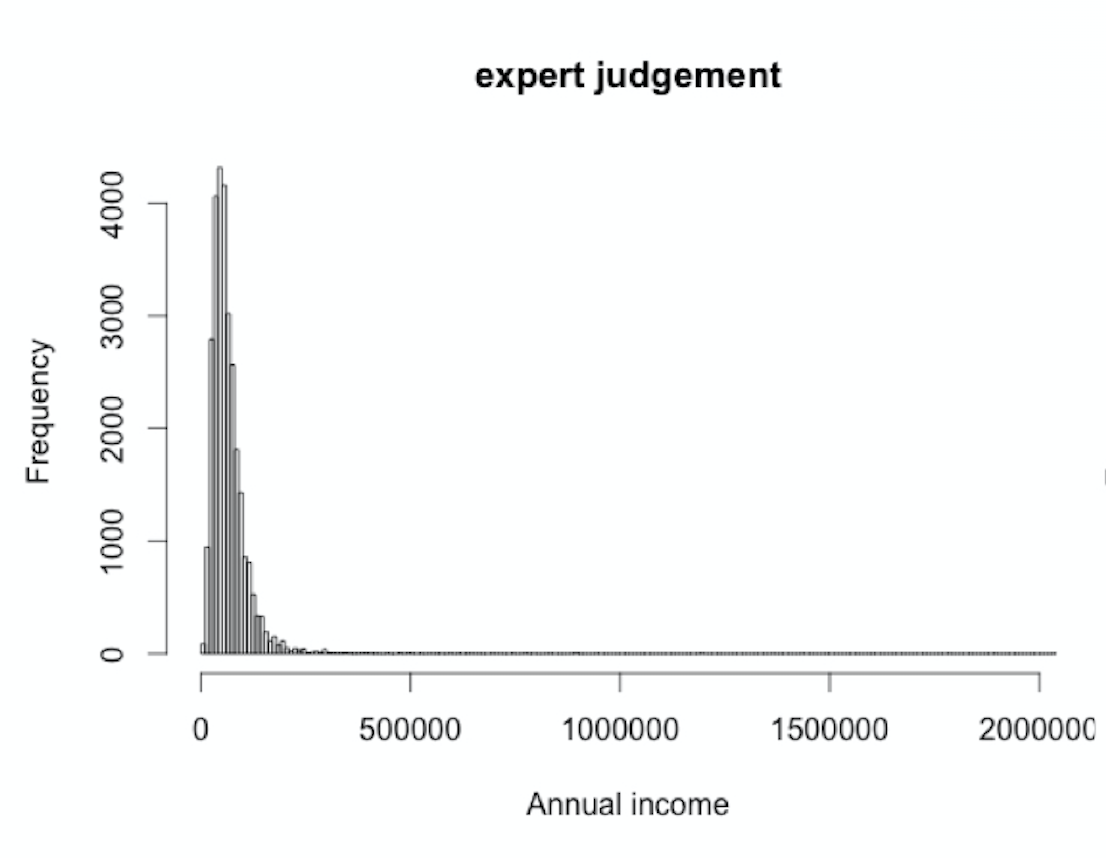
Odborný úsudek

„Roční příjmy > 3 miliony USD jsou odlehlé hodnoty"

$$

# Find outlier
index_outlier_expert <- which(loan_data$annual_inc > 3000000)

# Remove outlier from dataset
loan_data_expert <- loan_data[-index_outlier_expert, ]
Modelování kreditního rizika v R

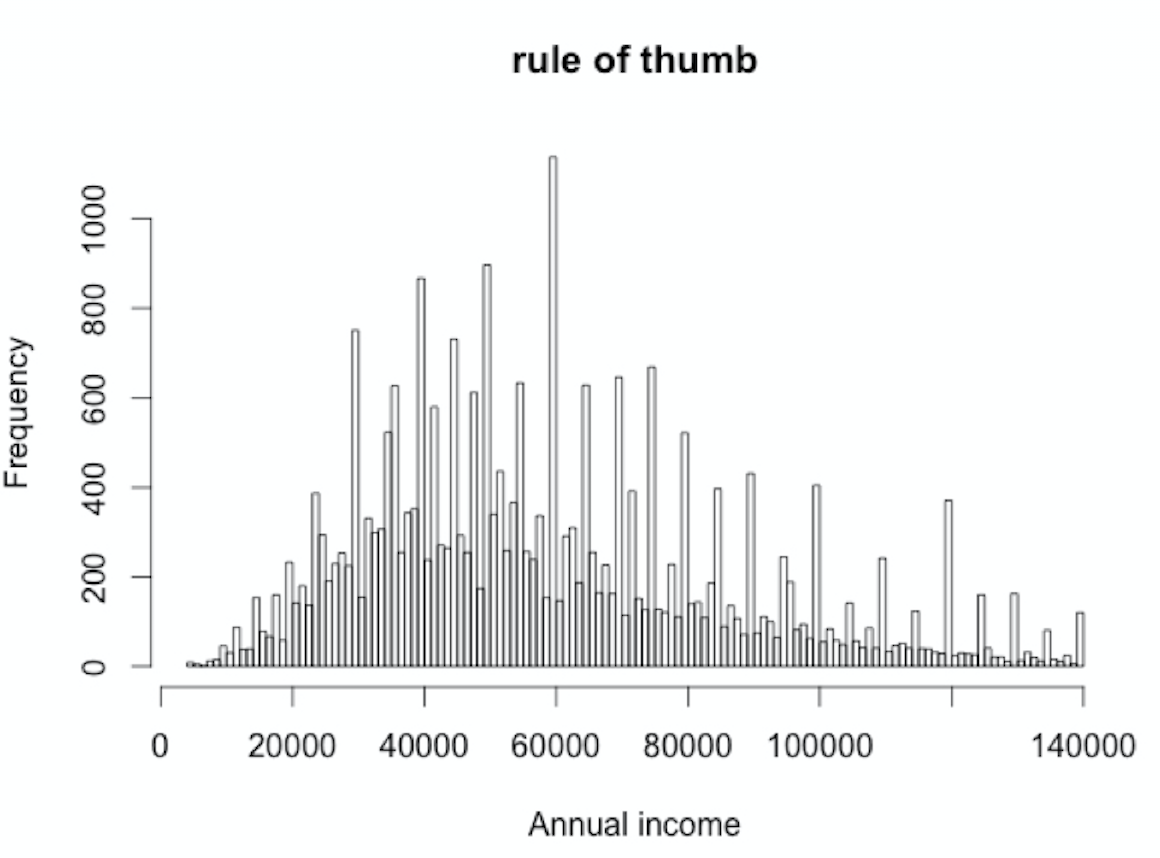
Heuristické pravidlo

Odlehlá hodnota: větší než Q3 + 1,5 * IQR

$$

# Calculate Q3 + 1.5 * IQR
outlier_cutoff <- quantile(loan_data$annual_inc, 0.75) + 1.5 * IQR(loan_data$annual_inc)

# Identify outliers index_outlier_ROT <- which(loan_data$annual_inc > outlier_cutoff)
# Remove outliers loan_data_ROT <- loan_data[-index_outlier_ROT, ]
Modelování kreditního rizika v R
hist(loan_data_expert$annual_inc,
     sqrt(nrow(loan_data_expert)), 
     xlab = "Annual income")
hist(loan_data_ROT$annual_inc,
     sqrt(nrow(loan_data_ROT)), 
     xlab = "Annual income")
Modelování kreditního rizika v R

Bivariační graf

plot(loan_data$emp_length, loan_data$annual_inc, 
     xlab= "Employment length", ylab= "Annual income")
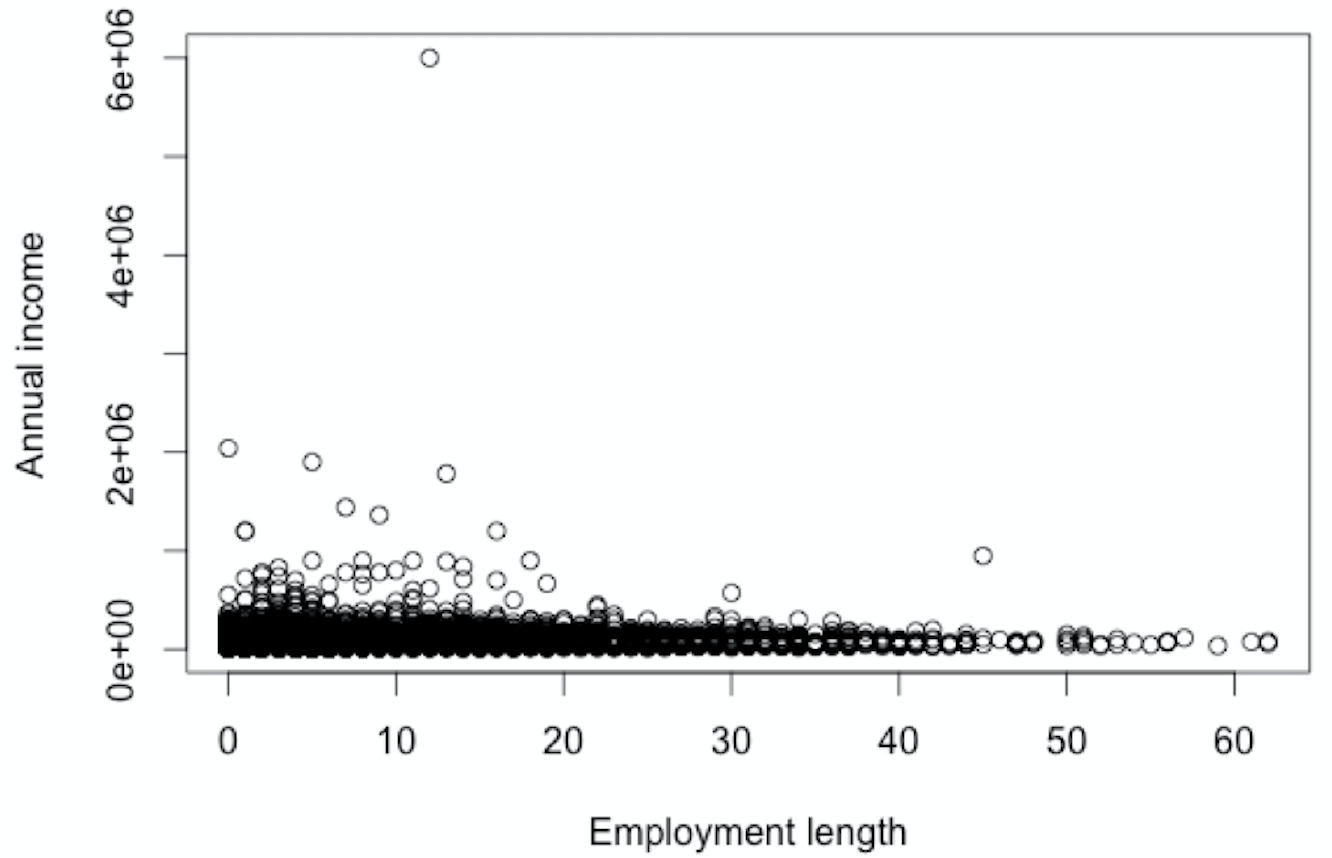
Snímek obrazovky 2020-06-12 v 1.58.14

Modelování kreditního rizika v R

Bivariační graf

plot(loan_data$emp_length, loan_data$annual_inc, 
     xlab= "Employment length", ylab= "Annual income")
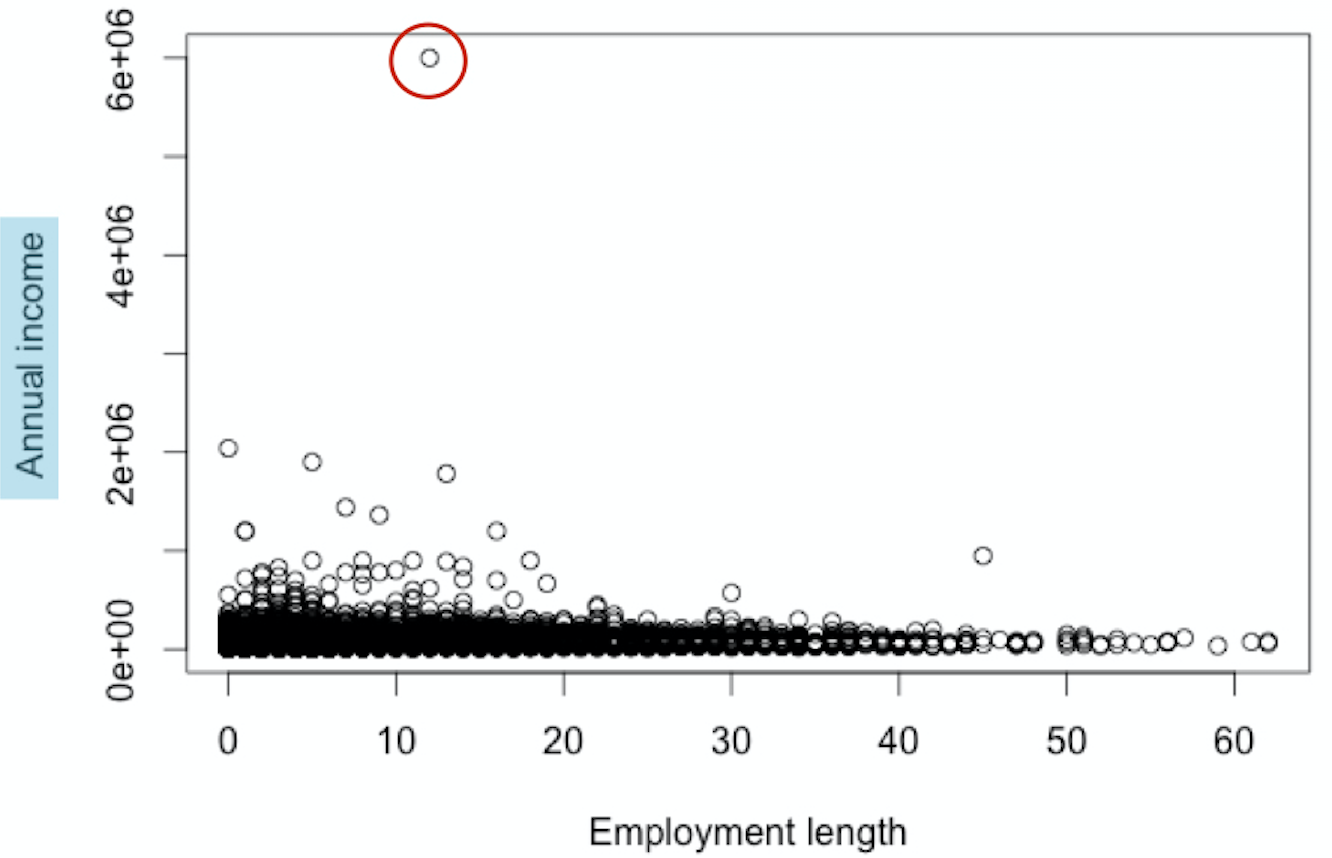
Snímek obrazovky 2020-06-12 v 1.58.34

Modelování kreditního rizika v R

Pojďme si procvičit!

Modelování kreditního rizika v R

Preparing Video For Download...