Vítejte v kurzu!
Intermediate Portfolio Analysis in R

Ross Bennett
Instructor
Co se naučíte
Navazuje na základní koncepty z kurzu „Introduction to Portfolio Analysis in R"
Prozkoumá pokročilé koncepty procesu optimalizace portfolia
Využívá balíček R
PortfolioAnalyticsk řešení optimalizačních problémů portfolia z praxe
Moderní teorie portfolia
Moderní teorie portfolia (MPT) byla zavedena Harrym Markowitzem v roce 1952.
MPT tvrdí, že cílem investora je maximalizovat očekávaný výnos portfolia při dané míře rizika.
Běžné cíle:
Maximalizovat míru zisku na jednotku rizika
Minimalizovat míru rizika
Příklad průměr – směrodatná odchylka: Nastavení
library(PortfolioAnalytics)
data(edhec)
data <- edhec[,1:8]
# Create the portfolio specification
port_spec <- portfolio.spec(colnames(data))
port_spec <- add.constraint(portfolio = port_spec, type = "full_investment")
port_spec <- add.constraint(portfolio = port_spec, type = "long_only")
port_spec <- add.objective(portfolio = port_spec, type = "return", name = "mean")
port_spec <- add.objective(portfolio = port_spec, type = "risk", name = "StdDev")
**************************************************
PortfolioAnalytics Portfolio Specification
**************************************************
Call:
portfolio.spec(assets = colnames(data))

Number of assets: 8
Asset Names
[1] "Convertible Arbitrage"  "CTA Global"             "Distressed Securities"
[4] "Emerging Markets"       "Equity Market Neutral"  "Event Driven"
[7] "Fixed Income Arbitrage" "Global Macro"

Constraints
Enabled constraint types
        - full_investment
        - long_only

Objectives:
Enabled objective names
        - mean
        - StdDev
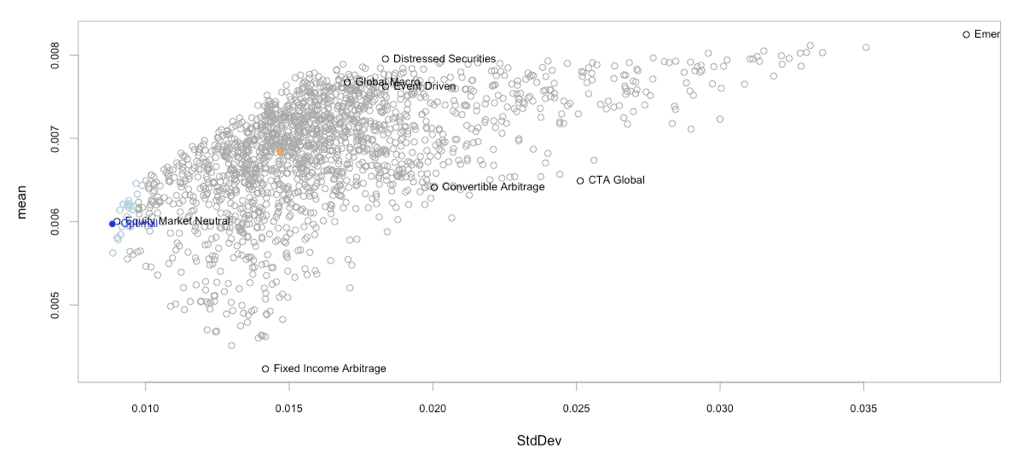
Příklad průměr – směrodatná odchylka: Optimalizace
# Run optimization and chart results in risk-reward space
opt <- optimize.portfolio(data,
                   portfolio = port_spec,
                   optimize_method = "random",
                   trace = TRUE)
chart.RiskReward(opt,
                 risk.col = "StdDev",
                 return.col = "mean",
                 chart.assets = TRUE)
Příklad průměr – směrodatná odchylka: Optimalizace
Pojďme si procvičit!
Intermediate Portfolio Analysis in R

