Wypukłość

Wycena i analiza obligacji w R

Clifford Ang

Senior Vice President, Compass Lexecon

Miara wypukłości

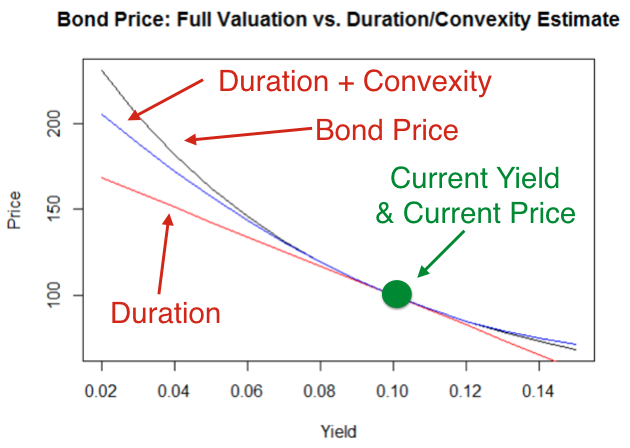
  • Duration słabo działa przy dużych zmianach rentowności
  • Wypukłość służy do korekty szacunku duration
Wycena i analiza obligacji w R

Obliczanie miary wypukłości

$$

$$ C = \frac{P(down)+P(up)-2 \cdot P}{(P \cdot (\Delta y)^2} $$

  • $C$ = Miara wypukłości
  • $P(down)$ = Cena przy spadku rentowności
  • $P(up)$ = Cena przy wzroście rentowności
  • $P$ = Cena bieżąca
  • $(\Delta y)^2$ = Kwadrat zmiany rentowności
  • $2 \cdot P$ = 2-krotność ceny bieżącej
Wycena i analiza obligacji w R

Szacowanie wpływu na cenę

$$\frac{\Delta P}{P} = 0.5 \cdot C \cdot (\Delta y)^2$$

  • $\frac{\Delta P}{P}$ = Zmiana procentowa

$$\Delta P = 0.5 \cdot C \cdot (\Delta y)^2 \cdot P$$

  • $\Delta P$ = Zmiana w dolarach
  • $C$ = Miara wypukłości
  • $(\Delta y)^2$ = Kwadrat zmiany rentowności
  • $P$ = Cena bieżąca
Wycena i analiza obligacji w R

Jak stosować te wzory?

  • Przykład (jak dla duration)
    • Wartość nominalna 100, kupon 5%, termin 10 lat, rentowność początkowa = 4%, oczekiwany wzrost rentowności = 1%
p
108.1109
(convexity <- (p_down + p_up - 2 * p) / (p * (0.01^2)))
77.56981
Wycena i analiza obligacji w R

Jak stosować te wzory?

(convexity_pct_change <- 0.5 * convexity * 0.01 ^ 2)
0.00387849
(convexity_dollar_change <- 0.5 * convexity * 0.01 ^ 2 * p)
0.4193071
Wycena i analiza obligacji w R

Wpływ duration i wypukłości

  • Szacowana zmiana ceny
duration_dollar_change
-8.530203
convexity_dollar_change
0.4193071
Wycena i analiza obligacji w R
duration_dollar_change + convexity_dollar_change
-8.110896
  • Szacowana cena
p
108.1109
duration_dollar_change + convexity_dollar_change + p
100
Wycena i analiza obligacji w R

Rentowność a cena

Wycena i analiza obligacji w R

Czas na ćwiczenia!

Wycena i analiza obligacji w R

Preparing Video For Download...