Duracja

Wycena i analiza obligacji w R

Clifford Ang

Senior Vice President, Compass Lexecon

Czym jest duracja?

  • Szacowana zmiana ceny przy zmianie rentowności o 100 punktów bazowych
    • Dwie obligacje o tej samej duracji mają taką samą szacowaną zmianę ceny
  • Metoda zarządzania ryzykiem stopy procentowej zobowiązań
Wycena i analiza obligacji w R

Obliczanie duracji

$$

$$D = \frac{P(\text{down})-P(\text{up})}{(2 \cdot P \cdot \Delta y)}$$

  • $D$ = Duracja
  • $P(\text{down})$ = Cena przy spadku rentowności
  • $P(\text{up})$ = Cena przy wzroście rentowności
  • $P$ = Cena bieżąca
  • $\Delta y$ = Zmiana rentowności
Wycena i analiza obligacji w R

Szacowanie zmiany ceny


$$\frac{\Delta P}{P} = -D \cdot \Delta y$$


$$\Delta P = -D \cdot \Delta y \cdot P$$

$\dfrac{\Delta P}{P}$ = Zmiana procentowa

$D$ = Duracja

$\Delta y$ = Zmiana rentowności


$\Delta P$ = Zmiana w złotówkach

$P$ = Cena bieżąca

Wycena i analiza obligacji w R

Jak stosować te wzory?

  • Przykład: wartość nominalna 100 USD, kupon 5%, termin wykupu 10 lat, rentowność początkowa = 4%, oczekiwany wzrost rentowności = 1%
(p <- bondprc(100, .05, 10, .04))
108.1109
(p_down <- bondprc(100, .05, 10, .03))
117.0604
(p_up <- bondprc(100, .05, 10, .05))
100
Wycena i analiza obligacji w R

Jak stosować te wzory?

(duration <- (p_down - p_up) / (2 * p * 0.01))
7.890234
(duration_pct_change <- - duration * 0.01)
-0.07890234
(duration_dollar_change <- duration_pct_change * p)
-8.530203
Wycena i analiza obligacji w R

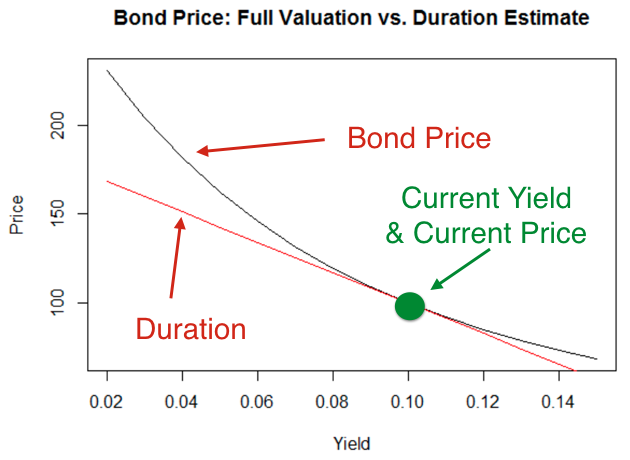
Rentowność a cena

Wycena i analiza obligacji w R

Czas na ćwiczenia!

Wycena i analiza obligacji w R

Preparing Video For Download...