Зачем нужна логистическая регрессия

Введение в регрессию на R

Richie Cotton

Data Evangelist at DataCamp

Набор данных об оттоке клиентов банка

has_churned time_since_first_purchase time_since_last_purchase
0 0.3993247 -0.5158691
1 -0.4297957 0.6780654
0 3.7383122 0.4082544
0 0.6032289 -0.6990435
... ... ...
response length of relationship recency of activity
1 https://www.rdocumentation.org/packages/bayesQR/topics/Churn
Введение в регрессию на R

Отток и давность покупки: линейная модель

mdl_churn_vs_recency_lm <- lm(has_churned ~ time_since_last_purchase, data = churn)
Call:
lm(formula = has_churned ~ time_since_last_purchase, data = churn)

Coefficients:
             (Intercept)  time_since_last_purchase  
                 0.49078                   0.06378 
coeffs <- coefficients(mdl_churn_vs_recency_lm)
intercept <- coeffs[1]
slope <- coeffs[2]
Введение в регрессию на R

Визуализация линейной модели

ggplot(
  churn, 
  aes(time_since_last_purchase, has_churned)
) +
  geom_point() +
  geom_abline(intercept = intercept, slope = slope)

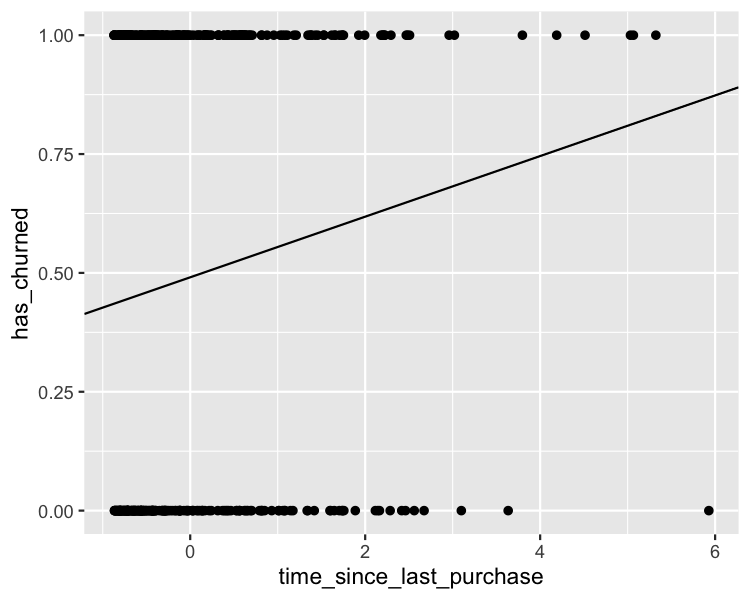
Предсказания — это вероятности оттока, а не его величина.

Диаграмма рассеяния: ушёл ли клиент в зависимости от времени с последней покупки. Все точки находятся на линиях y = 0 или y = 1. Линейная линия тренда показывает рост вероятности оттока с увеличением времени с последней покупки.

Введение в регрессию на R

Масштабирование

ggplot(
  churn, 
  aes(days_since_last_purchase, has_churned)
) +
  geom_point() +
  geom_abline(intercept = intercept, slope = slope) +
  xlim(-10, 10) +
  ylim(-0.2, 1.2)

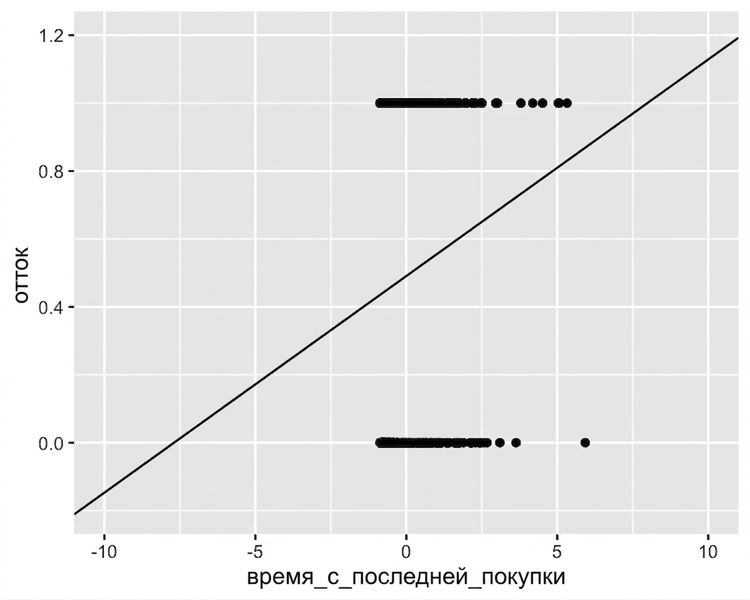
Диаграмма рассеяния: ушёл ли клиент в зависимости от времени с последней покупки. Оси увеличены по сравнению с предыдущим графиком — видно, что линия тренда выходит ниже y = 0 и выше y = 1, что недопустимо.

Введение в регрессию на R

Что такое логистическая регрессия?

  • Ещё один тип обобщённой линейной модели.
  • Применяется, когда зависимая переменная логическая.
  • Отклики описываются логистической (S-образной) кривой.
Введение в регрессию на R

Линейная регрессия с помощью glm()

glm(has_churned ~ time_since_last_purchase, data = churn, family = gaussian)
Call:  glm(formula = has_churned ~ time_since_last_purchase, family = gaussian, 
    data = churn)

Coefficients:
             (Intercept)  time_since_last_purchase  
                 0.49078                   0.06378  

Degrees of Freedom: 399 Total (i.e. Null);  398 Residual
Null Deviance:        100 
Residual Deviance: 98.02     AIC: 578.7
Введение в регрессию на R

Логистическая регрессия: glm() с семейством binomial

mdl_recency_glm <- glm(has_churned ~ time_since_last_purchase, data = churn, family = binomial)
Call:  glm(formula = has_churned ~ time_since_last_purchase, family = binomial, 
    data = churn)

Coefficients:
             (Intercept)  time_since_last_purchase  
                -0.03502                   0.26921  

Degrees of Freedom: 399 Total (i.e. Null);  398 Residual
Null Deviance:        554.5 
Residual Deviance: 546.4     AIC: 550.4
Введение в регрессию на R

Визуализация логистической модели

ggplot(
  churn, 
  aes(time_since_last_purchase, has_churned)
) +
  geom_point() +
  geom_abline(
    intercept = intercept, slope = slope
  ) +
  geom_smooth(
    method = "glm", 
    se = FALSE, 
    method.args = list(family = binomial)
  )

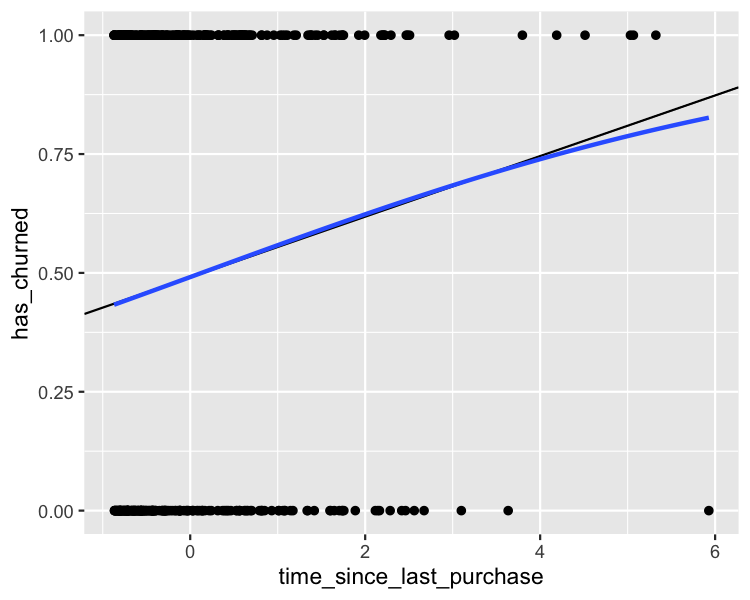
Диаграмма рассеяния: ушёл ли клиент в зависимости от времени с последней покупки. Показаны линейная и логистическая линии тренда — обе указывают на рост вероятности оттока. Линии близки друг к другу, кроме области больших значений времени с последней покупки.

Введение в регрессию на R

Масштабирование

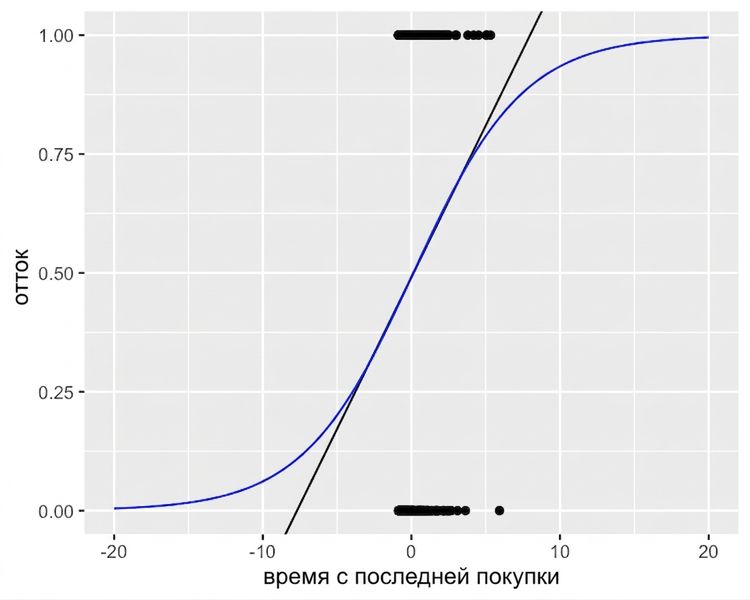
Диаграмма рассеяния: ушёл ли клиент в зависимости от времени с последней покупки, с обеими линиями тренда. Оси увеличены по сравнению с предыдущим графиком — логистическая линия тренда не выходит за пределы диапазона от 0 до 1.

Введение в регрессию на R

Давайте потренируемся!

Введение в регрессию на R

Preparing Video For Download...