R 中的多元概率分布
Surajit Ray
Professor, University of Glasgow


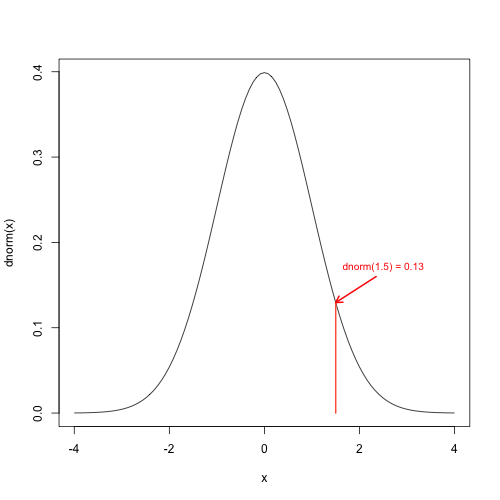
单变量正态函数 dnorm()

标准二元正态,$$ \mu = \begin{pmatrix} 0 \\ 0 \end{pmatrix} , \Sigma = \begin{pmatrix} 1 & 0 \\ 0 & 1 \end{pmatrix} $$
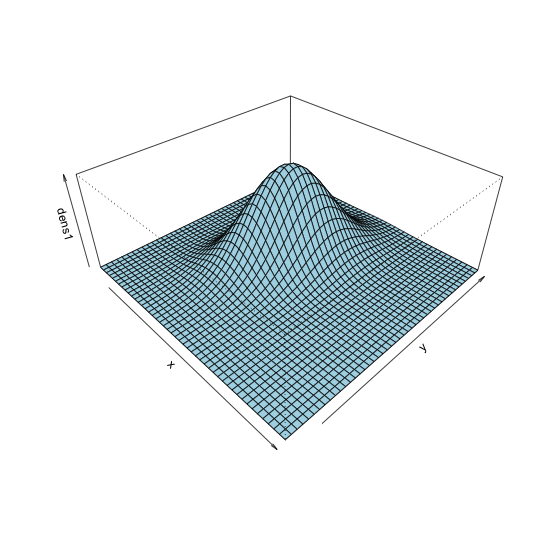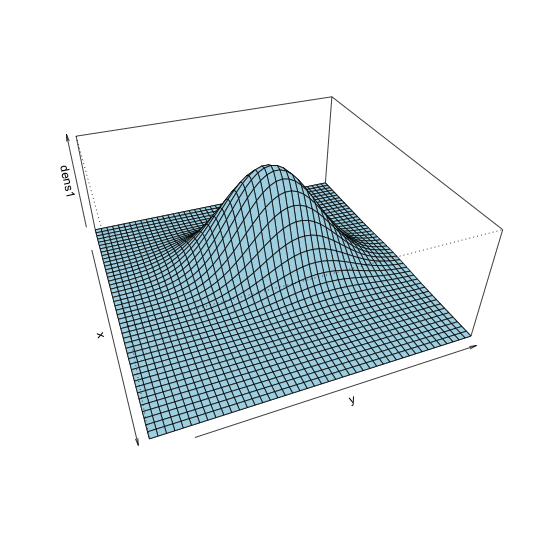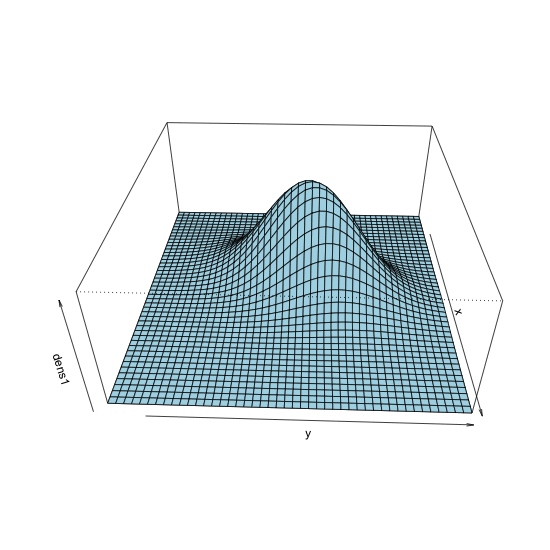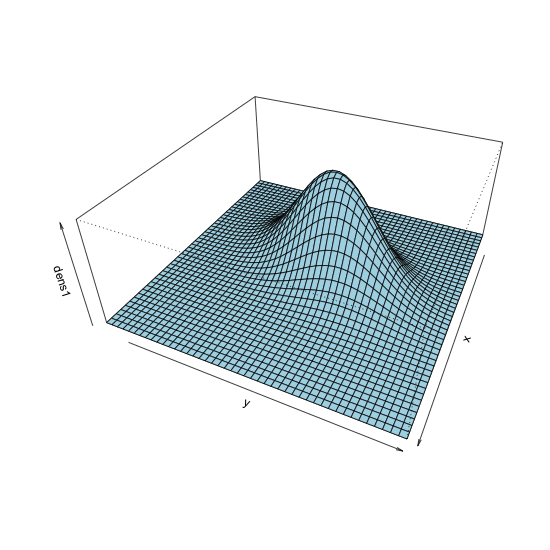
dmvnorm() 函数
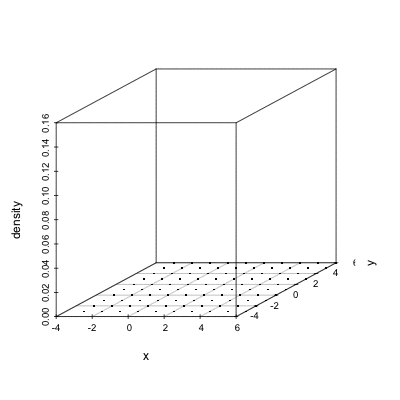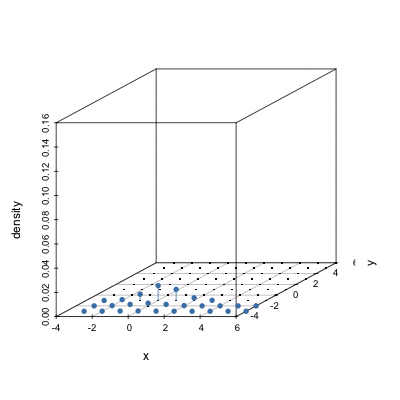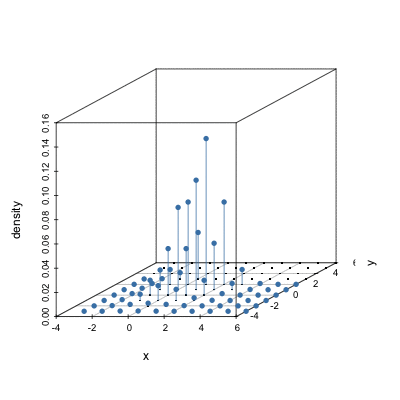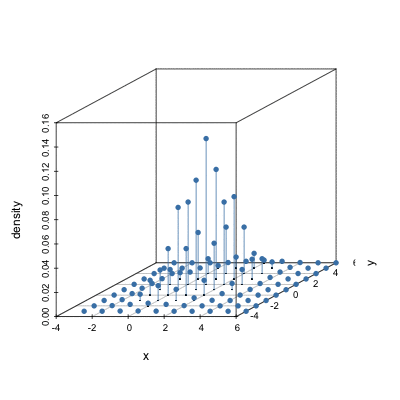
在多个位置(xy 坐标)计算密度高度
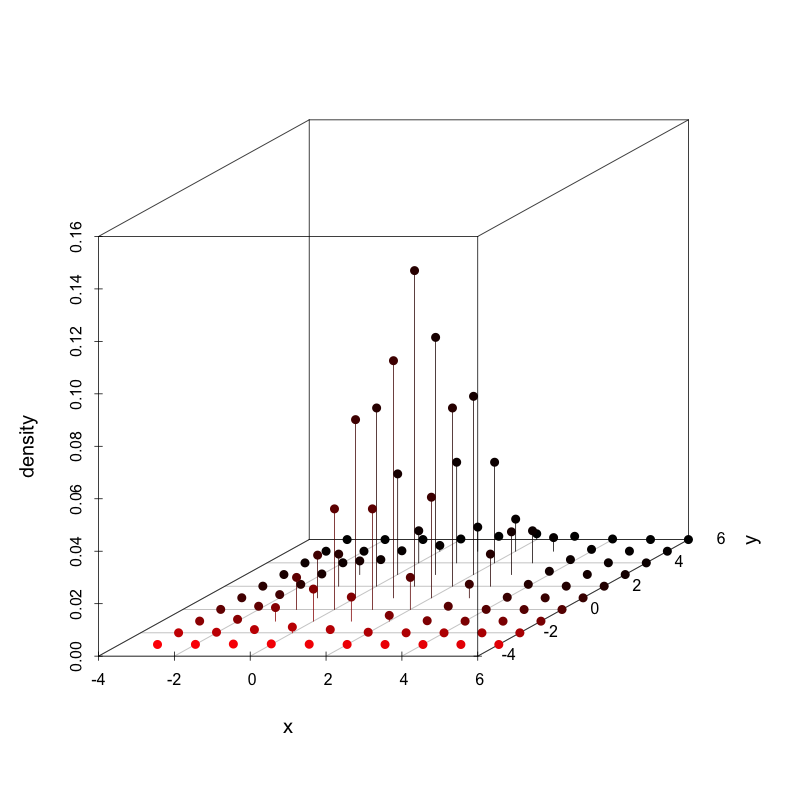
library(mvtnorm)
dmvnorm(x, mean, sigma)
x 可以是行向量或矩阵
mu1 <- c(1, 2)
sigma1 <- matrix(c(1, .5, .5, 2), 2)
dmvnorm(x = c(0, 0), mean = mu1, sigma = sigma1)
0.0384
x <- rbind(c(0, 0), c(1, 1), c(0, 1)); x
[1,] 0 0
[2,] 1 1
[3,] 0 1
dmvnorm(x = x, mean = mu, sigma = sigma)
[1] 0.0384 0.0904 0.0679
步骤:

步骤:
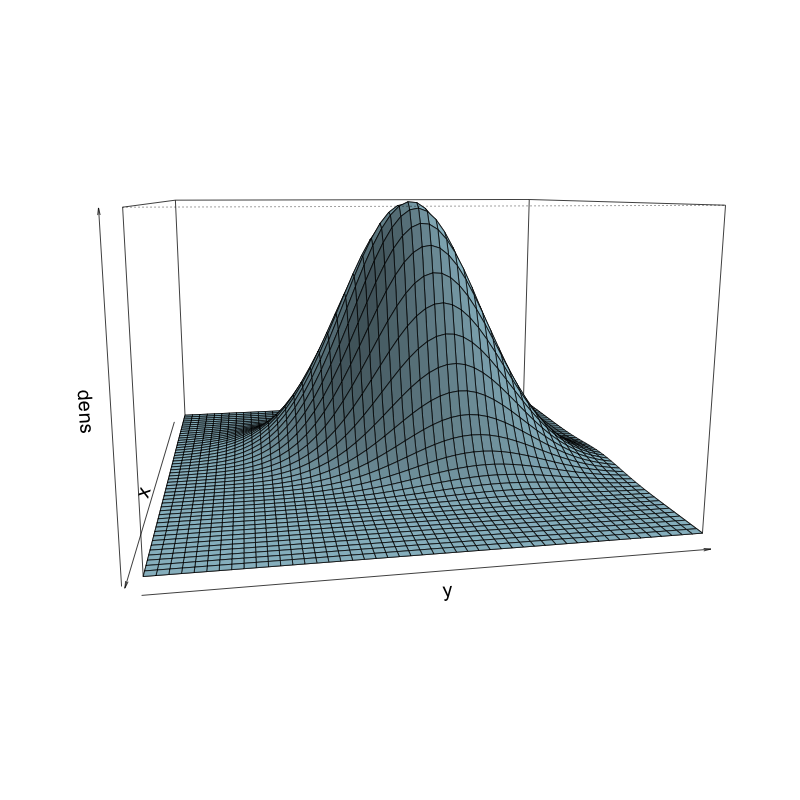
persp() 绘制透视图
绘制二元密度的代码
# 创建网格
d <- expand.grid(seq(-3, 6, length.out = 50 ), seq(-3, 6, length.out = 50))
# 在网格上计算密度
dens1 <- dmvnorm(as.matrix(d), mean=c(1,2), sigma=matrix(c(1, .5, .5, 2), 2))
# 转为矩阵
dens1 <- matrix(dens1, nrow = 50 )
# 使用透视图
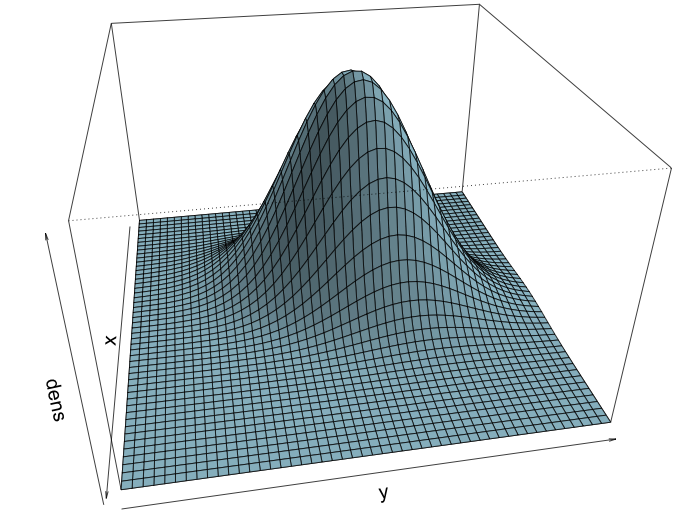
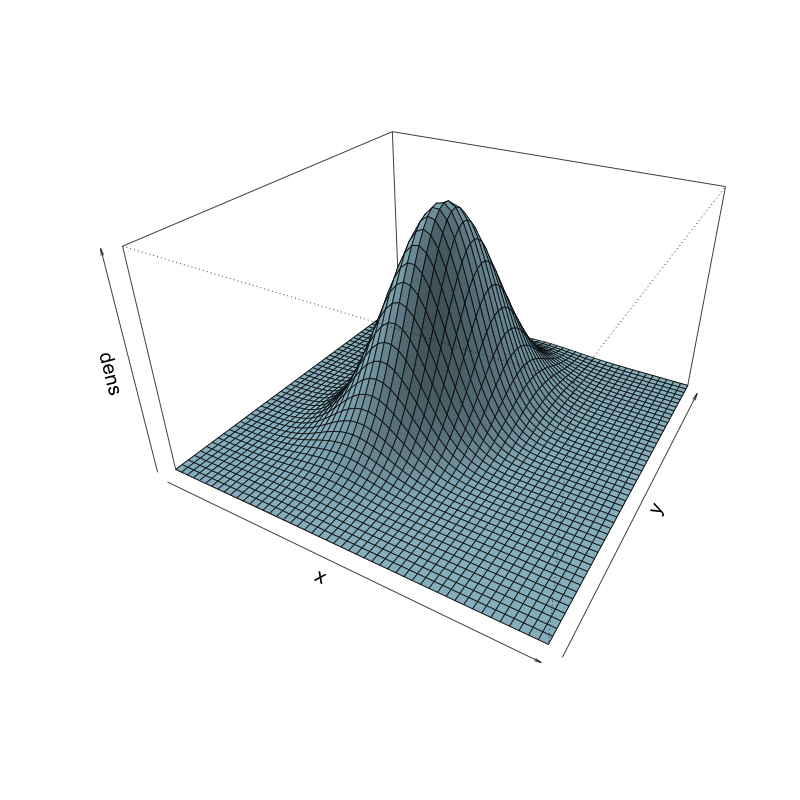
persp(dens1, theta = 80, phi = 30, expand = 0.6, shade = 0.2, col = "lightblue", xlab = "x", ylab = "y", zlab = "dens")

persp() 与 theta = 30, phi = 30

persp() 与 theta = 80, phi = 10
R 中的多元概率分布