R 中的多元概率分布
Surajit Ray
Professor, University of Glasgow
summary(cars.pca)
Importance of components:
                       Comp.1 Comp.2 Comp.3 Comp.4 Comp.5 Comp.6 Comp.7 Comp.8  Comp.9
Standard deviation      2.378  1.443  0.710 0.5148 0.4280 0.3518 0.3241 0.2419 0.14896
Proportion of Variance  0.628  0.231  0.056 0.0294 0.0204 0.0138 0.0117 0.0065 0.00247
Cumulative Proportion   0.628  0.860  0.916 0.9453 0.9656 0.9794 0.9910 0.9975 1.00000
方法 1
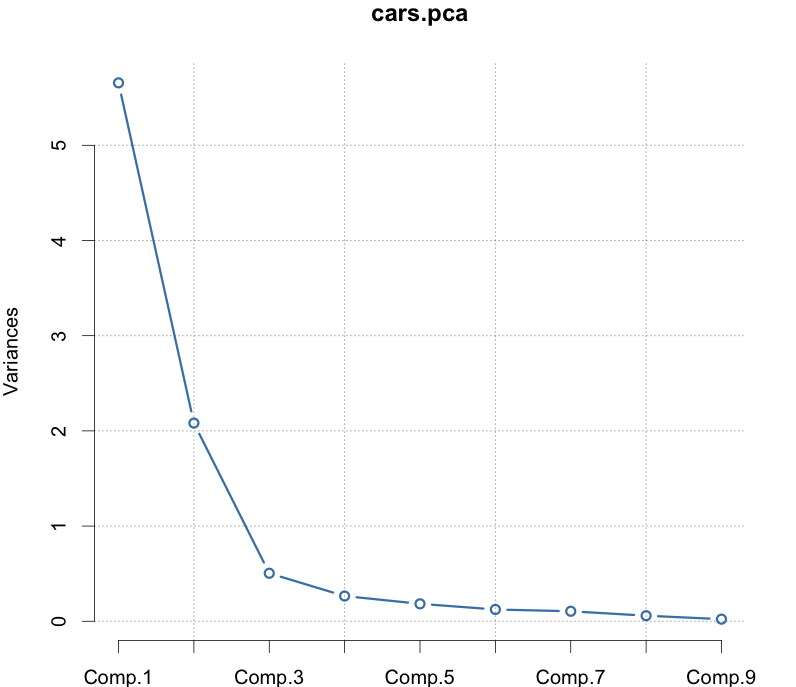
方差解释占比
screeplot(cars.pca, type = "lines")
依据 {{2}} 选择:
方法 2
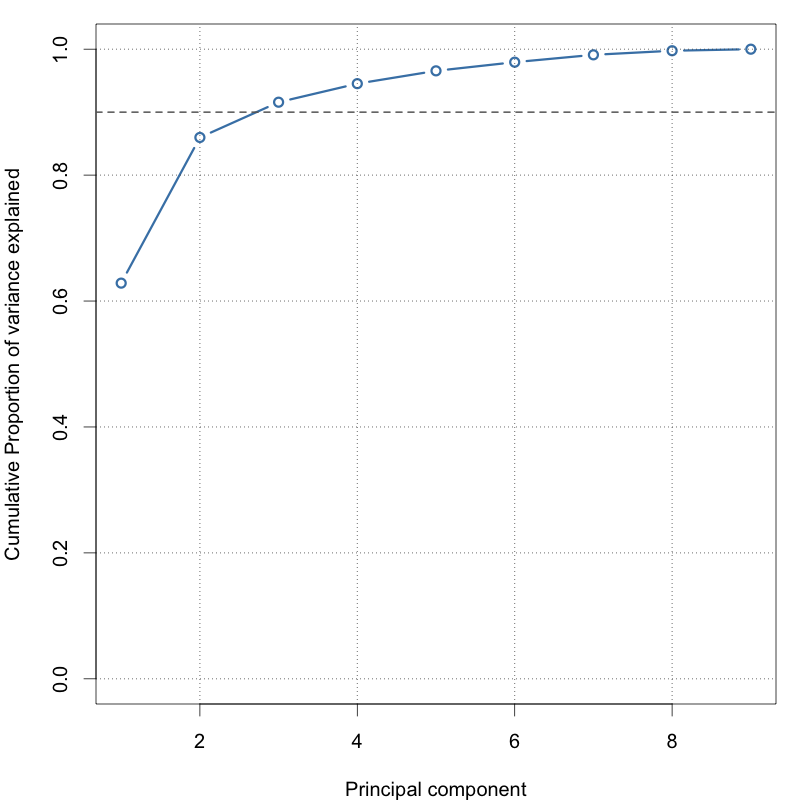
累计占比
# Variance explained
pc.var <- cars.pca$sdev^2

# Proportion of variation
pc.pvar <- pc.var / sum(pc.var)

# Cumulative proportion
plot(cumsum(pc.pvar), type = 'b')
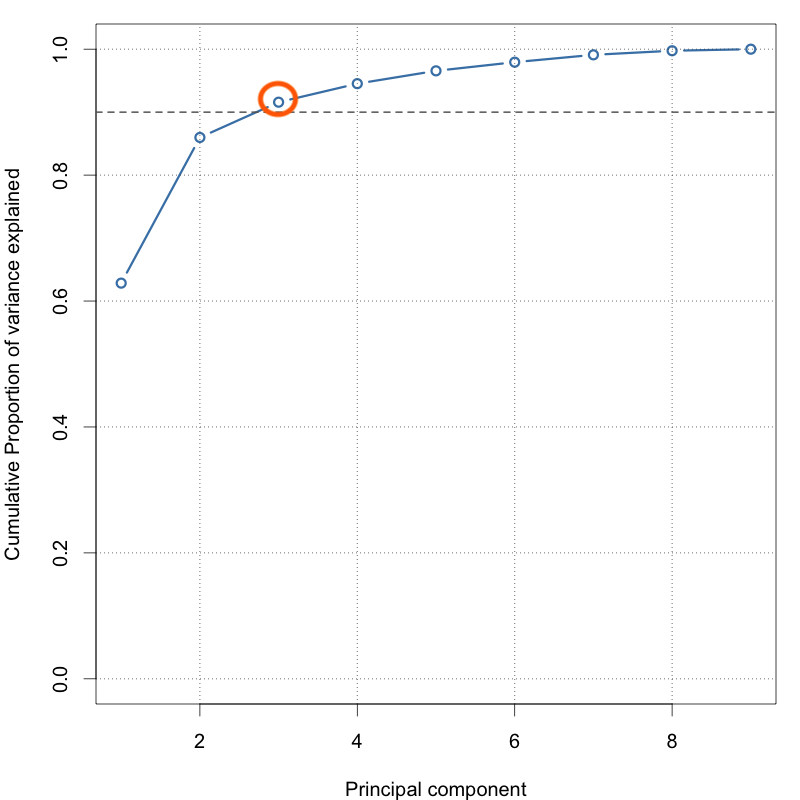
abline(h = 0.9, lty = 2)
3 个主成分解释了 90% 的方差