R 中的多元概率分布
Surajit Ray
Professor, University of Glasgow
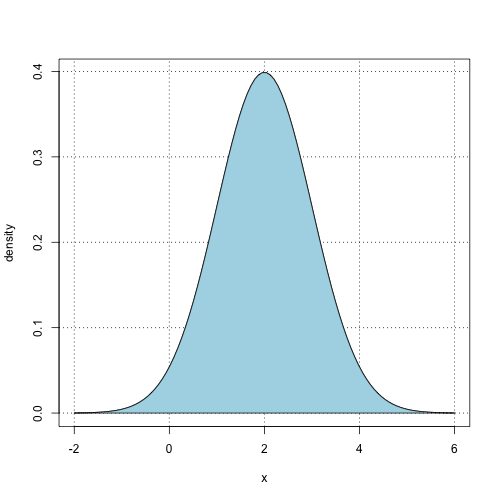
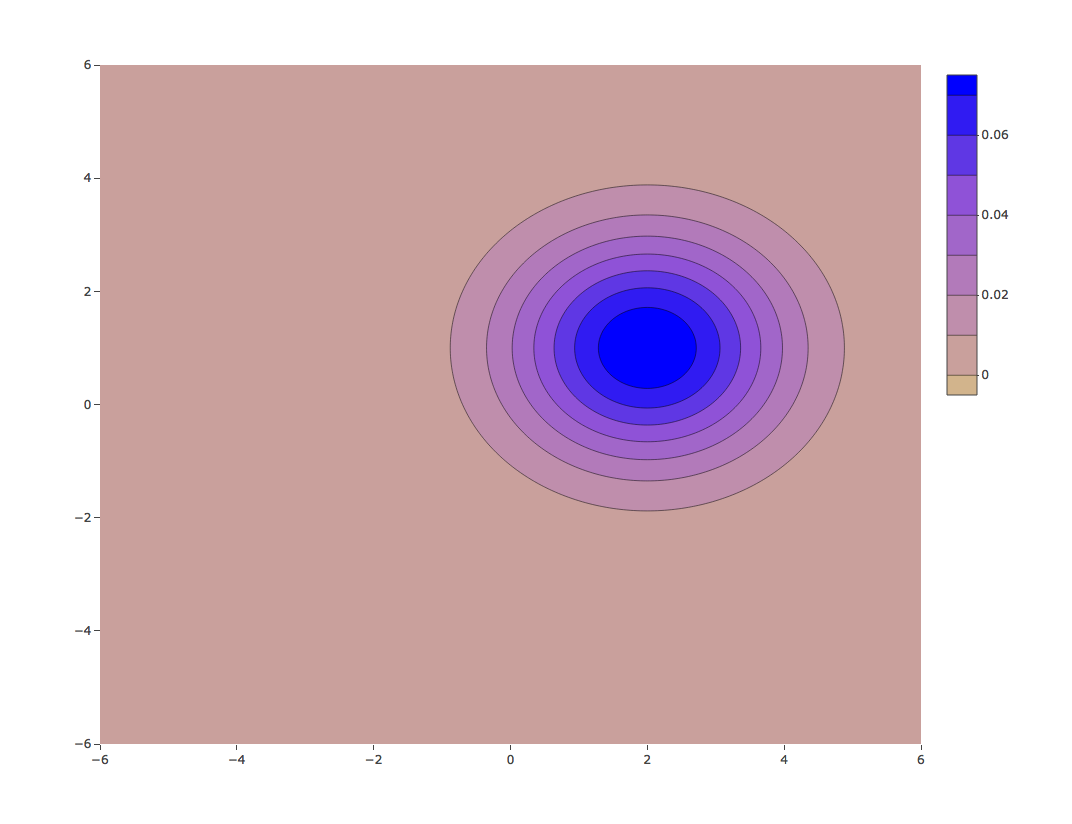
均值为 2、方差为 1 的一元正态
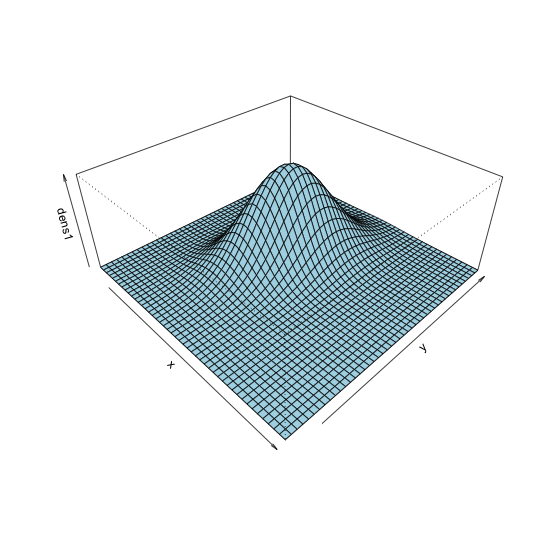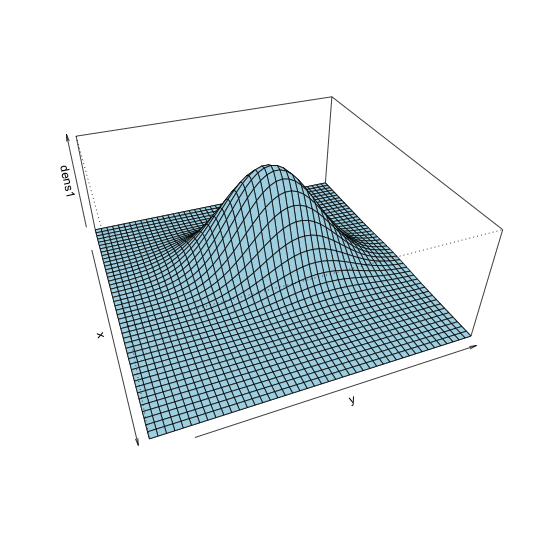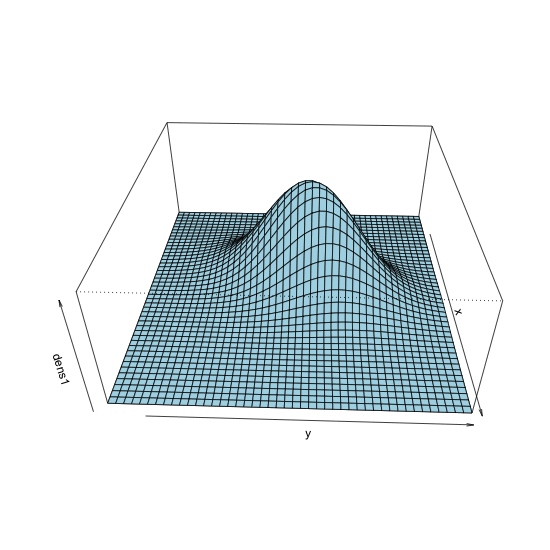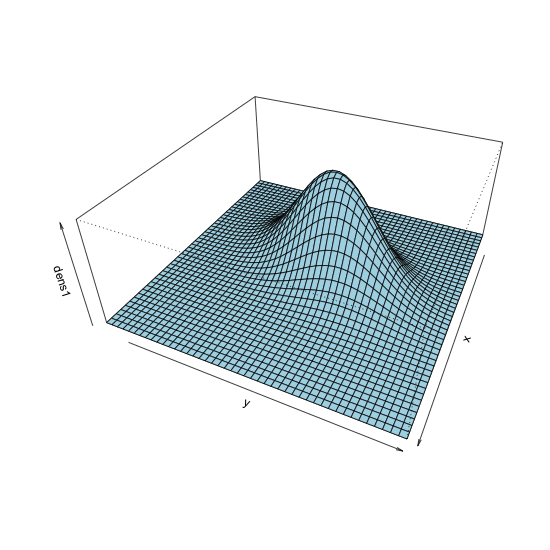
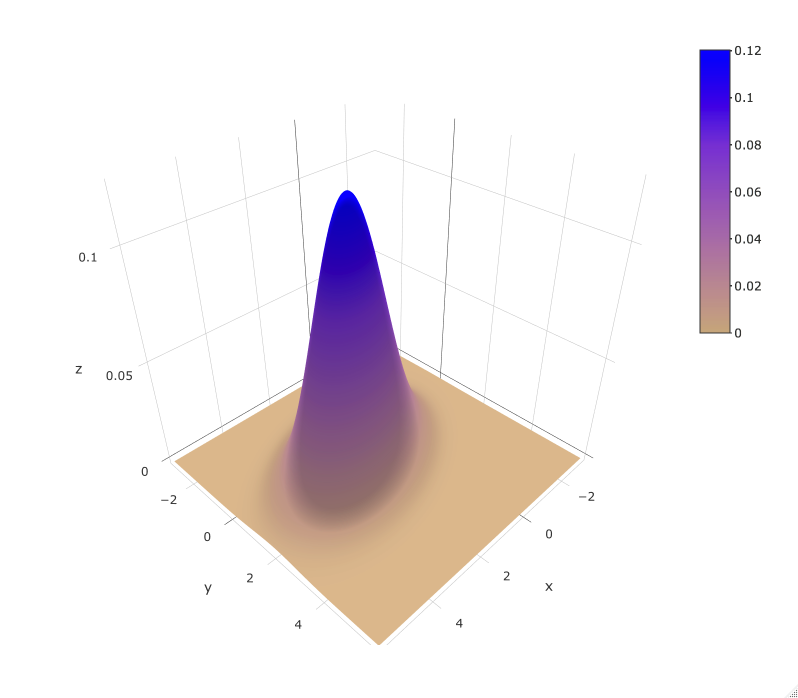
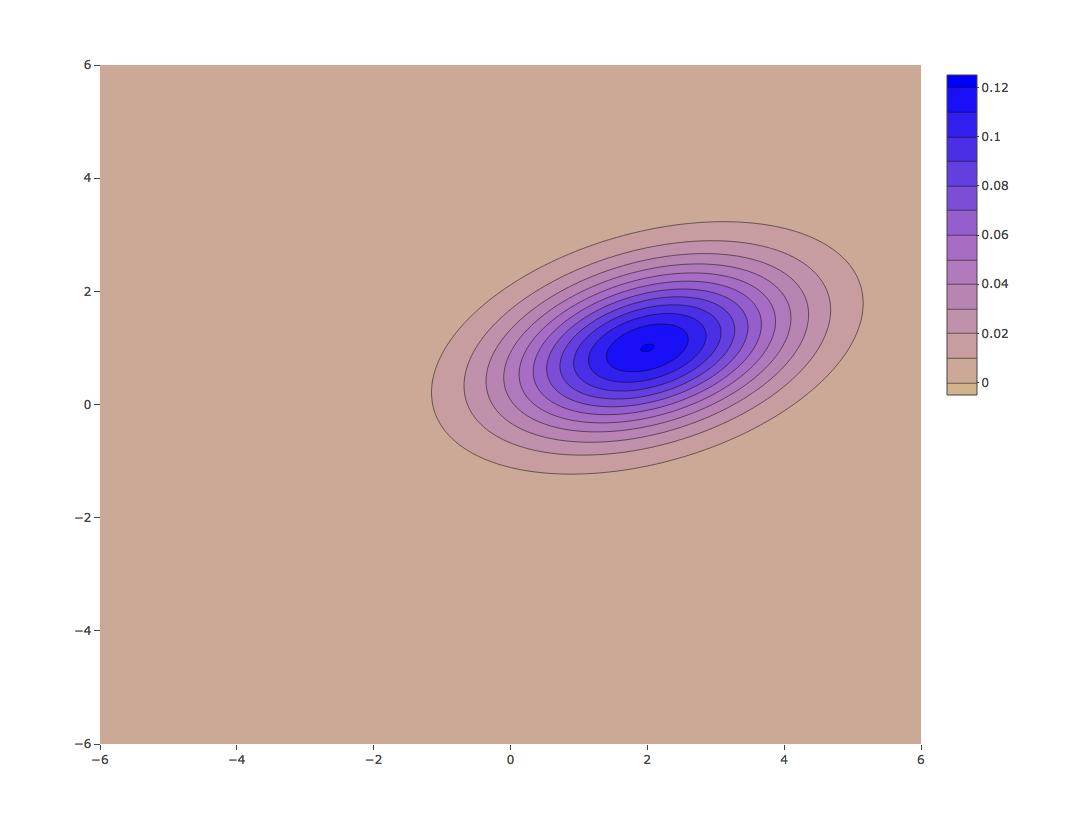
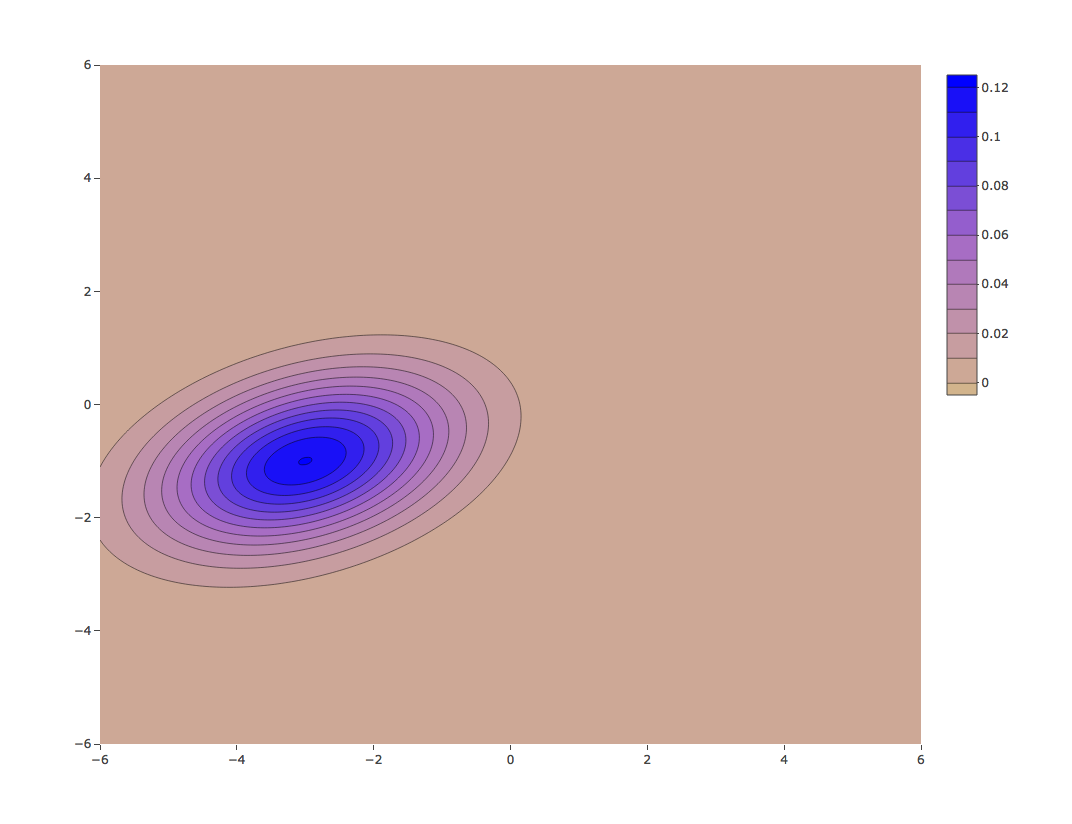
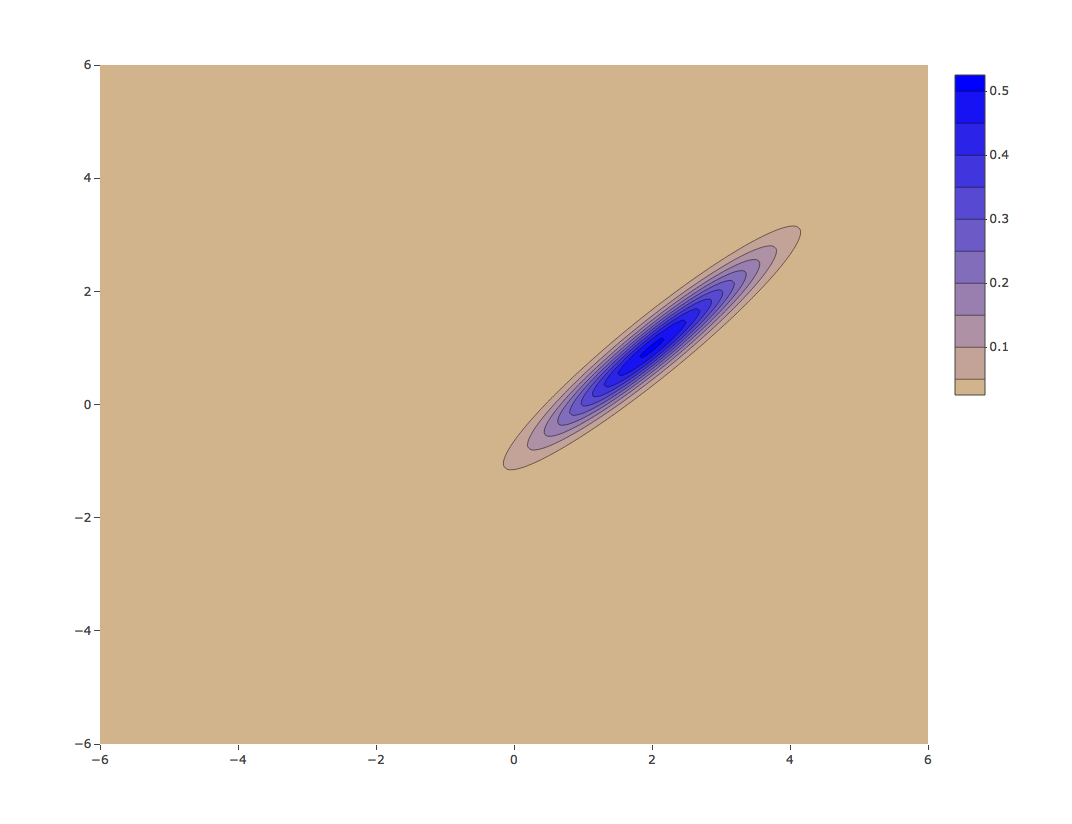
双变量正态的密度形状

${\mu}={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix} 1 \\ 2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix} -1 \\ -3 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix} 1 & 0.5 \\ 0.5 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix}\phantom{-}1 \\\phantom{-}2 \end{pmatrix}} ,\quad { \Sigma }={\begin{pmatrix}2 & 0 \\ 0 & 2 \end{pmatrix}}$

${\mu}={\begin{pmatrix}\phantom{-}1 \\\phantom{-}2 \end{pmatrix}},\quad { \Sigma }={\begin{pmatrix}1& 0.95 \\0.95 & 1 \end{pmatrix}}$


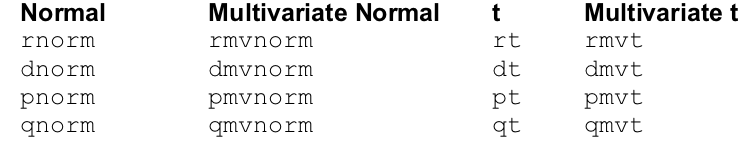
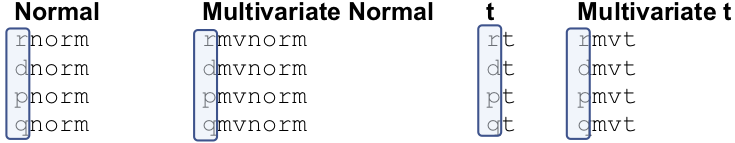
p 表示"概率"q 表示"分位数"d 表示"密度"r 表示"随机"library(mvtnorm)
rmvnorm(n, mean , sigma)
需要指定:
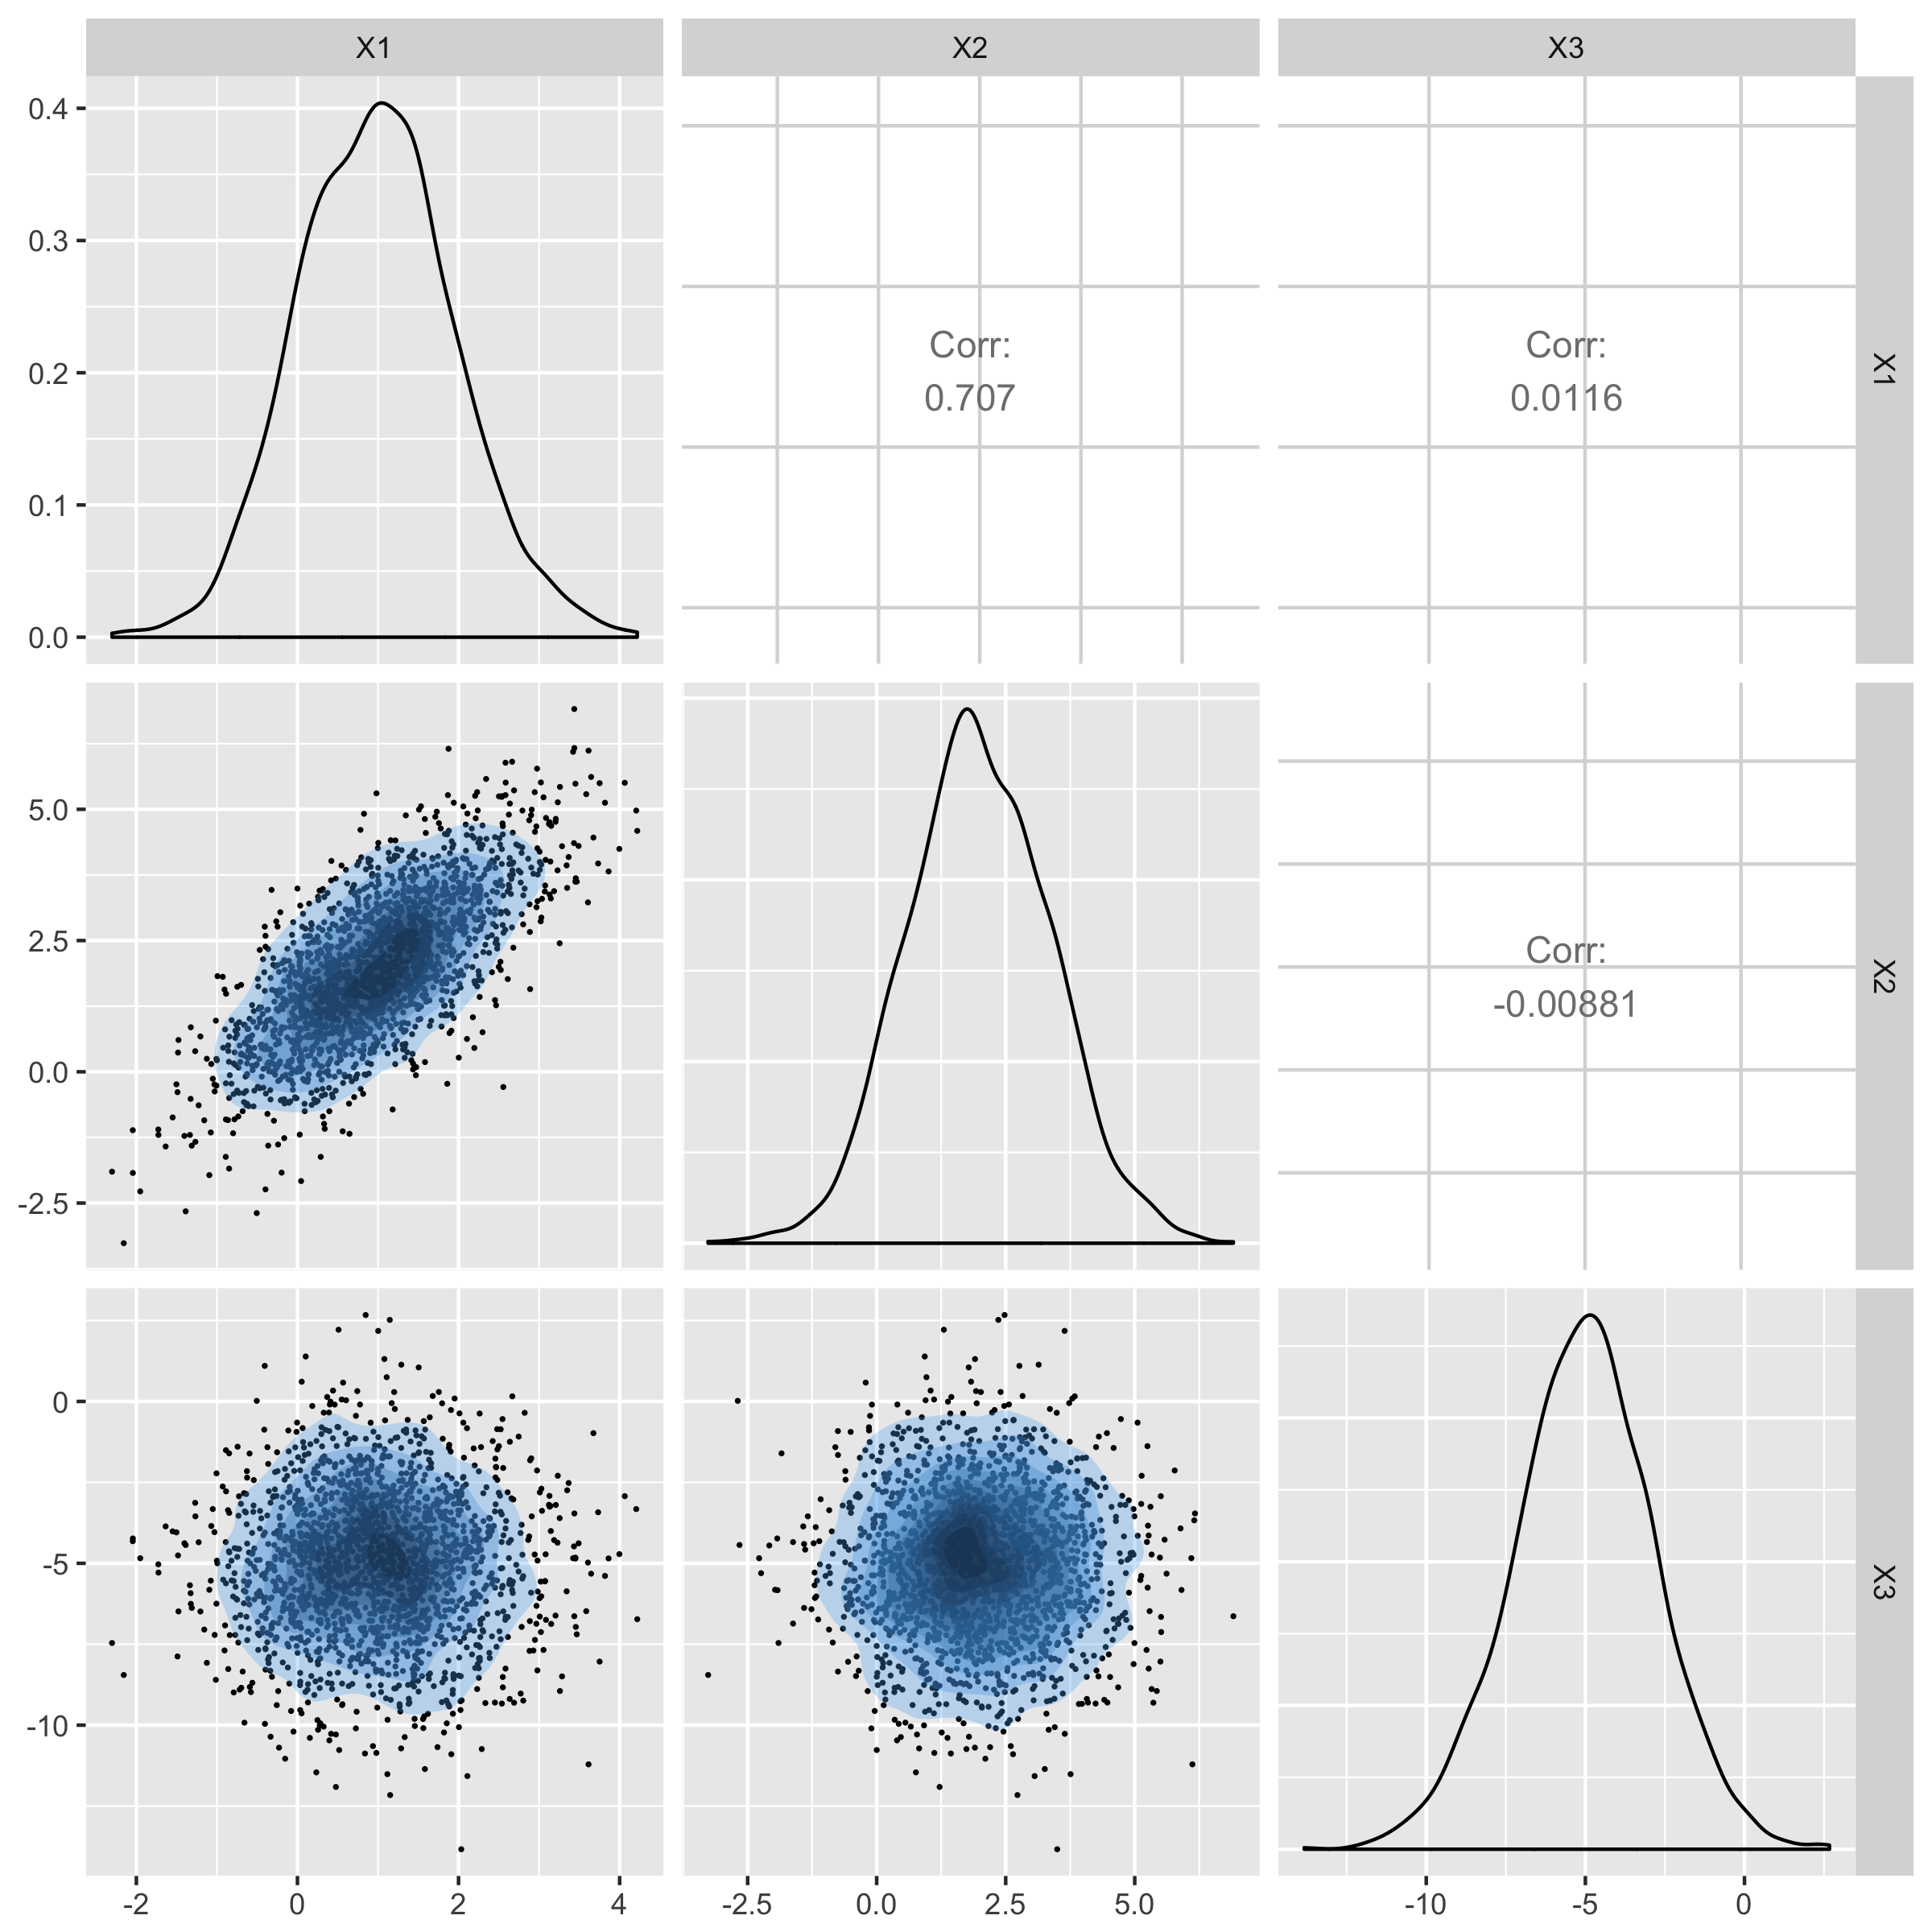
n:样本数mean:分布均值sigma:方差-协方差矩阵从三维正态分布生成 1000 个样本:
$$ \mu= \begin{pmatrix} 1 \\ 2 \\ -5 \end{pmatrix} \Sigma={\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 0 \\ 0 & 0 & 5 \end{pmatrix}} $$
mu1 <- c(1, 2, -5)
sigma1 <- matrix(c(1,1,0,
1,2,0,
0,0,5),3,3)
set.seed(34)
rmvnorm(n = 1000, mean = mu1, sigma = sigma1)
生成样本的散点图

R 中的多元概率分布