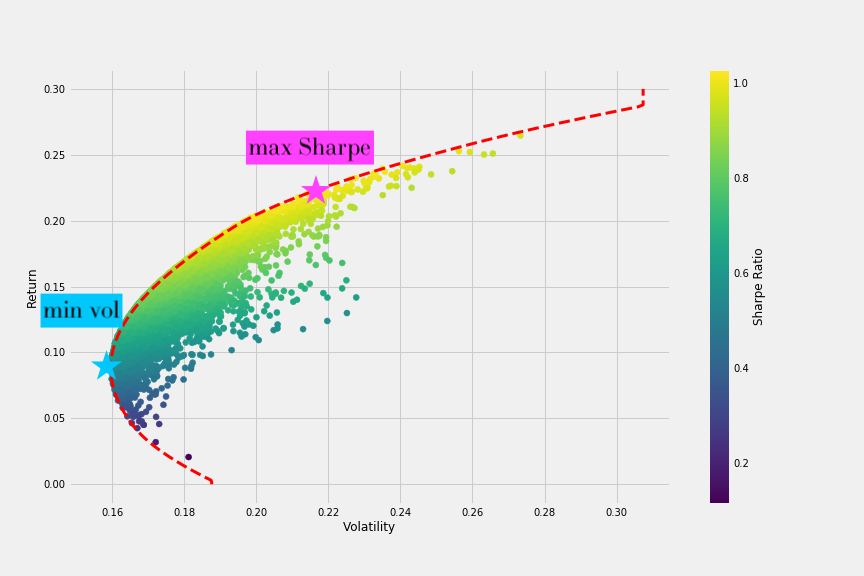
Sharpe maxim vs. volatilitate minimă

Introducere în analiza portofoliului în Python

Charlotte Werger

Data Scientist

Vă amintiți de Frontiera Eficientă?

$$
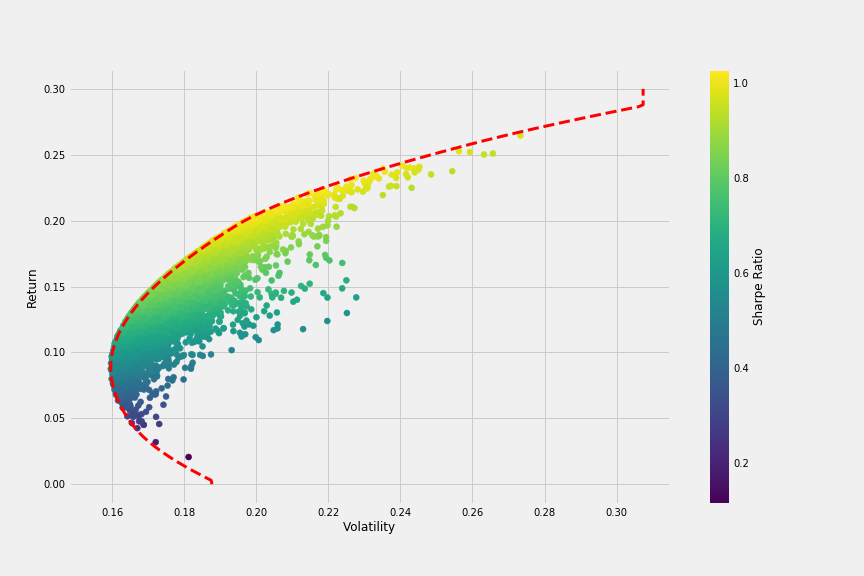
  • Frontiera eficientă: portofolii cu raport optim risc-randament
  • Portofoliu cu Sharpe maxim: cel mai mare raport Sharpe pe EF
  • Portofoliu cu volatilitate minimă: cel mai scăzut nivel de risc pe EF

$$ Grafic al frontierei eficiente

Introducere în analiza portofoliului în Python

Ajustarea optimizării în PyPortfolioOpt
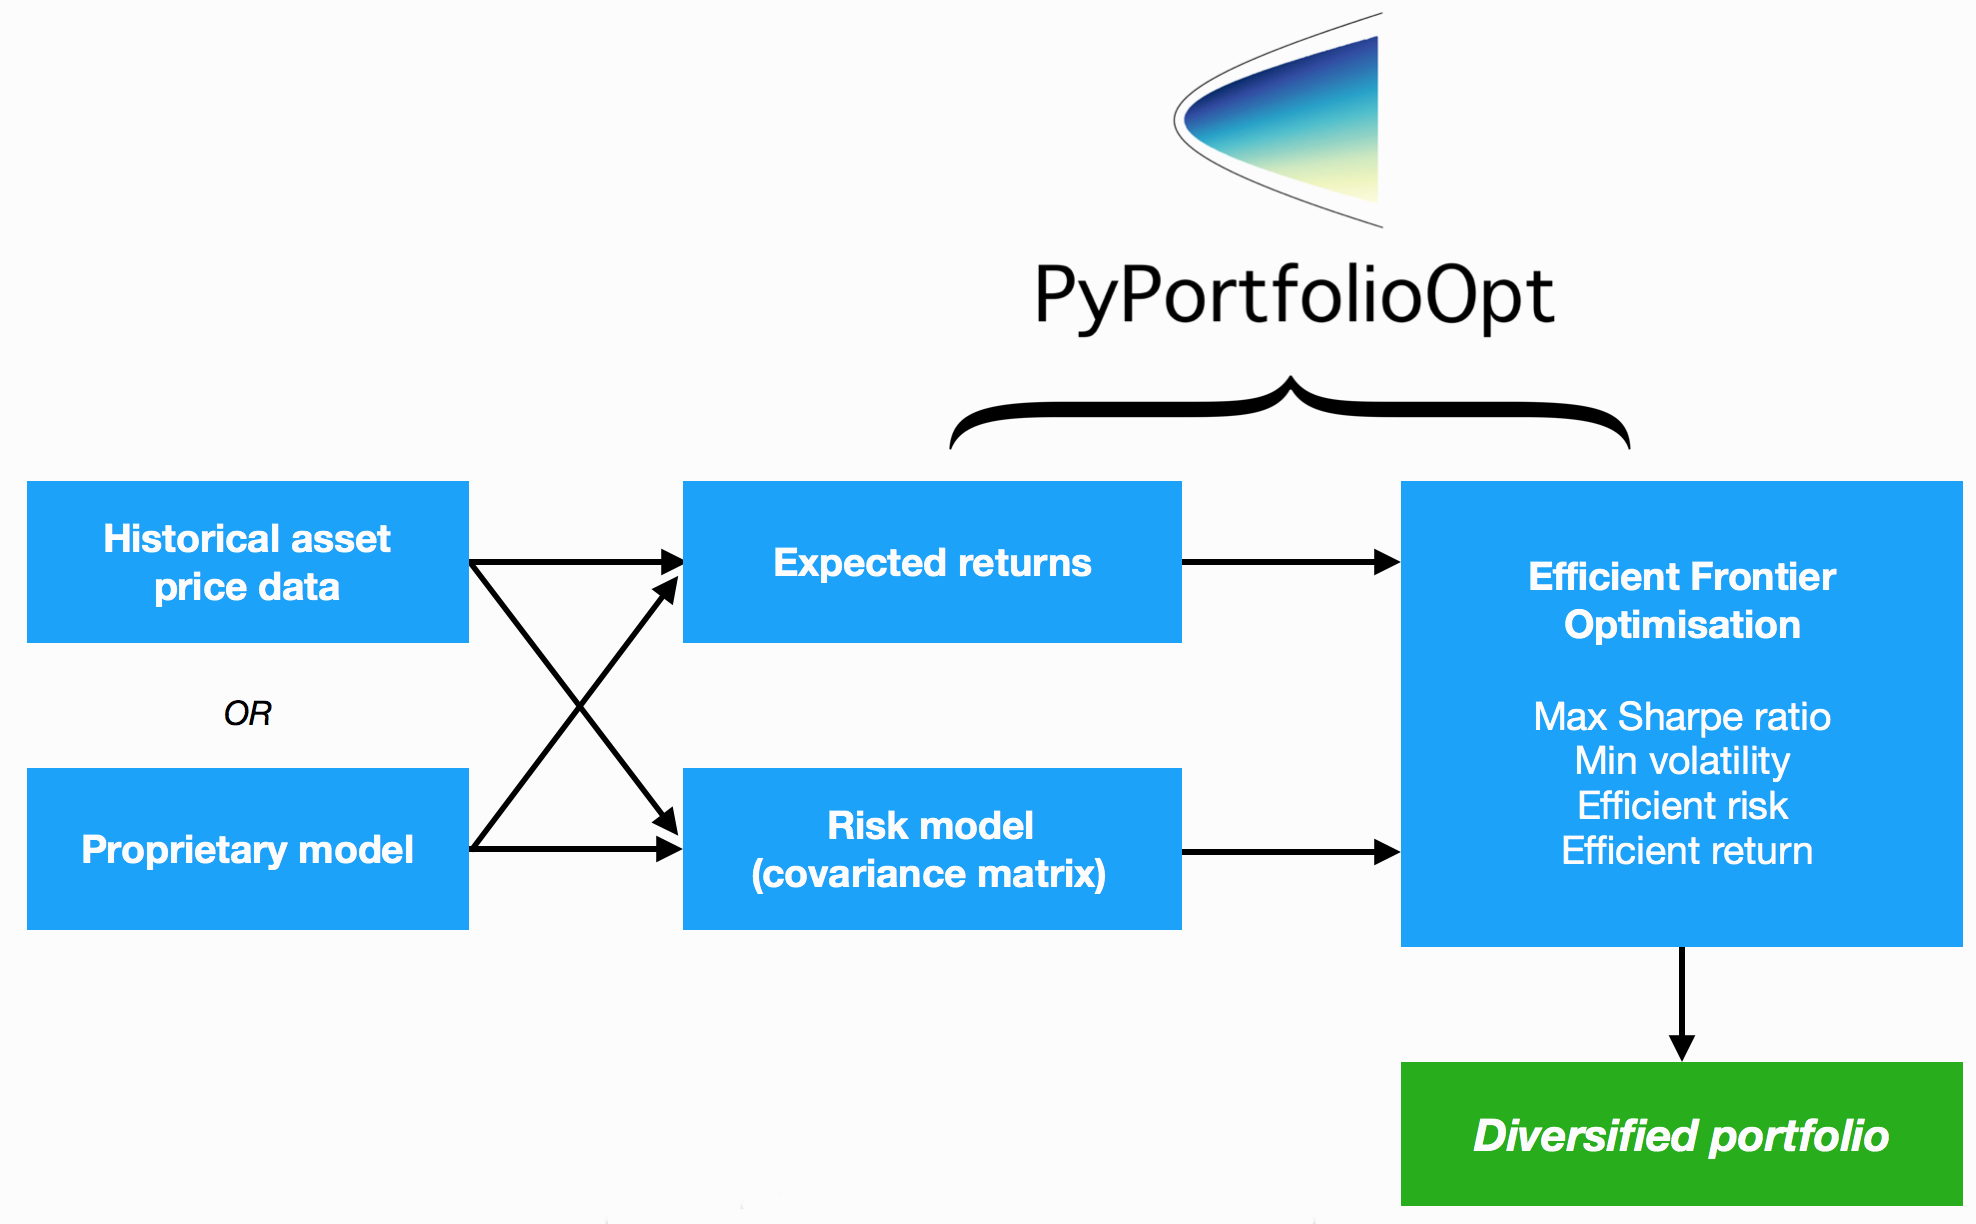
Diagramă cu opțiunile din PyPortfolioOpt

Introducere în analiza portofoliului în Python

Portofoliu cu Sharpe maxim

Portofoliu cu Sharpe maxim: cel mai mare raport Sharpe pe EF

from pypfopt.efficient_frontier import EfficientFrontier
# Calculate the Efficient Frontier with mu and S
ef = EfficientFrontier(mu, Sigma)
raw_weights = ef.max_sharpe()
# Get interpretable weights 
cleaned_weights = ef.clean_weights()
{'GOOG': 0.01269,'AAPL': 0.09202,'FB': 0.19856,
 'BABA': 0.09642,'AMZN': 0.07158,'GE': 0.02456,...}
Introducere în analiza portofoliului în Python

Portofoliu cu Sharpe maxim

# Get performance numbers
ef.portfolio_performance(verbose=True)
Expected annual return: 33.0%
Annual volatility: 21.7%
Sharpe Ratio: 1.43
Introducere în analiza portofoliului în Python

Portofoliu cu volatilitate minimă

Portofoliu cu volatilitate minimă: cel mai scăzut nivel de risc pe EF

# Calculate the Efficient Frontier with mu and S
ef = EfficientFrontier(mu, Sigma)
raw_weights = ef.min_volatility()
# Get interpretable weights and performance numbers
cleaned_weights = ef.clean_weights()
{'GOOG': 0.05664, 'AAPL': 0.087, 'FB': 0.1591,
'BABA': 0.09784, 'AMZN': 0.06986, 'GE': 0.0123,...}
Introducere în analiza portofoliului în Python

Portofoliu cu volatilitate minimă

ef.portfolio_performance(verbose=True)
Expected annual return: 17.4%
Annual volatility: 13.2%
Sharpe Ratio: 1.28
Introducere în analiza portofoliului în Python

O nouă privire asupra Frontierei Eficiente
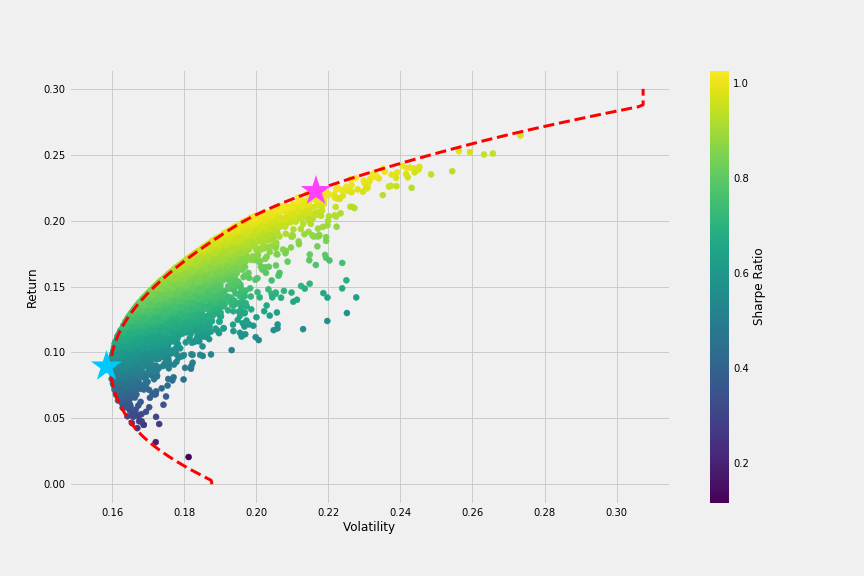
Grafic al frontierei eficiente cu portofoliile de volatilitate minimă și Sharpe maxim indicate

Introducere în analiza portofoliului în Python

Sharpe maxim vs. volatilitate minimă

Grafic al frontierei eficiente cu portofoliile de volatilitate minimă și Sharpe maxim indicate

Introducere în analiza portofoliului în Python

Să exersăm!

Introducere în analiza portofoliului în Python

Preparing Video For Download...