Compararea cu un benchmark

Introducere în analiza portofoliului în Python

Charlotte Werger

Data Scientist

Investiția activă față de un benchmark
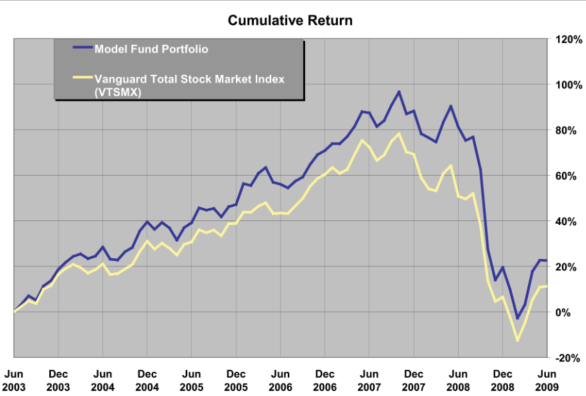
Randamentele cumulate ale unui portofoliu comparate cu randamentele cumulate ale benchmark-ului

Introducere în analiza portofoliului în Python

Randamentul activ al unui portofoliu gestionat activ

$$

  • Randamentul activ reprezintă performanța unei investiții (active), relativ la benchmark-ul acesteia.
  • Se calculează ca diferența dintre randamentul benchmark-ului și randamentul efectiv.
  • Se obține prin investiție „activă", adică prin supraponderare și subponderare față de benchmark.
Introducere în analiza portofoliului în Python

Tracking error pentru un fond index

$$

  • Fondurile de investiții pasive, sau fondurile index, nu utilizează randamentul activ ca măsură a performanței.
  • Tracking error este termenul folosit pentru diferența dintre portofoliu și benchmark într-un fond de investiții pasiv.
Introducere în analiza portofoliului în Python

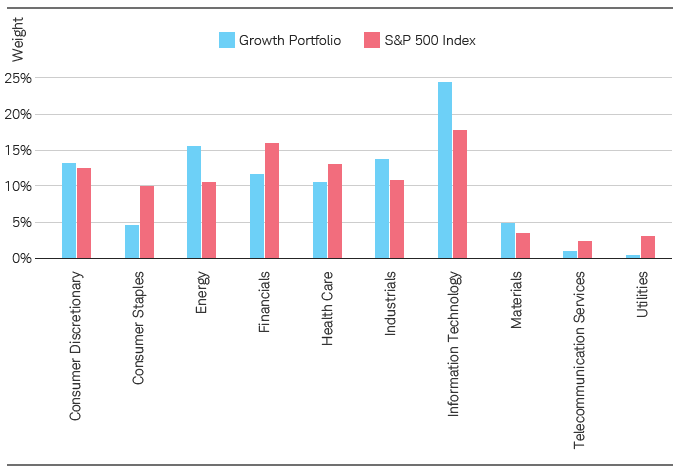
Ponderi active

Diagramă cu bare a ponderilor active pe industrii

1 Sursă: Schwab Center for Financial Research.
Introducere în analiza portofoliului în Python

Randamentul activ în Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
Introducere în analiza portofoliului în Python

Randamentul activ în Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
Introducere în analiza portofoliului în Python

Ponderile active în Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
Introducere în analiza portofoliului în Python

Să exersăm!

Introducere în analiza portofoliului în Python

Preparing Video For Download...