Teoria modernă a portofoliului

Introducere în analiza portofoliului în Python

Charlotte Werger

Data Scientist

Construirea portofoliilor optime
Pictogramă pentru strategie de investiții

Introducere în analiza portofoliului în Python

Ce este optimizarea portofoliului?

Harry Markowitz
Harry Markowitz

Introducere în analiza portofoliului în Python

Problema de optimizare: găsirea ponderilor optime

$$ Problema de optimizare Markowitz
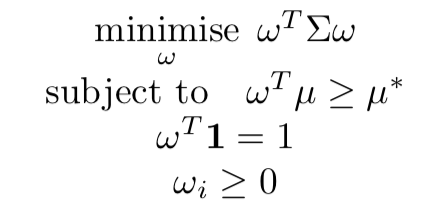
Pe scurt:

  • Minimizarea varianței portofoliului, cu constrângerile:
  • Rentabilitatea medie așteptată să fie cel puțin o valoare-țintă
  • Suma ponderilor să fie 100%
  • Cel puțin unele ponderi să fie pozitive
Introducere în analiza portofoliului în Python

Varierea randamentelor-țintă conduce la frontiera eficientă
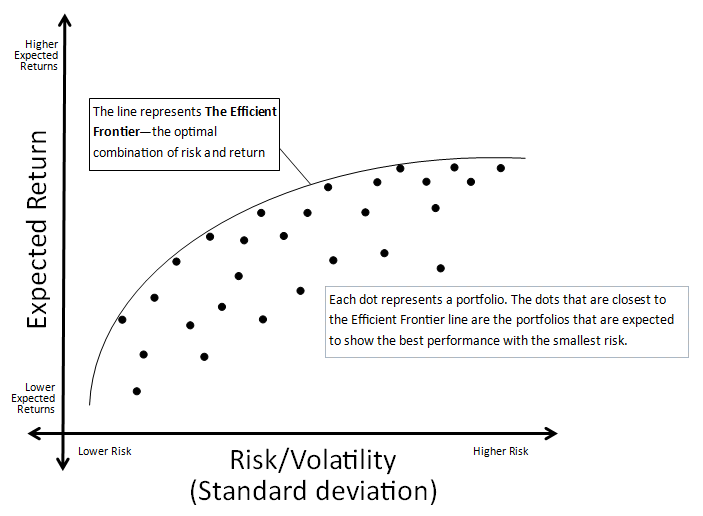
Graficul frontierei eficiente

Introducere în analiza portofoliului în Python

PyPortfolioOpt pentru optimizarea portofoliului

from pypfopt.efficient_frontier import EfficientFrontier
from pypfopt import risk_models
from pypfopt import expected_returns
df=pd.read_csv('portfolio.csv')
df.head(2)
                XOM        RRC        BBY         MA        PFE       
date
2010-01-04  54.068794  51.300568  32.524055  22.062426  13.940202 
2010-01-05  54.279907  51.993038  33.349487  21.997149  13.741367
# Calculate expected annualized returns and sample covariance
mu = expected_returns.mean_historical_return(df)
Sigma = risk_models.sample_cov(df)
Introducere în analiza portofoliului în Python

Frontiera eficientă și ponderile portofoliului

# Calculate expected annualized returns and risk
mu = expected_returns.mean_historical_return(df)
Sigma = risk_models.sample_cov(df)
# Obtain the EfficientFrontier
ef = EfficientFrontier(mu, Sigma)
# Select a chosen optimal portfolio
ef.max_sharpe()
Introducere în analiza portofoliului în Python

Tipuri de optimizare

# Select the maximum Sharpe portfolio
ef.max_sharpe()
# Select an optimal return for a target risk 
ef.efficient_risk(2.3)
# Select a minimal risk for a target return
ef.efficient_return(1.5)
Introducere în analiza portofoliului în Python

Calcularea riscului și performanței portofoliului

# Obtain the performance numbers
ef.portfolio_performance(verbose=True, risk_free_rate = 0.01)
Expected annual return: 21.3%
Annual volatility: 19.5%
Sharpe Ratio: 0.98
Introducere în analiza portofoliului în Python

Să optimizăm un portofoliu!

Introducere în analiza portofoliului în Python

Preparing Video For Download...