Randamentele portofoliului

Introducere în analiza portofoliului în Python

Charlotte Werger

Data Scientist

Ce sunt ponderile unui portofoliu?

  • Ponderea reprezintă procentul unui activ în portofoliu
  • Suma tuturor ponderilor trebuie să fie 100%
  • Ponderi și diversificare (câteva investiții mari vs. multe investiții mici)
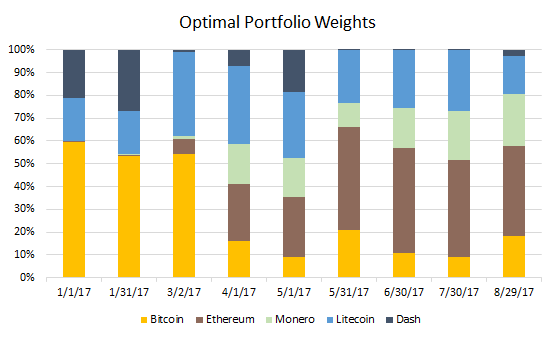
Ponderi optime pentru portofoliu cripto

Introducere în analiza portofoliului în Python

Calculul ponderilor portofoliului

$$

  • Se calculează împărțind valoarea unui titlu la valoarea totală a portofoliului
  • Portofoliu egal ponderat sau ponderat după capitalizare bursieră
  • Ponderile definesc strategia de investiții și pot fi optimizate pentru risc și randament așteptat
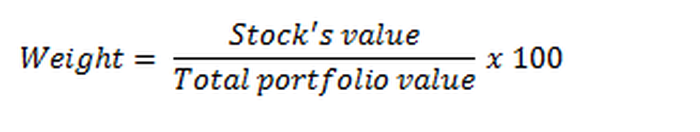
Calculul ponderilor portofoliului

Introducere în analiza portofoliului în Python

Randamentele portofoliului

  • Variații de valoare în timp

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
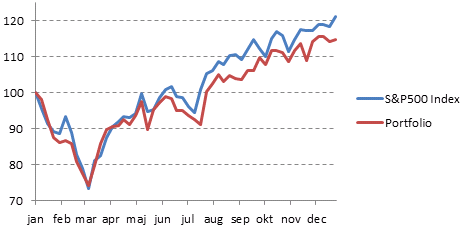
Randamentele portofoliului și ale indicelui S&P500

Introducere în analiza portofoliului în Python

Randamentele portofoliului

$$

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
  • Randamentele istorice medii sunt adesea folosite pentru calculul randamentului așteptat
  • Atenție la confuzii: randament mediu, cumulat, activ și anualizat
Introducere în analiza portofoliului în Python

Calculul randamentelor din date de prețuri

df.head(2)
              AAPL     AMZN      TSLA    
date                    
2018-03-25    13.88    114.74    92.48    
2018-03-26    13.35    109.95    89.79
# Calculate returns over each day
returns = df.pct_change()
returns.head(2)
              AAPL          AMZN        TSLA    
date                
2018-03-25    NaN            NaN        NaN    
2018-03-26    -0.013772    0.030838    0.075705
Introducere în analiza portofoliului în Python

Calculul randamentelor din date de prețuri

weights = np.array([0, 0.50, 0.25])
# Calculate average return for each stock
meanDailyReturns = returns.mean()
# Calculate portfolio return 
portReturn = np.sum(meanDailyReturns*weights)
print (portReturn)
0.05752375881537723

Introducere în analiza portofoliului în Python

Calculul randamentelor cumulate

# Calculate daily portfolio returns
returns['Portfolio']= returns.dot(weights)
# Let's see what it looks like
returns.head(3)

                AAPL        AMZN        TSLA        Portfolio
date                    
2018-03-23    -0.020974    -0.026739    -0.029068   -0.025880
2018-03-26    -0.013772    0.030838     0.075705    0.030902
Introducere în analiza portofoliului în Python

Calculul randamentelor cumulate

# Compound the percentage returns over time 
daily_cum_ret=(1+returns).cumprod()
# Plot your cumulative return 
daily_cum_ret.Portfolio.plot()

Introducere în analiza portofoliului în Python

Grafic randament cumulat

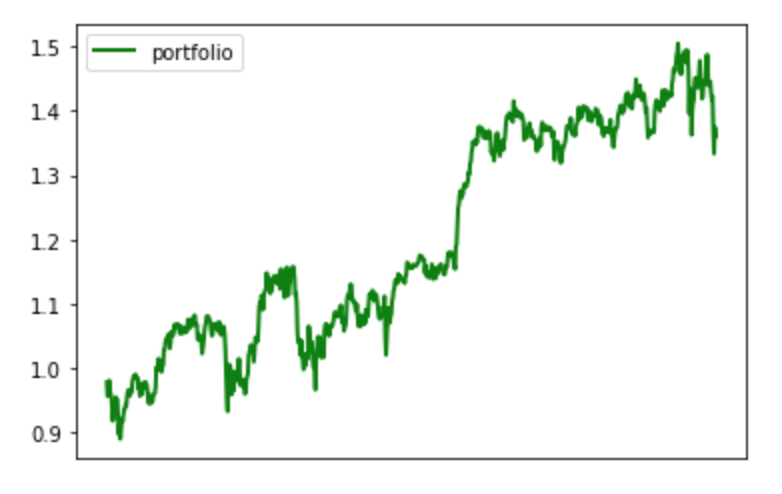
Grafic randamente cumulate portofoliu

Introducere în analiza portofoliului în Python

Vamos praticar!

Introducere în analiza portofoliului în Python

Preparing Video For Download...