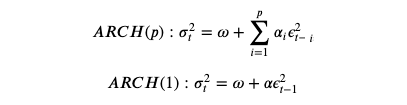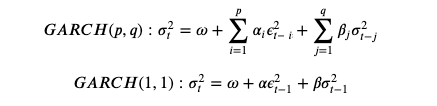Ce sunt ARCH și GARCH

Modele GARCH în Python

Chelsea Yang

Data Science Instructor

La început a fost ARCH

  • Heteroschedicitate Condițională Autoregresivă

  • Dezvoltat de Robert F. Engle (laureat al Premiului Nobel 2003)
Fotografia lui Robert F. Engle

Modele GARCH în Python

Apoi a venit GARCH

  • ARCH „Generalizat"

  • Dezvoltat de Tim Bollerslev (studentul lui Robert F. Engle)
Fotografia lui Tim Bollerslev

Modele GARCH în Python

Termeni statistici asociați

Zgomot alb (z): Variabile aleatoare necorelate cu medie zero și varianță finită
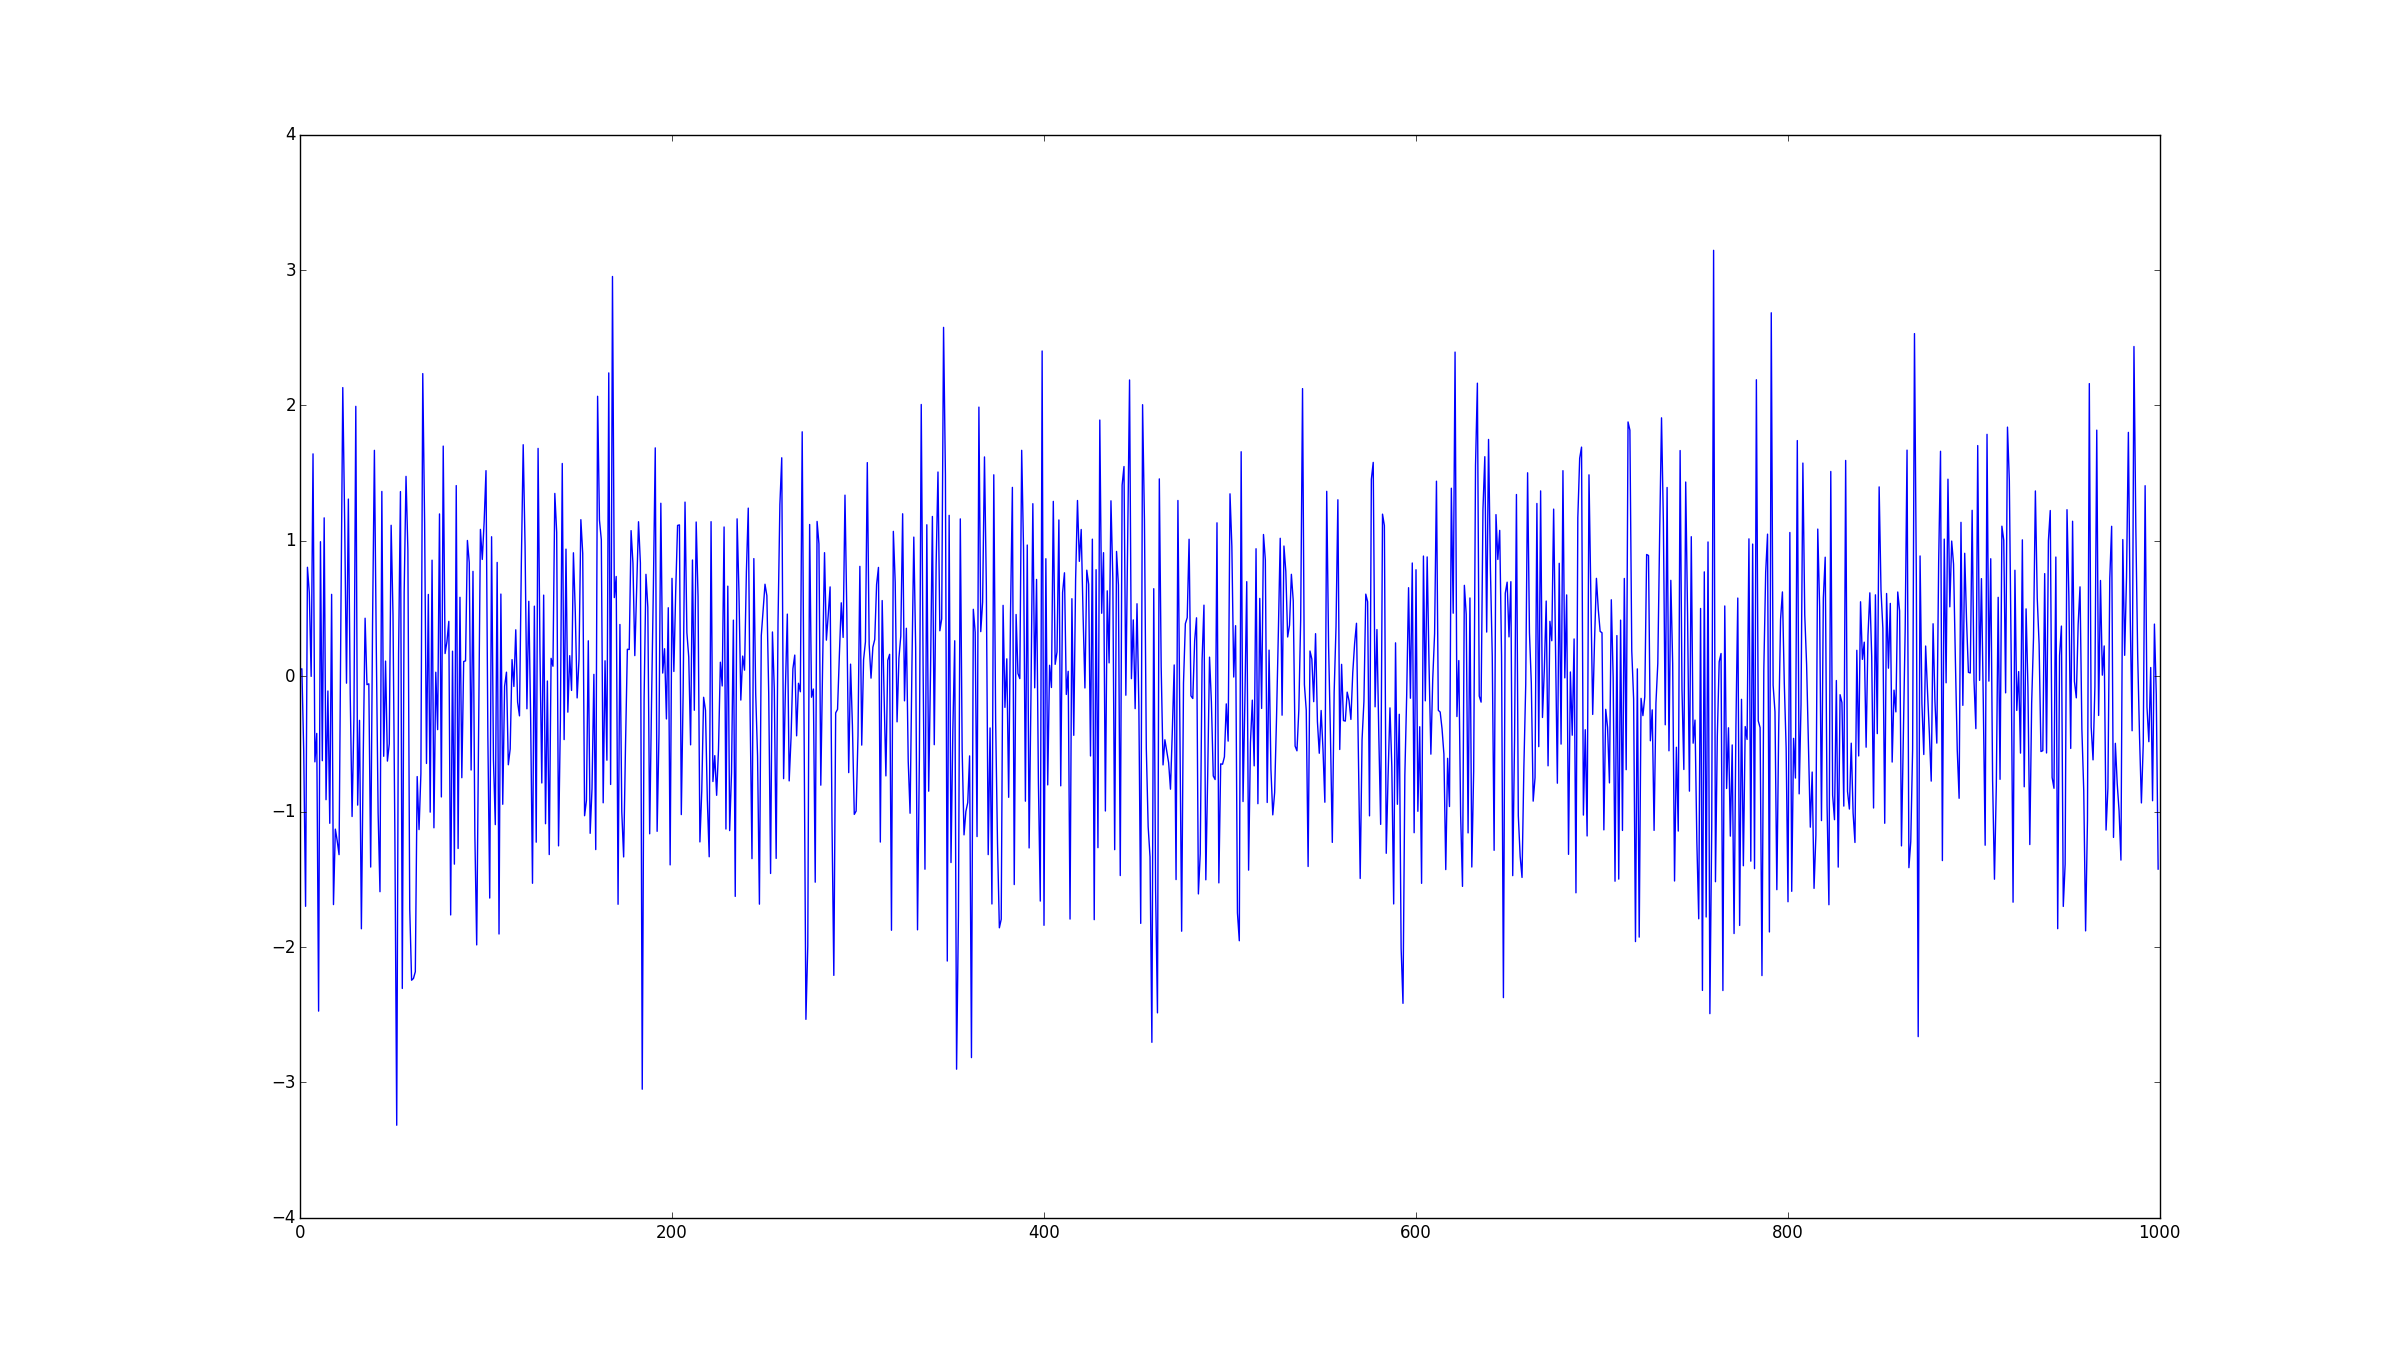
Grafic zgomot alb

Reziduu = valoare prezisă - valoare observată

Modele GARCH în Python

Notații ale modelului

Rentabilitatea așteptată: $$ \mu_t = Expected[r_t | I(t-1)] $$


Reziduu (eroare de predicție): $$ r_t = \mu_t + \epsilon_t $$

Volatilitatea așteptată: $$\sigma^2 = Expected[(r_t - \mu_t)^2 | I(t-1)]$$


Volatilitatea este legată de reziduuri: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Modele GARCH în Python

Ecuațiile modelului: ARCH

Ecuațiile modelului ARCH

Modele GARCH în Python

Ecuațiile modelului: GARCH

Ecuațiile modelului GARCH

Modele GARCH în Python

Intuiția modelului

  • Autoregresiv: comportamentul viitor este prezis pe baza celui trecut

  • Volatilitatea ca medie ponderată a informațiilor din trecut
Intuiția modelului

Modele GARCH în Python

Constrângerile parametrilor GARCH(1,1)

Pentru ca procesul GARCH(1,1) să fie realist, sunt necesare:

  • Toți parametrii sunt non-negativi, astfel încât varianța nu poate fi negativă.

$$\omega, \alpha, \beta >= 0 $$

  • Estimările modelului sunt „mean-reverting" față de varianța pe termen lung.

$$\alpha + \beta <1$$

varianța pe termen lung: $$\omega / (1-\alpha - \beta)$$

Modele GARCH în Python

Dinamica parametrilor GARCH(1,1)

  • Cu cât $\alpha$ este mai mare, cu atât impactul imediat al șocului este mai puternic
  • Cu cât $\beta$ este mai mare, cu atât durează mai mult impactul
Modele GARCH în Python

Să exersăm!

Modele GARCH în Python

Preparing Video For Download...